0%
文章內容僅供參考,不構成任何投資建議,投資前請務必獨立判斷,並自行承擔投資風險及盈虧。


本文已於 更新
AI 晶片快速發展,在追求算力成長的趨勢下,先進封裝的重要性持續提高。隨著晶片設計逐步朝異質整合架構發展,單一封裝內需要整合的晶片數量、資料傳輸量與封裝尺寸同步增加。先進封裝所需解決的問題,也從晶片之間的高速互連,進一步延伸至如何在更大的封裝面積下,同時維持良率與產出效率。
力成從 2016 年開始投入 FOPLP,至今已累積近十年的 Panel 製程經驗,也開始從消費性與既有 Fan-out 應用,延伸至更大面積的先進封裝技術。
核心觀點:
1. 記憶體封測仍是力成目前的獲利基本盤,先進封裝則提供下一階段的成長與估值重估機會
2.力成以 510×515 mm 尺寸切入 AI/HPC 封裝,單位面積使用效率高,可望成為首家以 500 mm 級面板量產 AI 晶片的封測廠。
3.AMD 已預訂力成 FOPLP 產能;博通以合資的形式綁定產能。美國兩大 IC 設計公司皆給了力成未來走向更先進封裝製程的機會。2027 年中 AMD 產品能否順利量產,是驗證這項佈局的關鍵。
力成公司簡介,力成商業模式是什麼
力成(市:6239)成立於 1997 年,是專業半導體封裝測試廠,提供完整的一站式後段服務,涵蓋晶圓凸塊、晶圓針測、IC 封裝、最終測試與預燒,並可延伸至 SSD/模組組裝及成品出貨,能將多個後段製程集中由單一供應商完成。
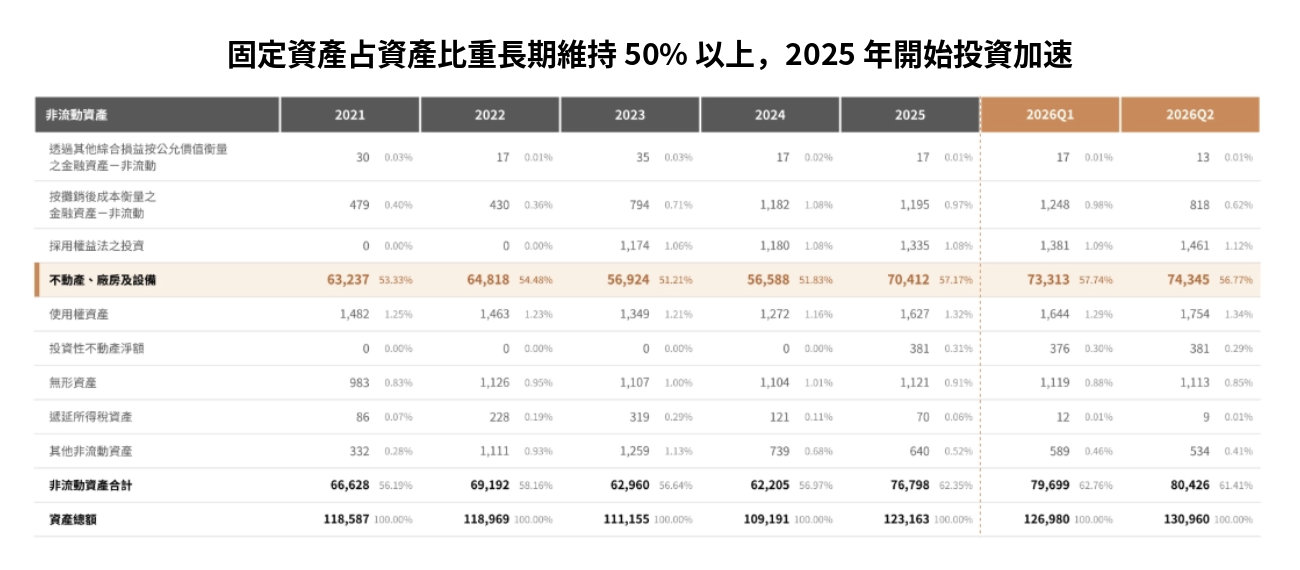
封測產業屬於高資本密集,公司必須先投入廠房與設備,再透過製程能力與產能利用率提升取得利潤,營收規模、產品組合與稼動率會直接影響獲利表現。從力成法說會可注意到,公司 2025 年資本支出相對積極,2026 年持續增加資本支出的計畫,從財報中也可以觀察到此趨勢。公司法說會相關資訊,可參考富果力成法說會備忘錄內容。
力成近年持續提高邏輯晶片( Logic )業務比重,但記憶體目前仍是重要基本盤。2026 年上半年 Logic 已占營收 42%,成為最大產品類別;NAND 與 DRAM 則分別占 28% 與 19%,兩者合計仍達 47%。
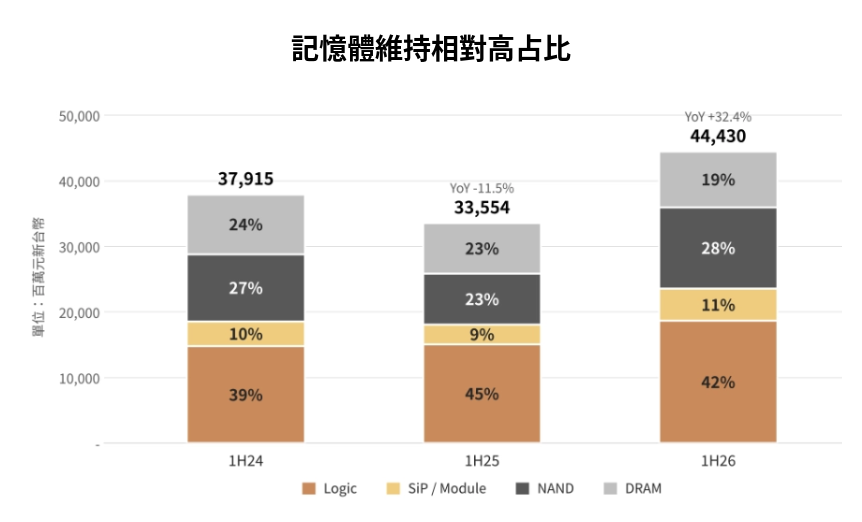
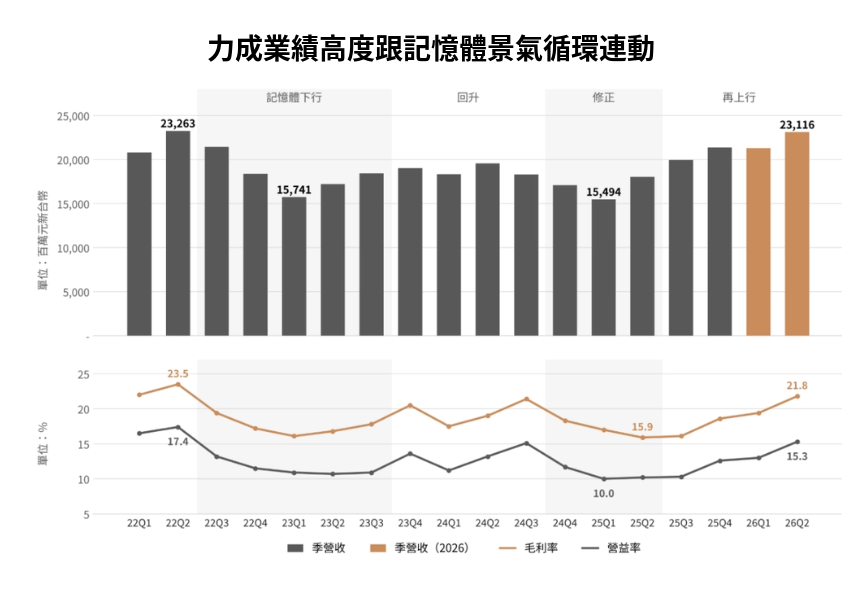
從產品組合來看,力成正在從過去較偏重記憶體封測,逐步提高 Logic 與先進封裝比重,但 DRAM 與 NAND 合計仍接近一半,記憶體供需與價格變化仍會直接影響公司的產能利用率與獲利表現,近期受惠於記憶體的產業狀況持續好轉,營收與毛利也逐季上升。
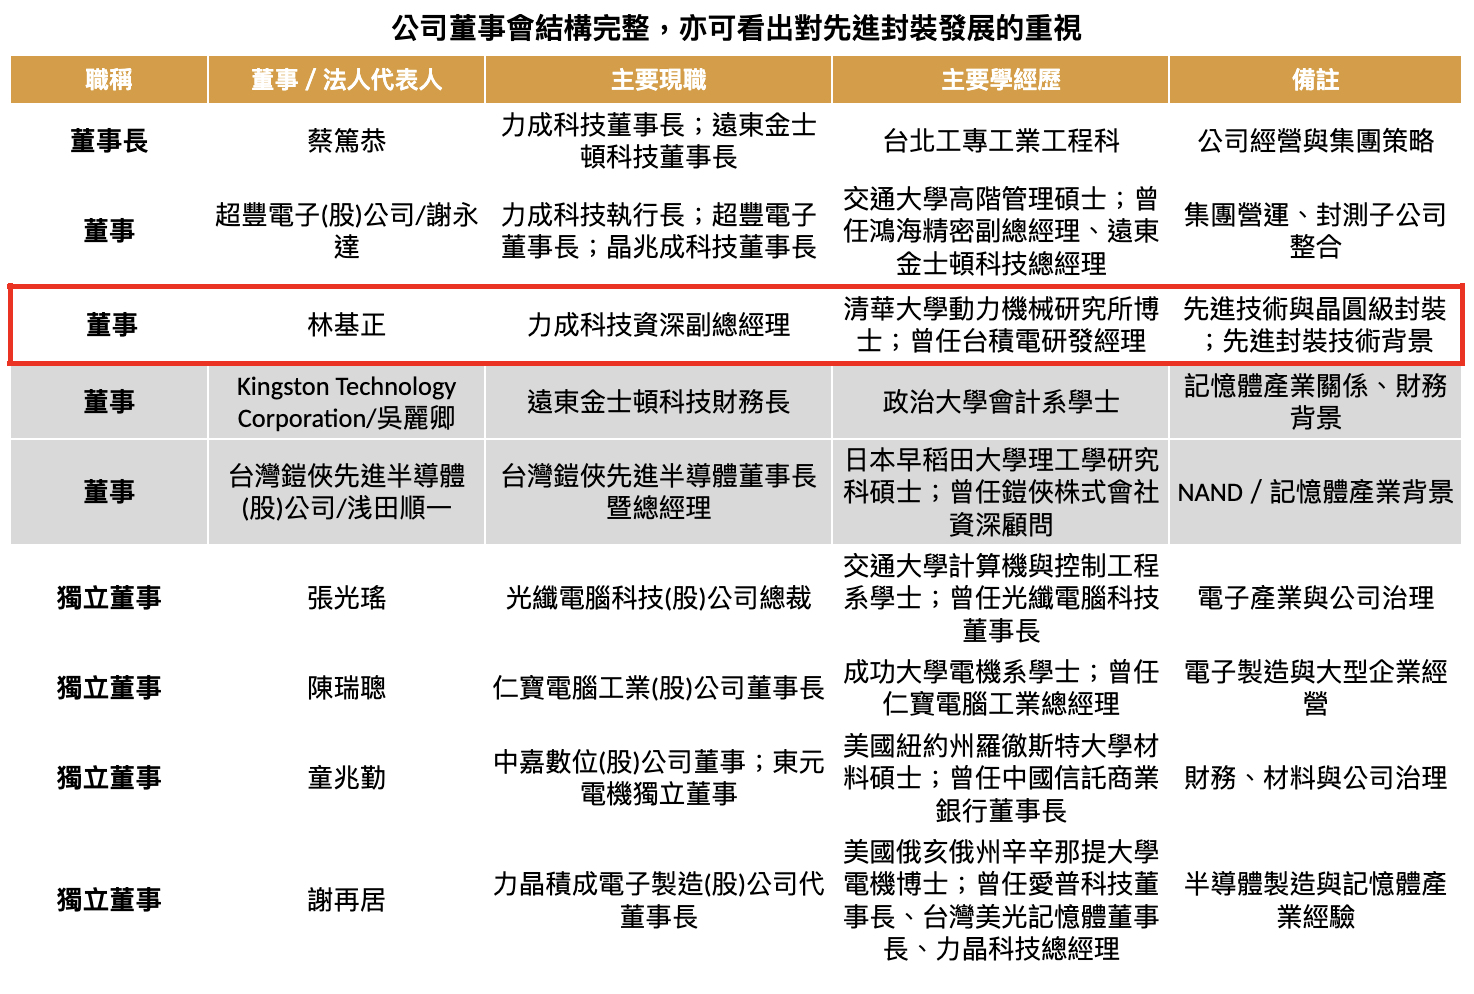
董事會納入先進封裝技術背景成員,治理結構與新業務布局更貼近
力成沒有控制性大股東,截至 2026 年 3 月 29 日,前十大股東合計持股約 31.6%,最大股東為國內 ETF(5.55%),不參與經營,公司是由專業經理人與策略投資人共同主導經營。
董事會由經營團隊及策略性股東共同組成,其中金士頓與台灣鎧俠長期擔任法人董事,亦為公司在記憶體封測業務上的合作夥伴,對於力成這樣的封測廠而言,可以在早期得到記憶體顆粒原廠的支持,對公司競爭力很有幫助。2026 年董事改選,負責先進技術暨晶圓級封裝營運的資深副總經理林基正首度進入董事會,可看出公司對先進封裝業務的高度重視。此外,公司獨立董事涵蓋電子製造、半導體、金融與企業經營等不同背景,公司治理結構完整。
公司董事會於 2026 年 8 月初宣佈進行庫藏股的買回,買回目的為轉讓與員工,目前已完整執行,且買回均價落在 278.48 元,總花費金額約 27.85 億
留言