0%
文章內容僅供參考,不構成任何投資建議,投資前請務必獨立判斷,並自行承擔投資風險及盈虧。


本文已於 更新
2026 年主管機關核准玉山金(市:2884)以股份轉換方式取得三商美邦人壽(市:2867)100% 股權,預計 9 月 1 日完成股份轉換,對玉山金而言是補齊壽險版圖的一場併購,對三商(市:2905)來說是一筆規模龐大的資產交換,把手上持有約 18.37 億股的三商壽換成約 4.57 億股玉山金。
這筆交易對三商投控的實際影響,本文將從兩個面向進行分析:一是評估三商旗下餐飲、零售等既有事業的價值,二是估算玉山金持股未來可能帶來的現金股利,藉此釐清交易後三商投控的基礎價值與現金流變化。
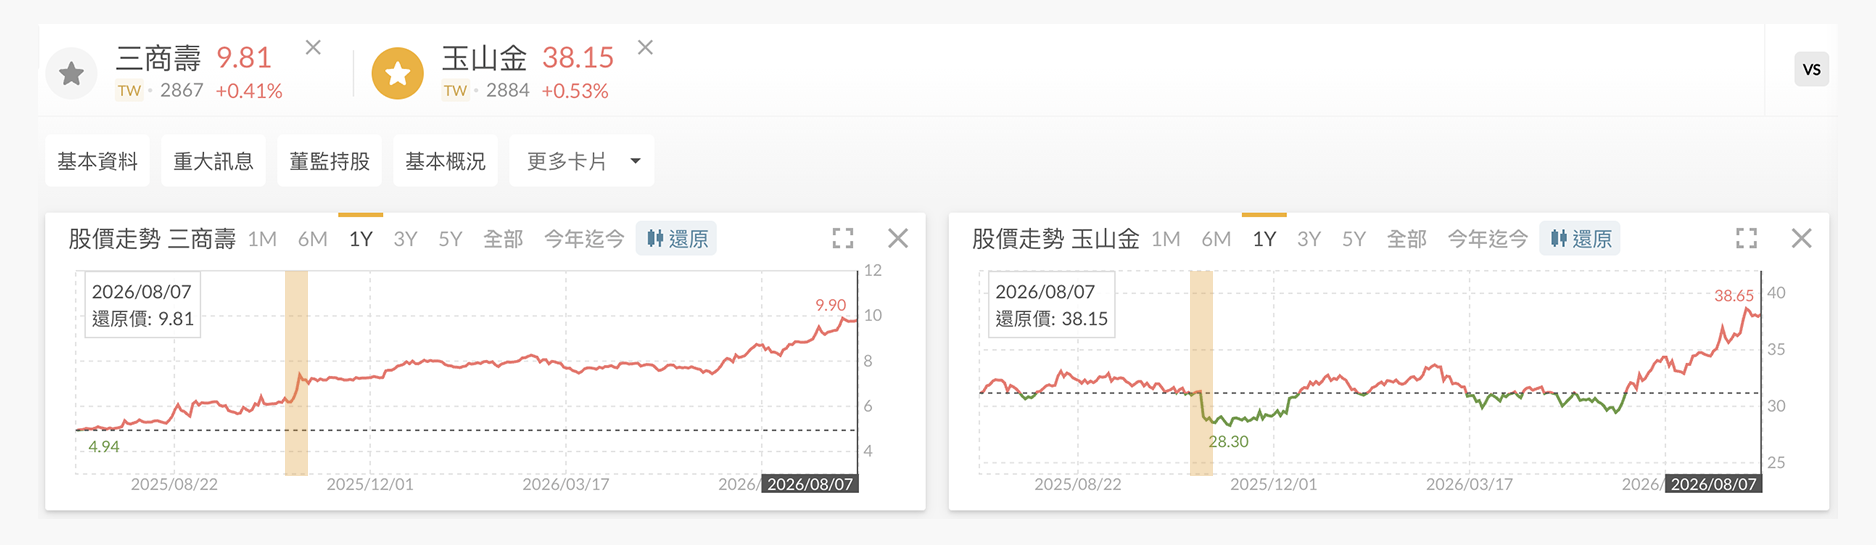
時間回到 2025 年 10 月,在玉山金宣布併購三商壽的消息傳出後,隔天玉山金股價重挫,三商壽與母公司三商投控卻同步漲停,這個反差顯示對這筆交易市場上不同股東間的成本與利益重新衡量。
除了壽險業,三商投控旗下仍有多元民生事業
在日常生活中常見的美廉社、三商巧福、鞋全家福等都是三商集團的品牌,分別由不同的公司經營,避免讀者被名稱混淆,先將本文提及的公司整理如下:
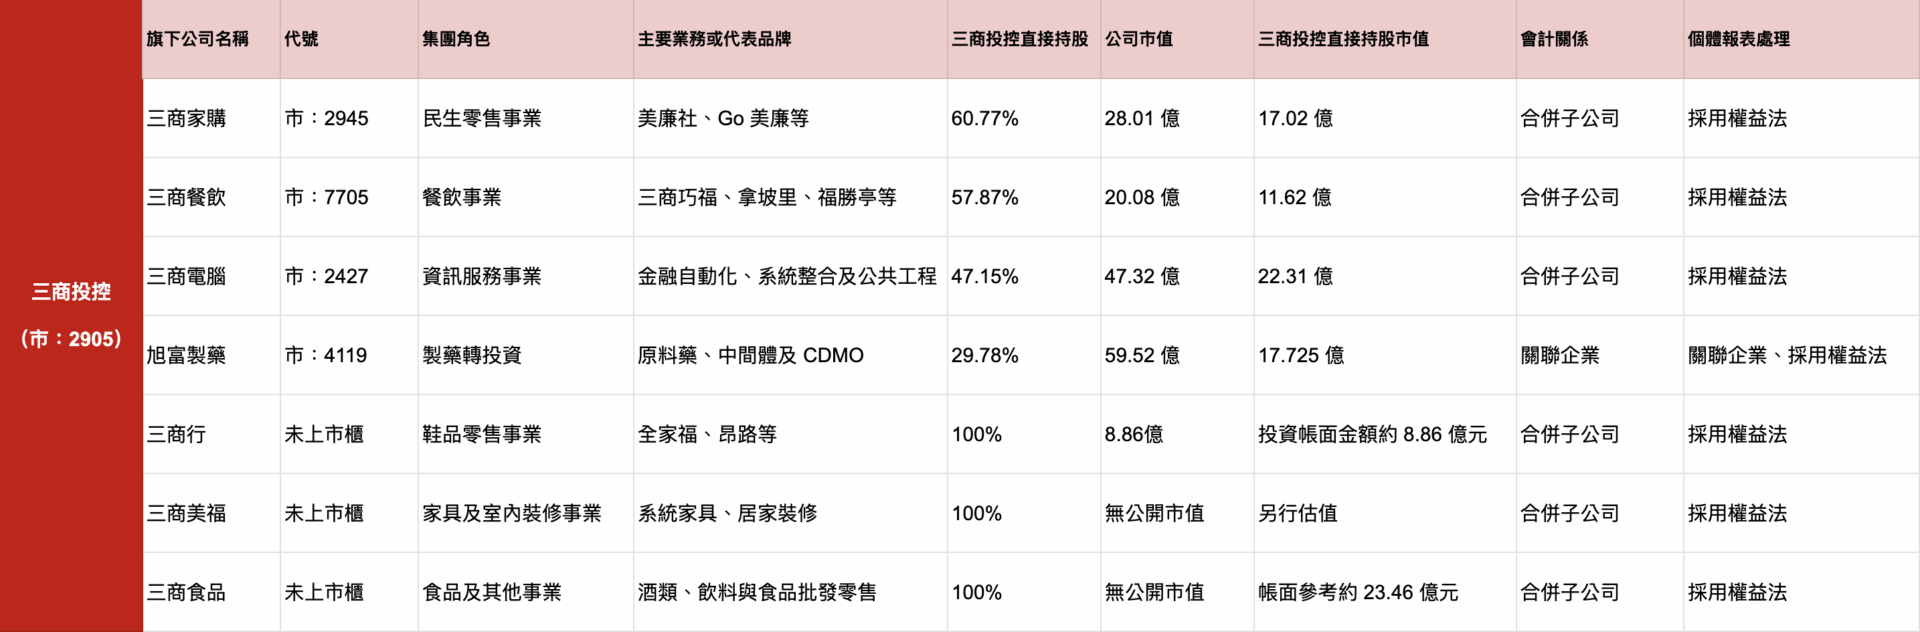
從集團架構來看,三商投控位於最上層,旗下涵蓋民生零售、餐飲、資訊服務、製藥、家具及鞋品零售等事業,美廉社隸屬三商家購;三商巧福、拿坡里等是三商餐飲;全家福則屬於三商行經營。
在分析三商美邦人壽與玉山金交易對三商投控的影響前,先以排除三商美邦人壽,只針對三商投控旗下其他事業來分析,檢視其營運規模與獲利能力,藉此釐清三商投控旗下公司的營運和獲利情況。
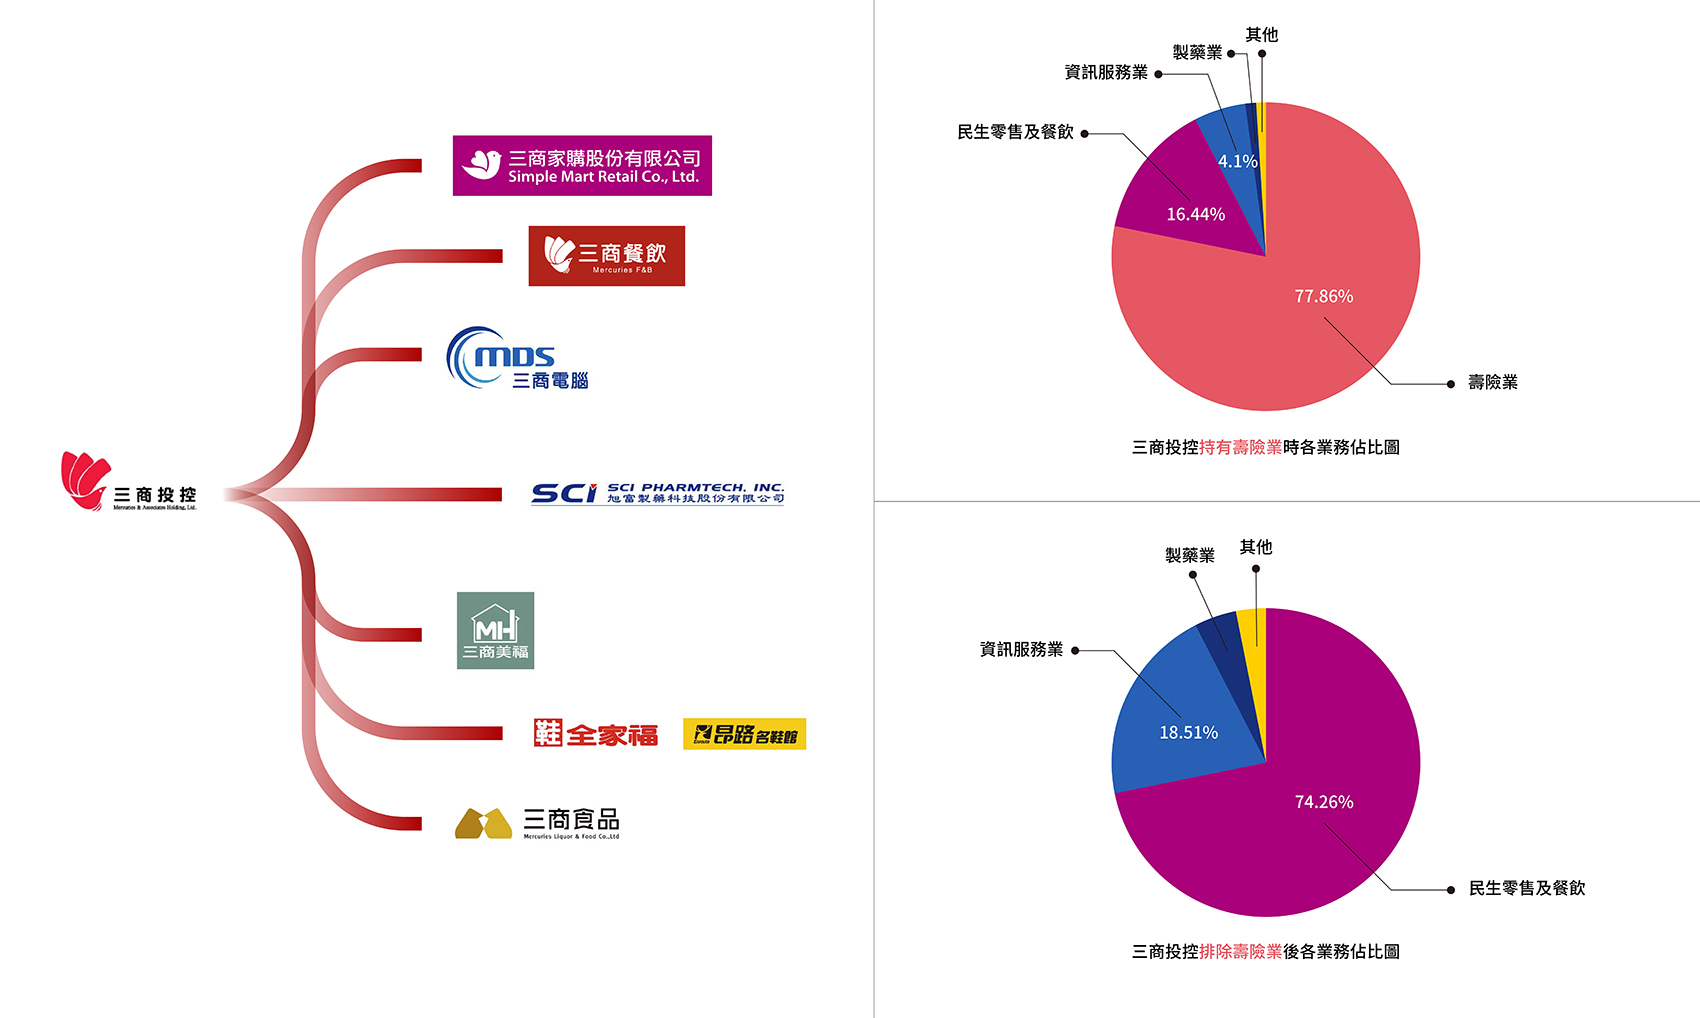
依 2025 年年報揭露的部門營業額,排除壽險業後,非壽險事業營業額合計約 355.14 億元,其中民生用品零售及餐飲零售業營業額約 263.71 億元,占比約 74.26%,為規模最大的營運板塊,其次是資訊服務業占 18.51%,製藥業及其他事業則分別占 3.72% 與 3.51%,以下依序分別解析。
一、核心消費事業:零售與餐飲
排除壽險業後,三商事業中營收佔比最大的是民生零售與餐飲,然而兩者的獲利特性不同,三商家購近年對投控的獲利貢獻度逐步提高,表現相對穩定;而三商餐飲則已是較接近成熟型事業,營收與店數雖有微幅增加,但在原物料、人事成本及市場競爭壓力下,獲利較難明顯提升。
三商家購(市:2945):零售規模穩定,獲利貢獻逐年提高
從近三年營運數字表現來看,三商家購的營收獲利因展店及通路擴張而穩步成長,由 2023 年的 6,042 萬元,成長至 2025 年的 8,767 萬元,顯示三商家購穩定貢獻投控公司的獲利。
三商餐飲(市:7705):營收小幅成長,但成熟期下獲利難有明顯突破
三商餐飲則是進入成長空間有限的成熟甚至衰退期的產業,近年仍有持續展店但擴張速度並不快,總店數微幅增加,


