0%
文章內容僅供參考,不構成任何投資建議,投資前請務必獨立判斷,並自行承擔投資風險及盈虧。


本文已於 更新
1. 營運摘要
-
財務表現強勁: 2025 年營收達新台幣 10.24 億元,年增 56%。受惠於產品組合優化,毛利率自 28% 提升至 32%,稅後 EPS 為 6.15 元,年增 149%。2026 年前兩個月營收延續強勁動能,年增達 63%。
-
AI 業務為主要成長引擎: 公司深度佈局 AI 供應鏈,伺服器與網通應用為核心業務。2025 年 AI 相關應用營收佔比已達 41%,預期將持續提升。公司與 NVIDIA、AMD、Broadcom 等晶片平台,以及 Meta、Amazon、Google 等雲端服務供應商 (CSP) 均有深度合作。
-
高階產品與技術: 主力產品為應用於 AI 伺服器與高階交換機的 TLVR (Trans-Inductor Voltage Regulator) 電感與 VPD (Vertical Power Delivery) 電源模組。公司已通過 NVIDIA Blackwell、Rubin 與 AMD Venice 等新世代平台認證。
-
全球產能擴張: 為因應地緣政治風險及客戶需求,公司於泰國春武里府購地建廠,第一期廠房正在興建中,以就近服務客戶並擴充非中國產能。
-
展望樂觀: 管理層對 2026 年展望非常樂觀,主要基於 AI 伺服器及高階網通設備的強勁需求,預期高毛利產品比重將持續增加,帶動整體獲利結構優化。
2. 主要業務與產品組合
-
核心業務: 公司(興櫃:7912)專注於磁性元件與功率電感的設計、生產與銷售,提供高效能電源解決方案。電感產品相較於電阻、電容,客製化程度較高,毛利率相對優異。
-
AI (伺服器/網通) 應用: 最主要的成長動能,產品應用於通用型及 AI 伺服器、高效能運算 (HPC) 處理器、AI 圖形處理器 (GPU) 以及 400G/800G 高階交換機。
-
儲存設備 (Storage) 應用: 應用於固態硬碟 (SSD) 及 DDR5 記憶體模組。
-
PC 及周邊應用: 應用於主機板 (MB)、顯示卡 (VGA) 及工業電腦 (IPC)。
-
全球佈局: 總部位於台灣新北,主要生產據點位於中國中山,並積極擴建泰國新廠,以滿足客戶全球供應鏈佈局的需求。
3. 財務表現
關鍵財務數據概覽:
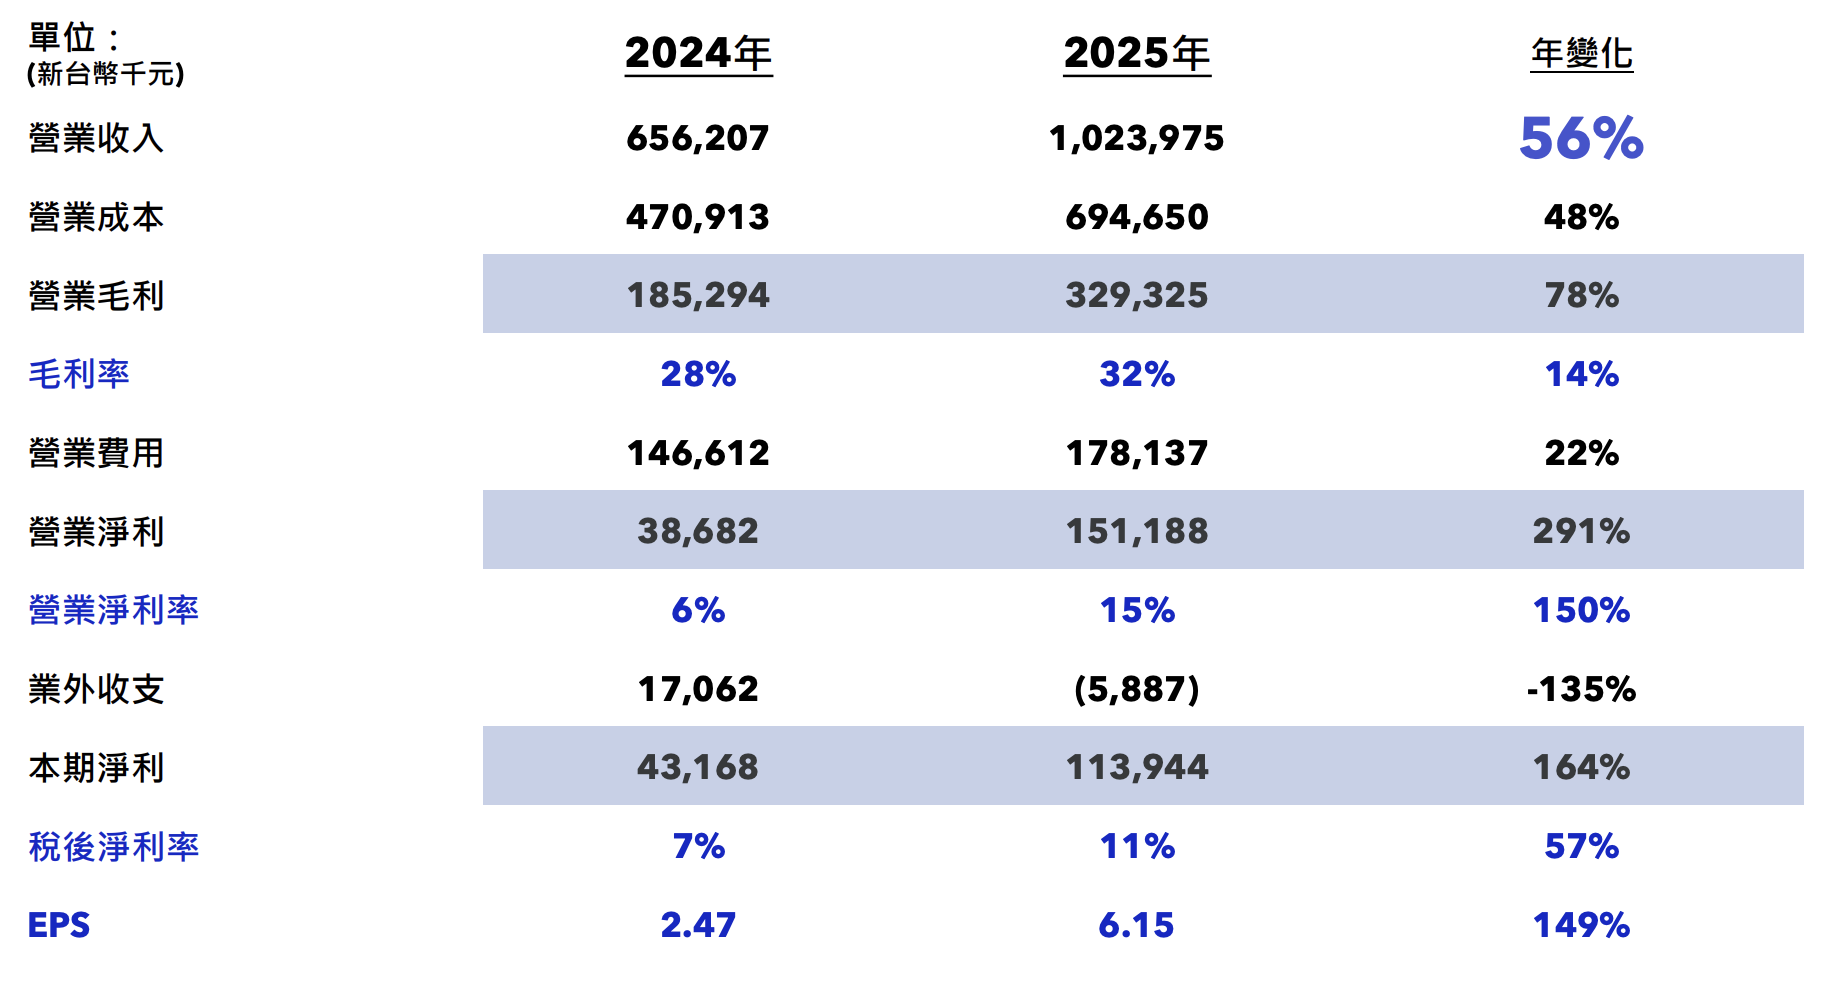
資料來源:公司法說會簡報
成長驅動因素與挑戰
-
產品組合優化: 高毛利的伺服器及網通產品營收佔比持續拉高,是毛利率提升的主要原因。財務長指出,高階網通產品的毛利率甚至高於伺服器。
-
高階產品出貨: 自 2025 年起,TLVR 電感開始大量出貨,有效提升產品平均售價 (ASP)。
-
規模經濟效益: 隨著營收規模擴大,營業費用率下降,帶動營業利益率顯著改善。
-
短期挑戰(新廠成本): 管理層坦言,泰國新廠初期的製造成本預計較中國廠高出 12% 至 15%,且生產效率可能存在約 20% 的落差,如何與客戶共同分攤成本並提升效率是短期挑戰。
4. 市場與產品發展動態
-
市場趨勢: AI 運算對功耗要求大幅提升,推動電源架構升級,高功率、高電流、高效率的電感元件價值日益重要。TLVR 技術因其優異的瞬態響應能力,成為 AI CPU/GPU 供電設計的主流方案。
-
「三點一線」合作夥伴策略: 公司採取緊密聯動的業務開發策略。
-
平台設計廠: 與 NVIDIA、AMD、Intel、Broadcom 等合作,使產品進入其公版設計 (Reference Design)。
-
CSP 客戶: 直接與 Meta、Amazon、Google、Oracle 等終端客戶的電源團隊合作,取得其認可。
-
ODM 代工廠: 與廣達、緯創、緯穎、英業達等系統整合廠合作,進行最終的生產與出貨。
-
-
競爭態勢: 在伺服器領域,主要競爭對手為台達電旗下的乾坤 (Cyntec)。公司憑藉與 IC 設計廠的緊密合作及客製化設計能力建立競爭優勢。
5. 營運策略與未來發展
-
深化 AI 應用: 持續聚焦 AI 伺服器高功率電源應用,提升高階產品比重,擴大營收規模。
-
技術升級: 強化材料科學與結構設計能力,開發符合下一代 AI 平台需求的高階電感產品,鞏固技術門檻。
-
擴大市場滲透: 積極拓展在 AI 伺服器、DDR5 模組及 800G 交換器等高成長市場的市佔率。
-
全球產能佈局: 透過泰國廠的設立,建立非中國生產基地,滿足客戶多元化的供應鏈需求,並就近服務東南亞客戶。
-
智慧製造: 導入數位雙生 (Digital Twin) 概念,利用 PLM、MES、IoT 等系統,標準化製程與參數,以利未來在不同廠區快速複製產線,縮短量產爬坡時間。
6. 展望與指引
-
短期展望: 2026 年營運非常樂觀。AI 相關需求強勁,訂單能見度高。公司觀察到的 Google TPU 需求量甚至高於 Gartner 的預估。
-
長期動能: AI 趨勢將持續數年,帶動電源架構不斷升級,為高階電感帶來長期穩定的成長機會。公司已佈局至 NVIDIA 的 Rubin 世代平台,確保未來成長動能。
-
資本支出規劃: 2026 年資本支出主要用於泰國廠,其中營建約 1.2 億至 1.5 億元,設備投資約 2,000 萬元(包含中山廠擴線)。
7. Q&A 重點精華
Q1:公司 AI 相關營收佔比為何?伺服器與網通產品的毛利率是否有差異? 近期(推估為 2026 年前二月)伺服器與網通合計營收佔比約 47.2%。高階網通產品(如 400G/800G 交換器)的設計複雜,其毛利率可能高於伺服器產品。
Q2:TLVR 電感的應用範圍?以及公司的主要競爭對手是誰? TLVR 主要應用於高階伺服器及 400G/800G 交換機等需要快速瞬態響應的領域。在伺服器市場,主要的競爭對手是乾坤 (Cyntec)。
Q3:公司的業務開發流程為何?是否需要通過 IC 設計廠認證? 必須同時打通三方。首先,成為 NVIDIA、AMD 等平台設計廠的合格供應商;其次,獲得 Meta、Amazon 等終端 CSP 客戶的認可,進入其認可供應商列表 (ACL);最後,還需與廣達、緯創等 ODM 廠建立策略合作關係。三者缺一不可。
Q4:目前產能利用率與外包政策? 稼動率目標控制在 70% 至 80%。一旦超過 80%,便會啟動擴產計畫。非核心業務(如 PC、NB)若有急單或短單,會考慮採取外包模式以維持彈性。
Q5:主要客戶佔比情況?是否有過度集中的風險? 客戶結構相對分散,無單一客戶佔比過高的情況。以 2024 年為例,第一大客戶廣達佔營收約 10%,其餘如技嘉、緯穎等客戶佔比皆在 10% 以下。
Q6:目前經營上最大的挑戰是什麼? 最大的挑戰是泰國廠的建置與營運。相較於成熟的中國中山廠,泰國廠的製造成本預估高出 12% 至 15%,且初期生產效率可能低約 20%。如何縮小差距並與客戶協調成本是當前的課題。
Q7:2025 年毛利率提升 3% 的主要原因? (財務長補充)主因是產品銷售組合的改變。高毛利的伺服器與網通產品成長率遠高於其他產品線。2025 年,伺服器營收成長近 60%,網通產品更是倍數成長。此外,TLVR 電感開始出貨,也提高了產品平均單價,共同帶動整體毛利率上揚。
Q8:公司的自製率是否有提升? 目前自製率約 30%,預計在 2026 年隨著高階產品比重增加,將提升至 40% 至 50% 之間。
Q9:公司未來的資本支出規劃? (財務長補充)2026 年設備投資約 2,000 萬元(泰國廠設備約 1,000 萬元,中山廠擴線設備約 1,000 萬元),泰國廠營建投資約 1.2 億至 1.5 億元。
免責聲明
本備忘錄之數據及陳述根據現有的公開資訊與初步檢核,可能因實際財務報表或管理層後續公告之更新資訊而調整。本文件僅作為參考之用,不構成投資建議。 本摘要僅供參考,若有進一步需求,請查閱原始影音 及 法說會簡報內容或公司官方公告。
留言




