0%
文章內容僅供參考,不構成任何投資建議,投資前請務必獨立判斷,並自行承擔投資風險及盈虧。


本文已於 更新
日月光投控(市:3711 )於 2026 年 10 月 29 日召開第三季法人說明會,單季合併營收新台幣 2,442 億元,季增 28%、年增 45%,稀釋 EPS 5.84 元。更重要的是,封測業務毛利率達 30.6%,超越公司原本認知的結構性上限。隨著先進封裝 LEAP、CoWoS Full Process 及 CPO 逐步放量,日月光正從傳統封測與電子代工企業,轉向提供跨越晶片封裝、測試與系統整合的技術平台。
市場核心觀點
- LEAP 正成為第一成長引擎:2026 年營收目標由 37 億美元上修至超過 40 億美元,2027 年管理層預期再翻倍。Full Process 業務預計由 2026 年約 3 億美元成長至 2027 年超過 10 億美元。
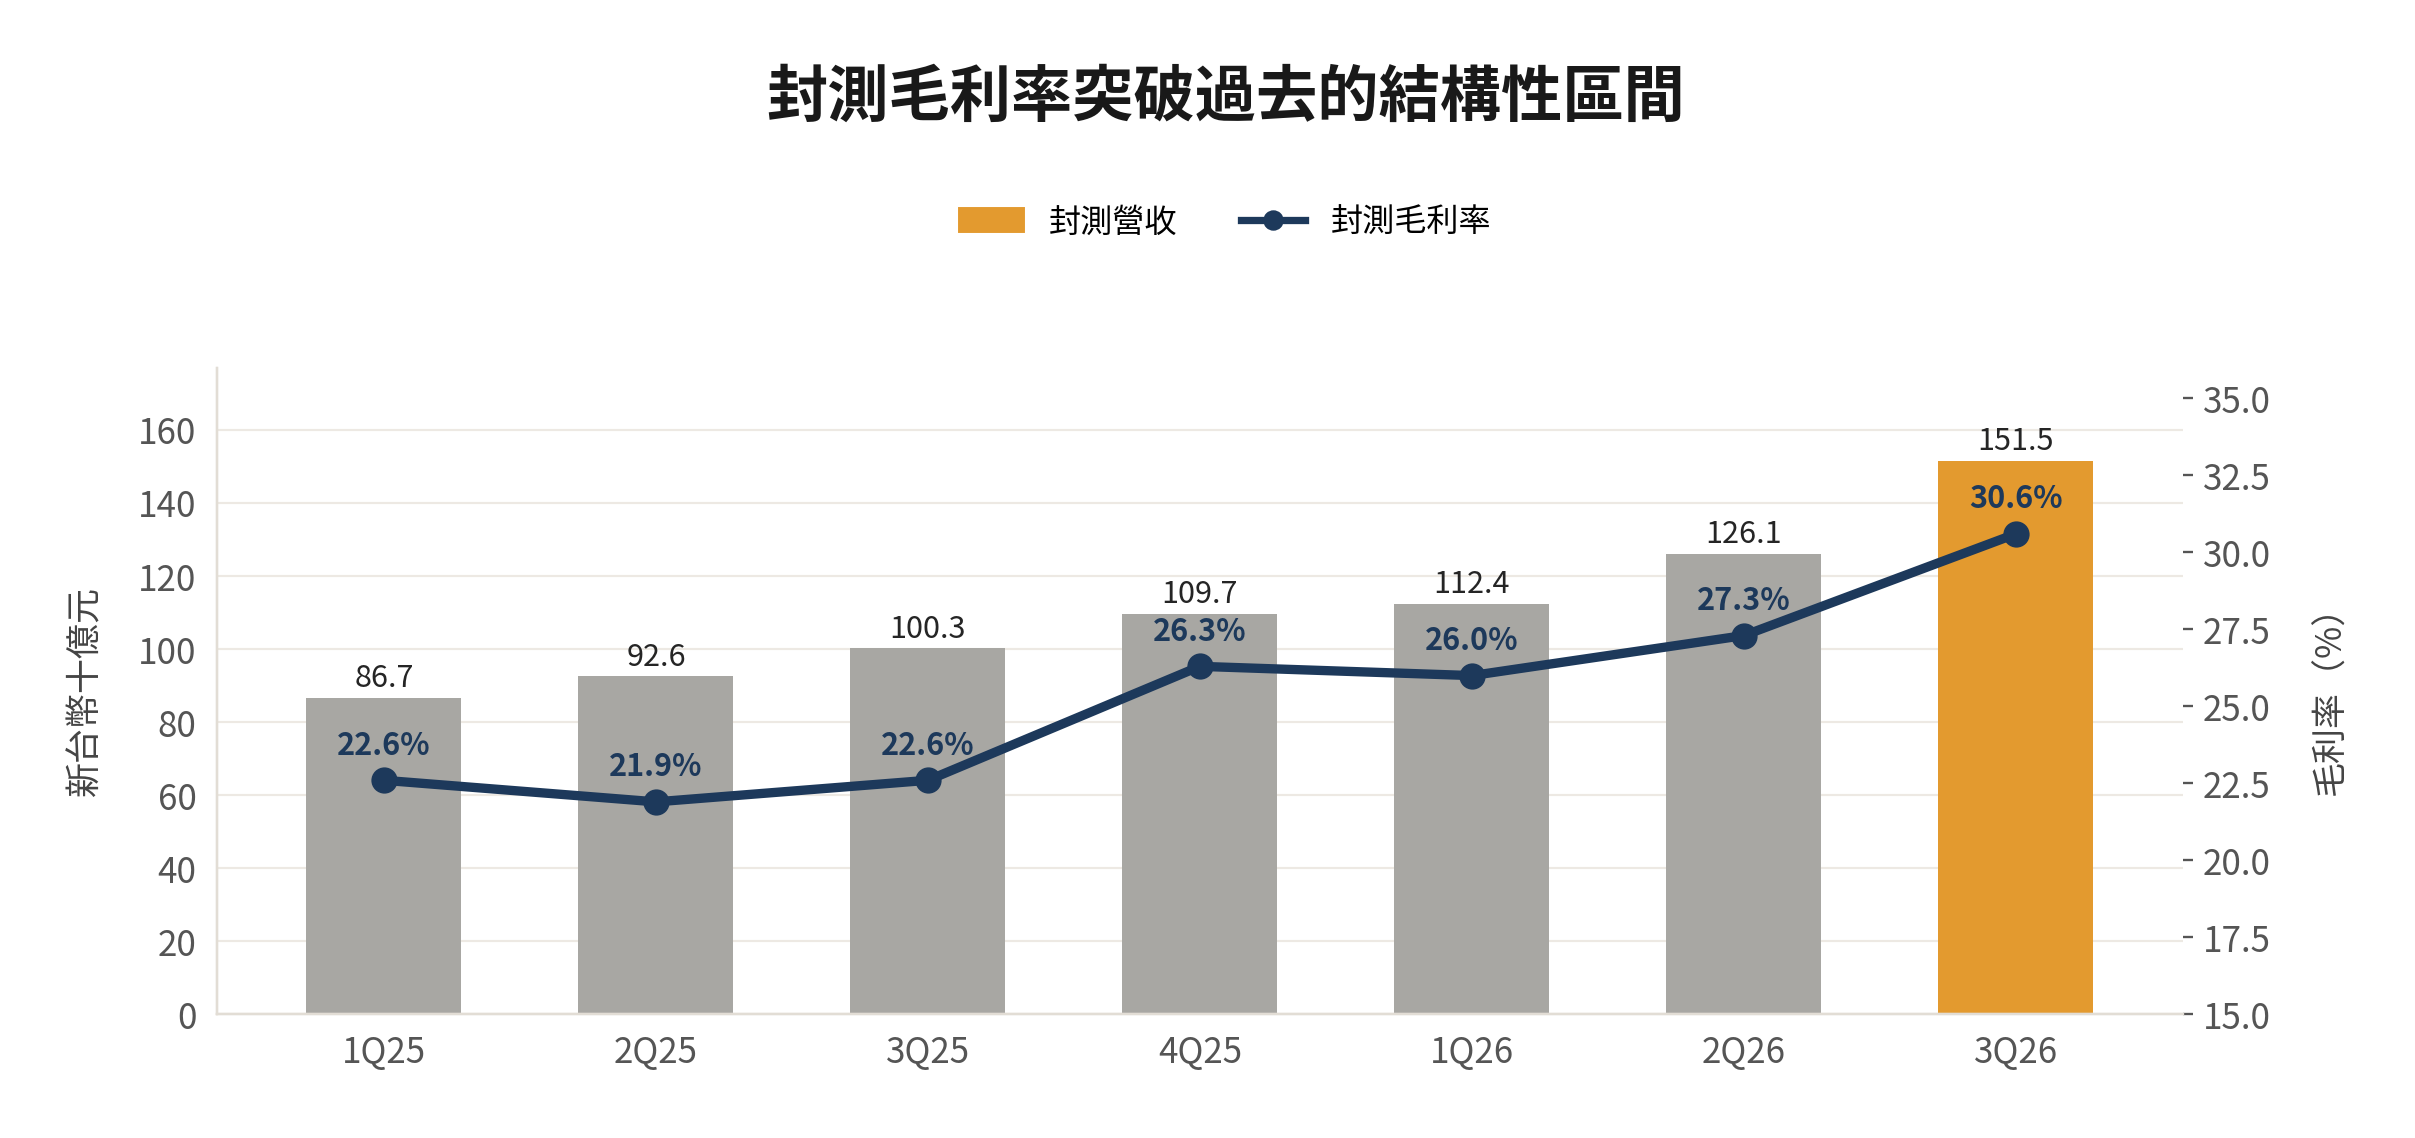
- 封測毛利率天花板開始變成地板:第三季封測毛利率達 30.6%,年增 8 個百分點;管理層將約 30% 視為未來的起點,而不再視為固定的上緣。
- CPO 從技術題材進入營收階段:公司表示 CPO 於 2026 年第四季開始量產,2027 年預估營收超過 5 億美元;NVIDIA 與矽品共同公布光引擎產能擴張規畫。
- 成長瓶頸主要在廠房,而非訂單:2026 年資本支出再上修至 115 億美元,台灣有 22 項建廠專案進行中,2027 年支出預計更高。
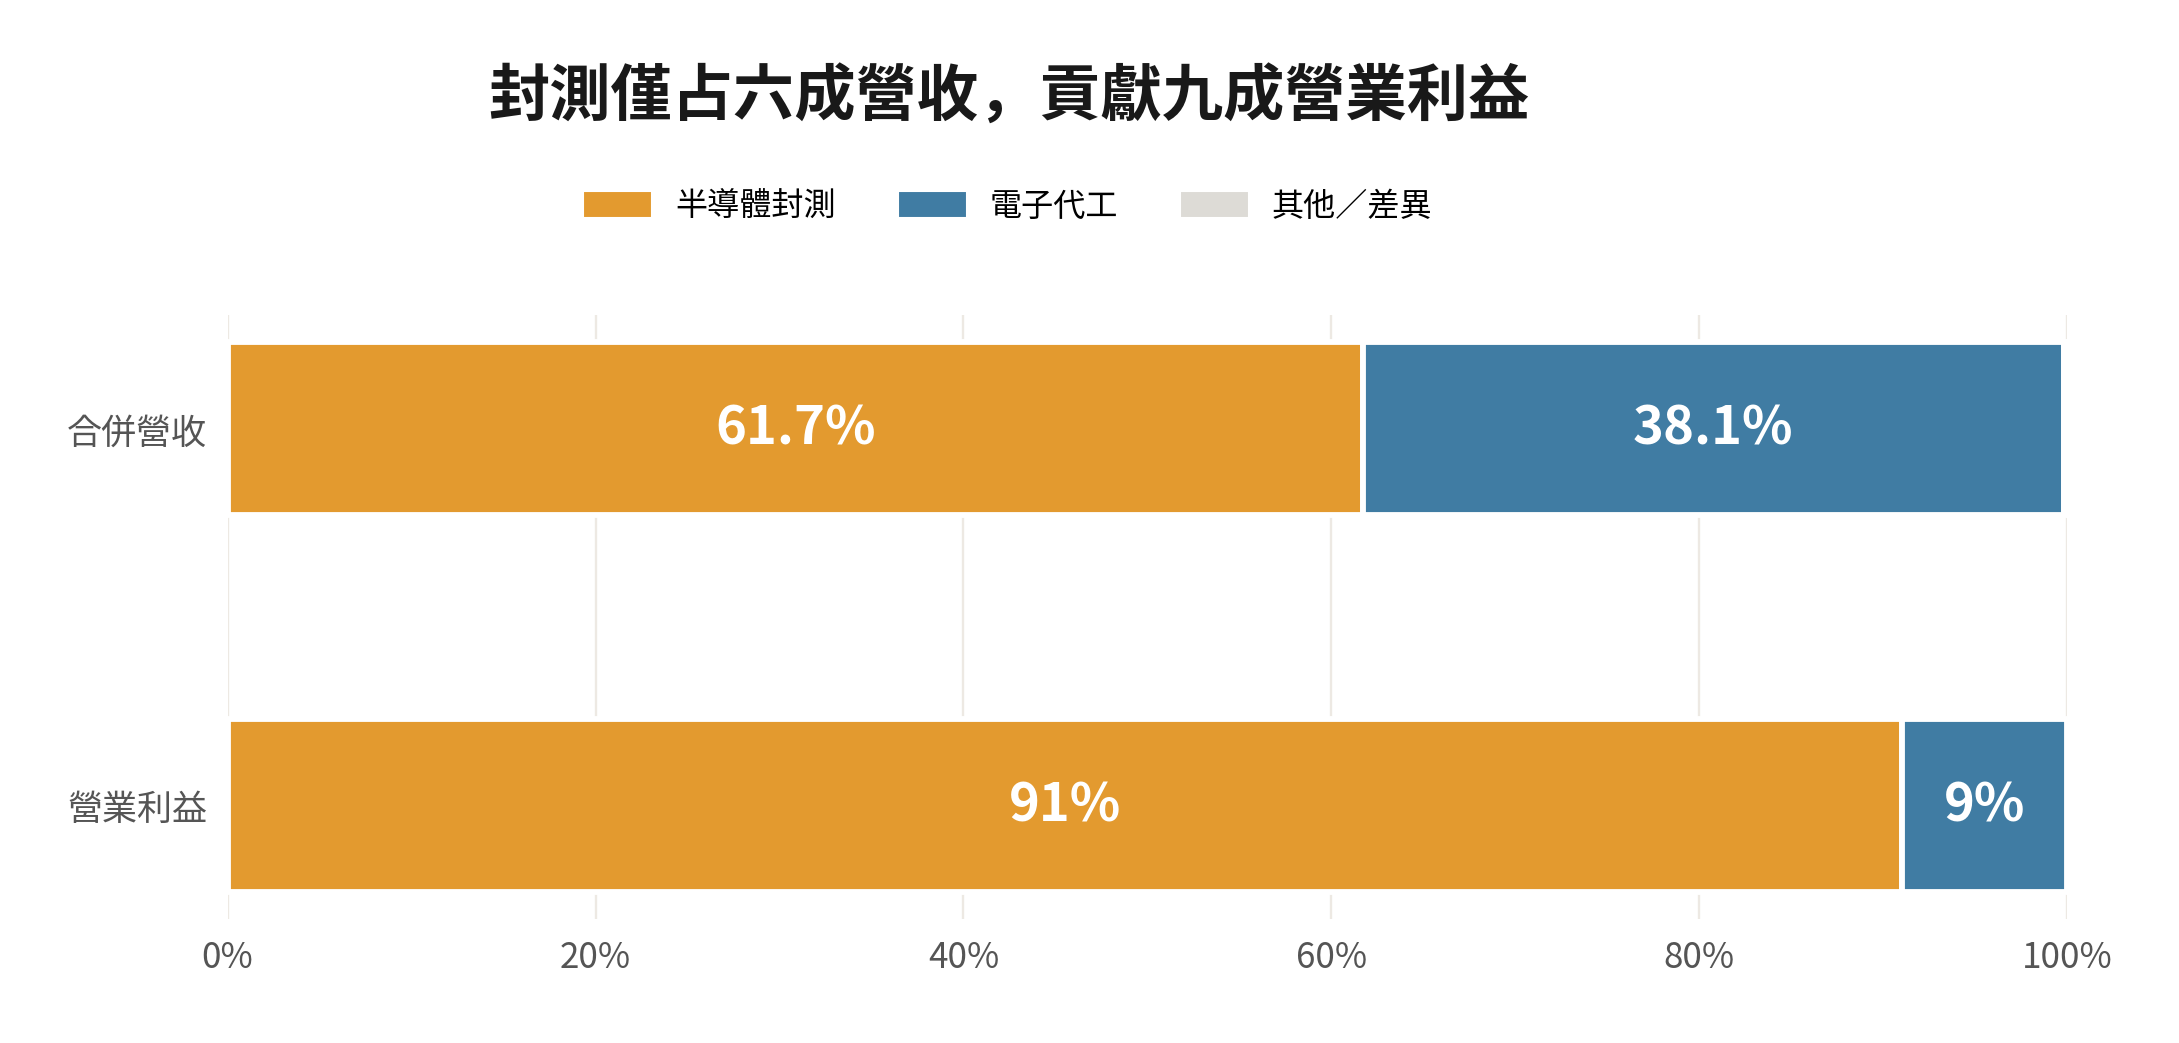
- 高獲利與高資本密集度並存:封測僅占約 62% 的合併營收,卻貢獻約 91% 的營業利益;新增產能未來能否維持良率、稼動率與資本報酬率,是評估長期價值的關鍵。
重新認識日月光:不只是傳統的封裝測試公司
日月光投控主要由兩個業務體系構成:一是日月光半導體與矽品精密主導的 ATM(Assembly、Testing and Materials),提供晶片封裝、晶圓與成品測試及相關材料服務;二是以環旭電子為重要經營平台的 EMS(Electronic Manufacturing Services),負責電子產品、模組與系統組裝。前者的主要客戶是晶圓代工、IC 設計等半導體業者,後者則延伸至品牌、系統與設備客戶。
傳統 OSAT 的價值,在於替客戶提供具規模經濟、良率與交期優勢的封裝測試產能;隨先進晶片走向 Chiplet、異質整合與高頻寬資料互連,封裝已逐漸成為決定系統效能與功耗的關鍵環節。當封裝複雜度提升,廠商不僅需要大量設備,更須與客戶共同開發製程、改善良率並完成長時間的產品驗證。
這也是 LEAP(Leading-edge Assembly and Packaging)的戰略意義:日月光不再只是依單價收取封裝或測試加工費,而是提高參與的技術環節與單一專案的服務內容。從公司法說描述來看,現階段成長動力主要包含 on-substrate(oS)後段封裝、Full Process、晶圓測試(wafer sort)以及 CPO。它們是公司在不同製程階段的商機,不代表四個項目可互相獨立加總。
護城河正在從「產能規模」延伸至「製程與系統整合能力」
在先進封裝領域,設備採購只是第一關。後續的製程整合、熱應力、翹曲、精密互連、測試覆蓋率、良率爬升與客戶驗證,才會決定能否將名目產能轉化為可交付的營收。愈複雜的封裝專案,客戶轉換供應商所需的重新驗證與量產調整成本愈高,形成較強的黏著度。這是對商業模式的分析推論,並不代表日月光取得排他性供應地位。
日月光另有 ATM 與 EMS 兩種能力。公司在法說中提出,未來可結合封裝技術與電子代工既有的 SiP 協同設計經驗,向系統級解決方案延伸。由於 AI 伺服器的電源、光連接、散熱與高速訊號整合愈來愈複雜,晶片封裝與系統組裝之間的協作將比過去更重要。惟這個模式目前仍屬發展方向,尚無法將潛在協同效益視為已實現獲利。
第三季財報:封測事業讓獲利成長速度顯著超越營收
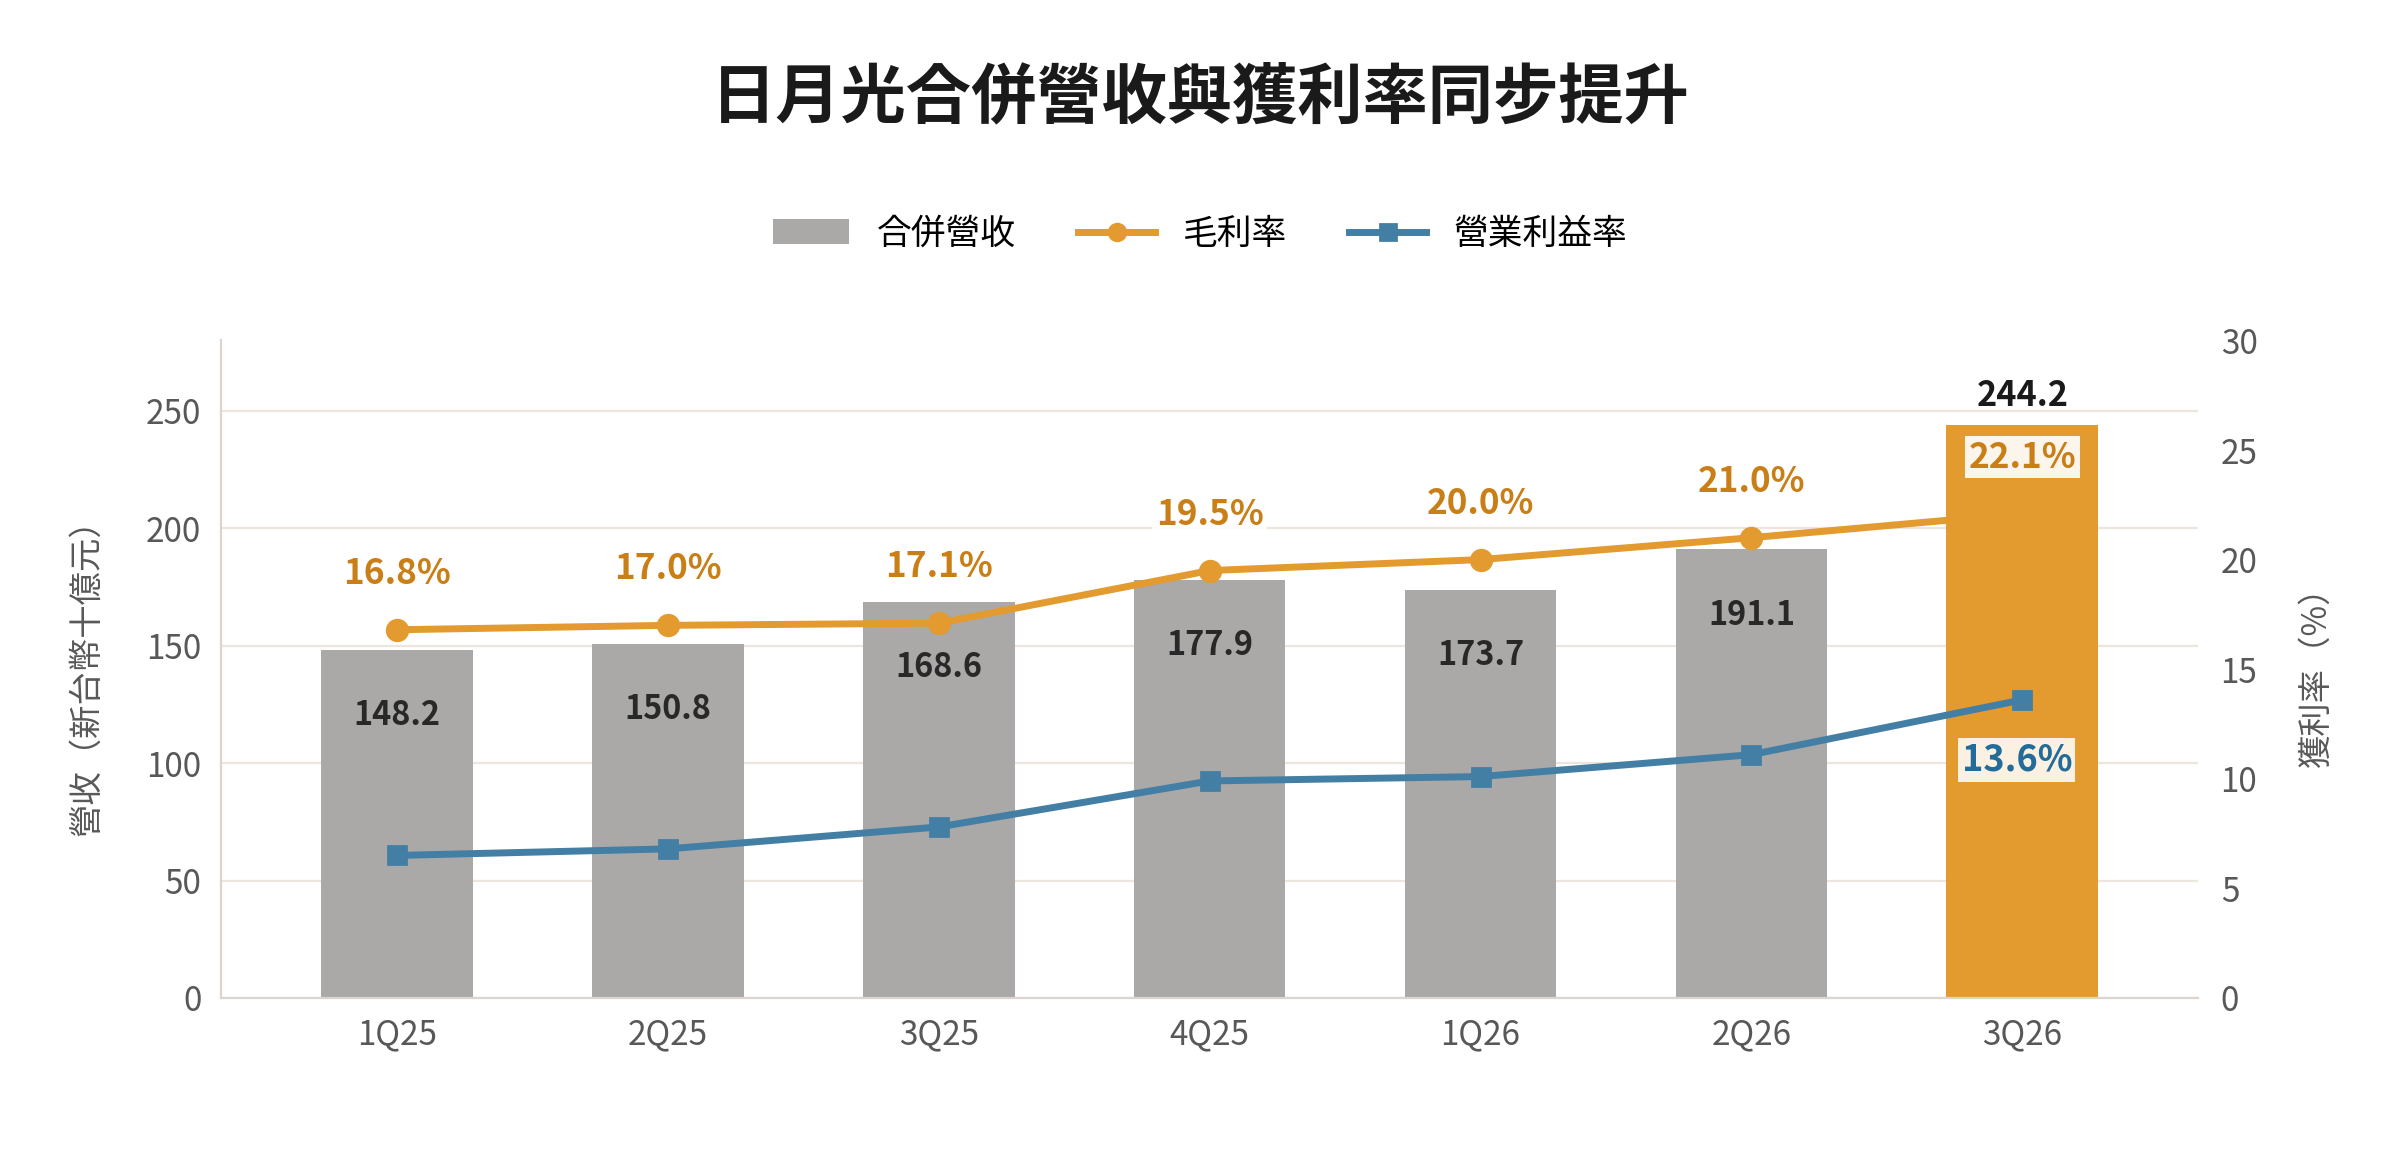
2026 年第三季日月光合併營收 2,441.61 億元,季增 27.8%、年增 44.8%;營業毛利 539.67 億元,毛利率 22.1%;營業利益 331.42 億元,營益率 13.6%;歸屬母公司稅後淨利 269.96 億元,稀釋 EPS 5.84 元。營業利益季增約 57%、年增約 151%,顯示本季不只是營收增加,更有產能利用率與產品組合改善所帶來的營運槓桿。
封測業務第三季營收 1,514.85 億元,毛利率 30.6%,營業利益率達 20.0%;相比之下,EMS 營收 934.69 億元,毛利率 8.3%、營益率 3.3%。從合併結構觀察,封測約占 62% 營收,卻貢獻約 91% 營業利益。日月光的獲利能力愈來愈由先進封裝與測試決定,而不再單純由兩大事業的營收增長決定。
封測毛利率由 2025 年第三季的 22.6% 升至 30.6%,提升 8.0 個百分點。公司指出主要因素為 LEAP 占比提高及整體稼動率改善,但須注意匯率亦有貢獻:管理層指出新台幣變動對封測毛利率及營業利益率帶來約 0.5 個百分點的季增正面影響,以及約 3.3 個百分點的年增正面影響,因此不能把毛利率全部升幅都歸因於產品技術升級。
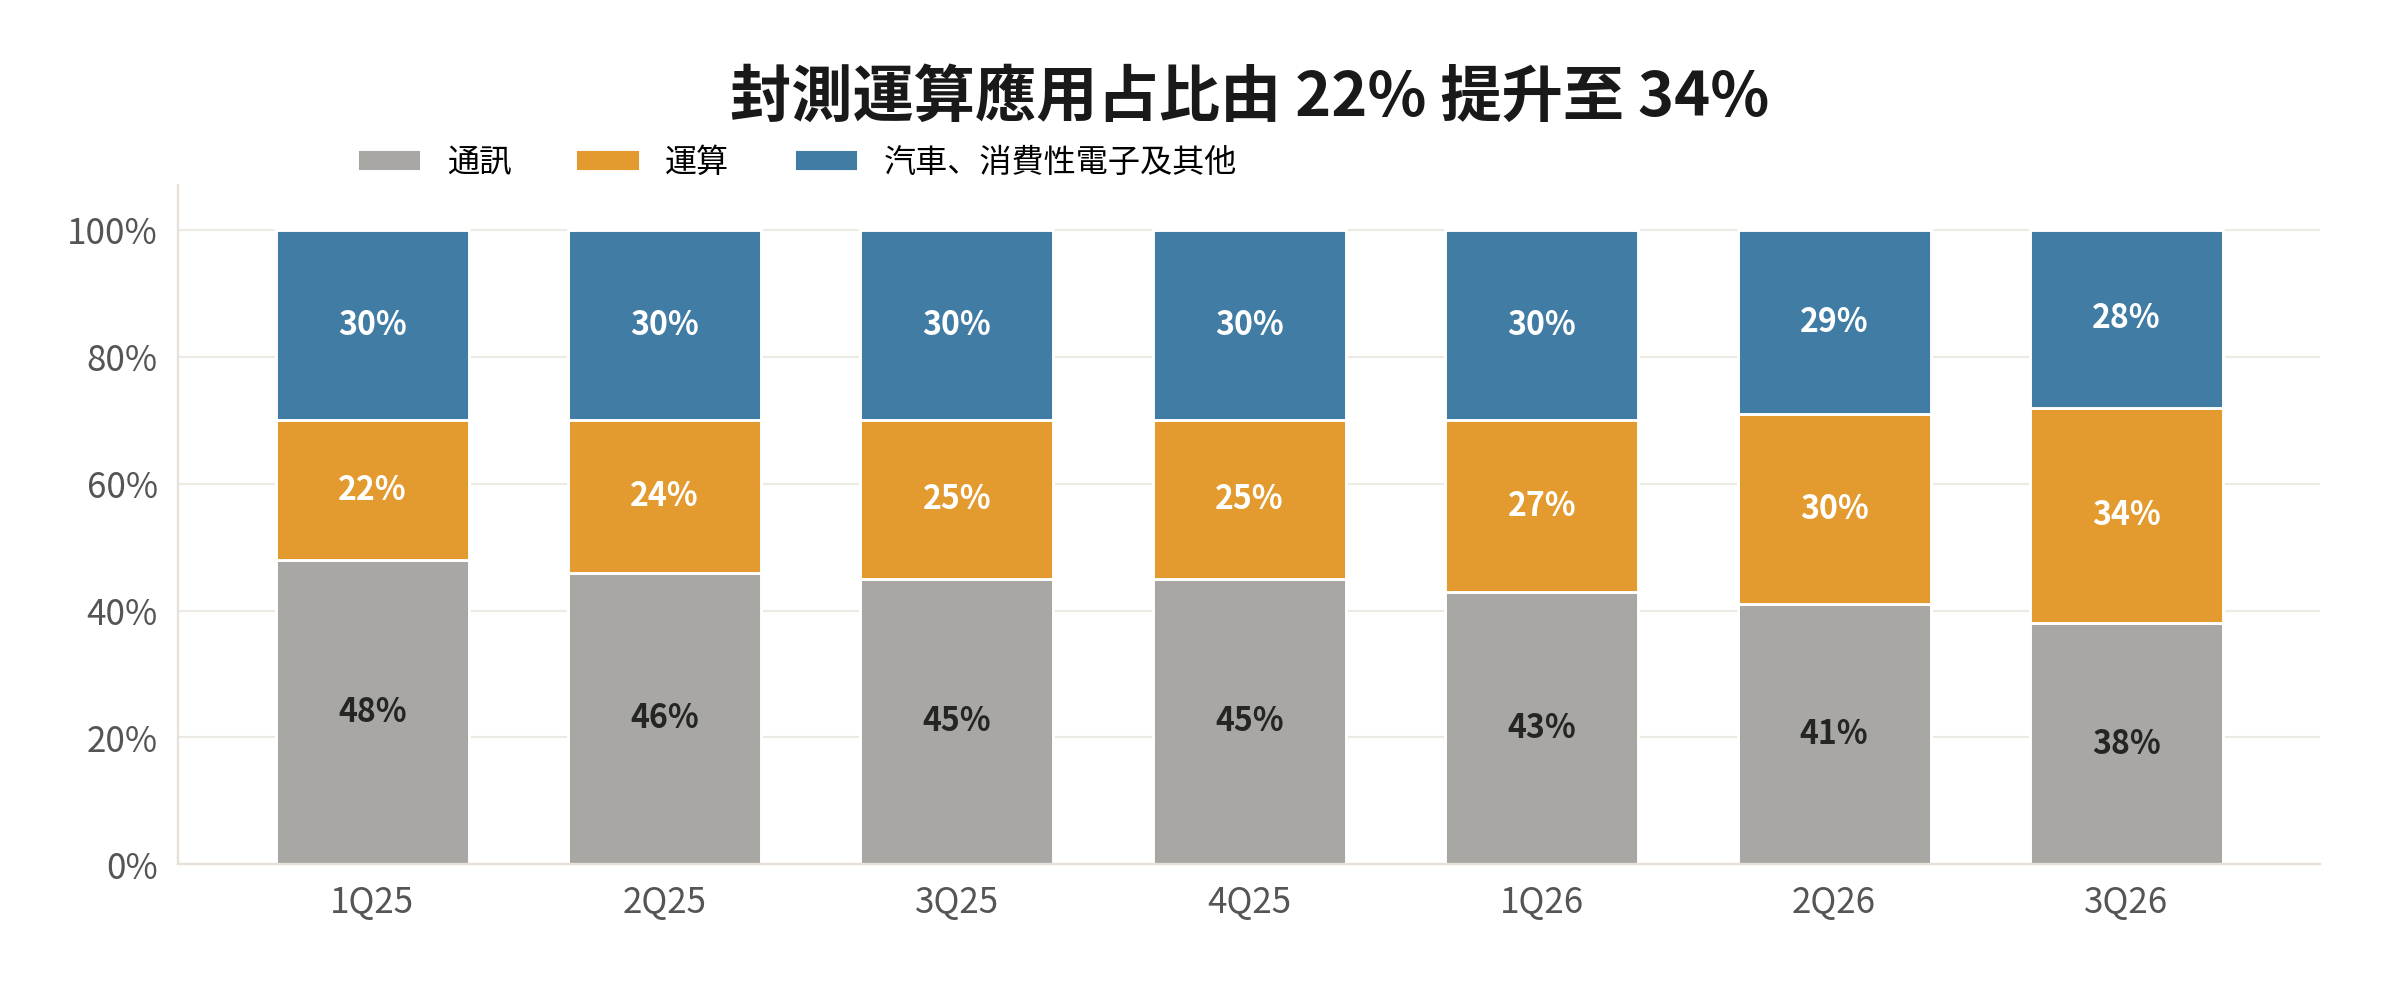
封測應用中,運算類占比由 2025 年第一季的 22% 提高到 2026 年第三季的 34%;同期間通訊類由 48% 降至 38%。管理層表示,LEAP 主要計入運算類、少部分計入通訊類,而第三季運算應用營收季增約 39%。這意味日月光封測產能的需求組成正在從較受消費性產品週期影響的領域,往 AI 與高效能運算相關需求傾斜。
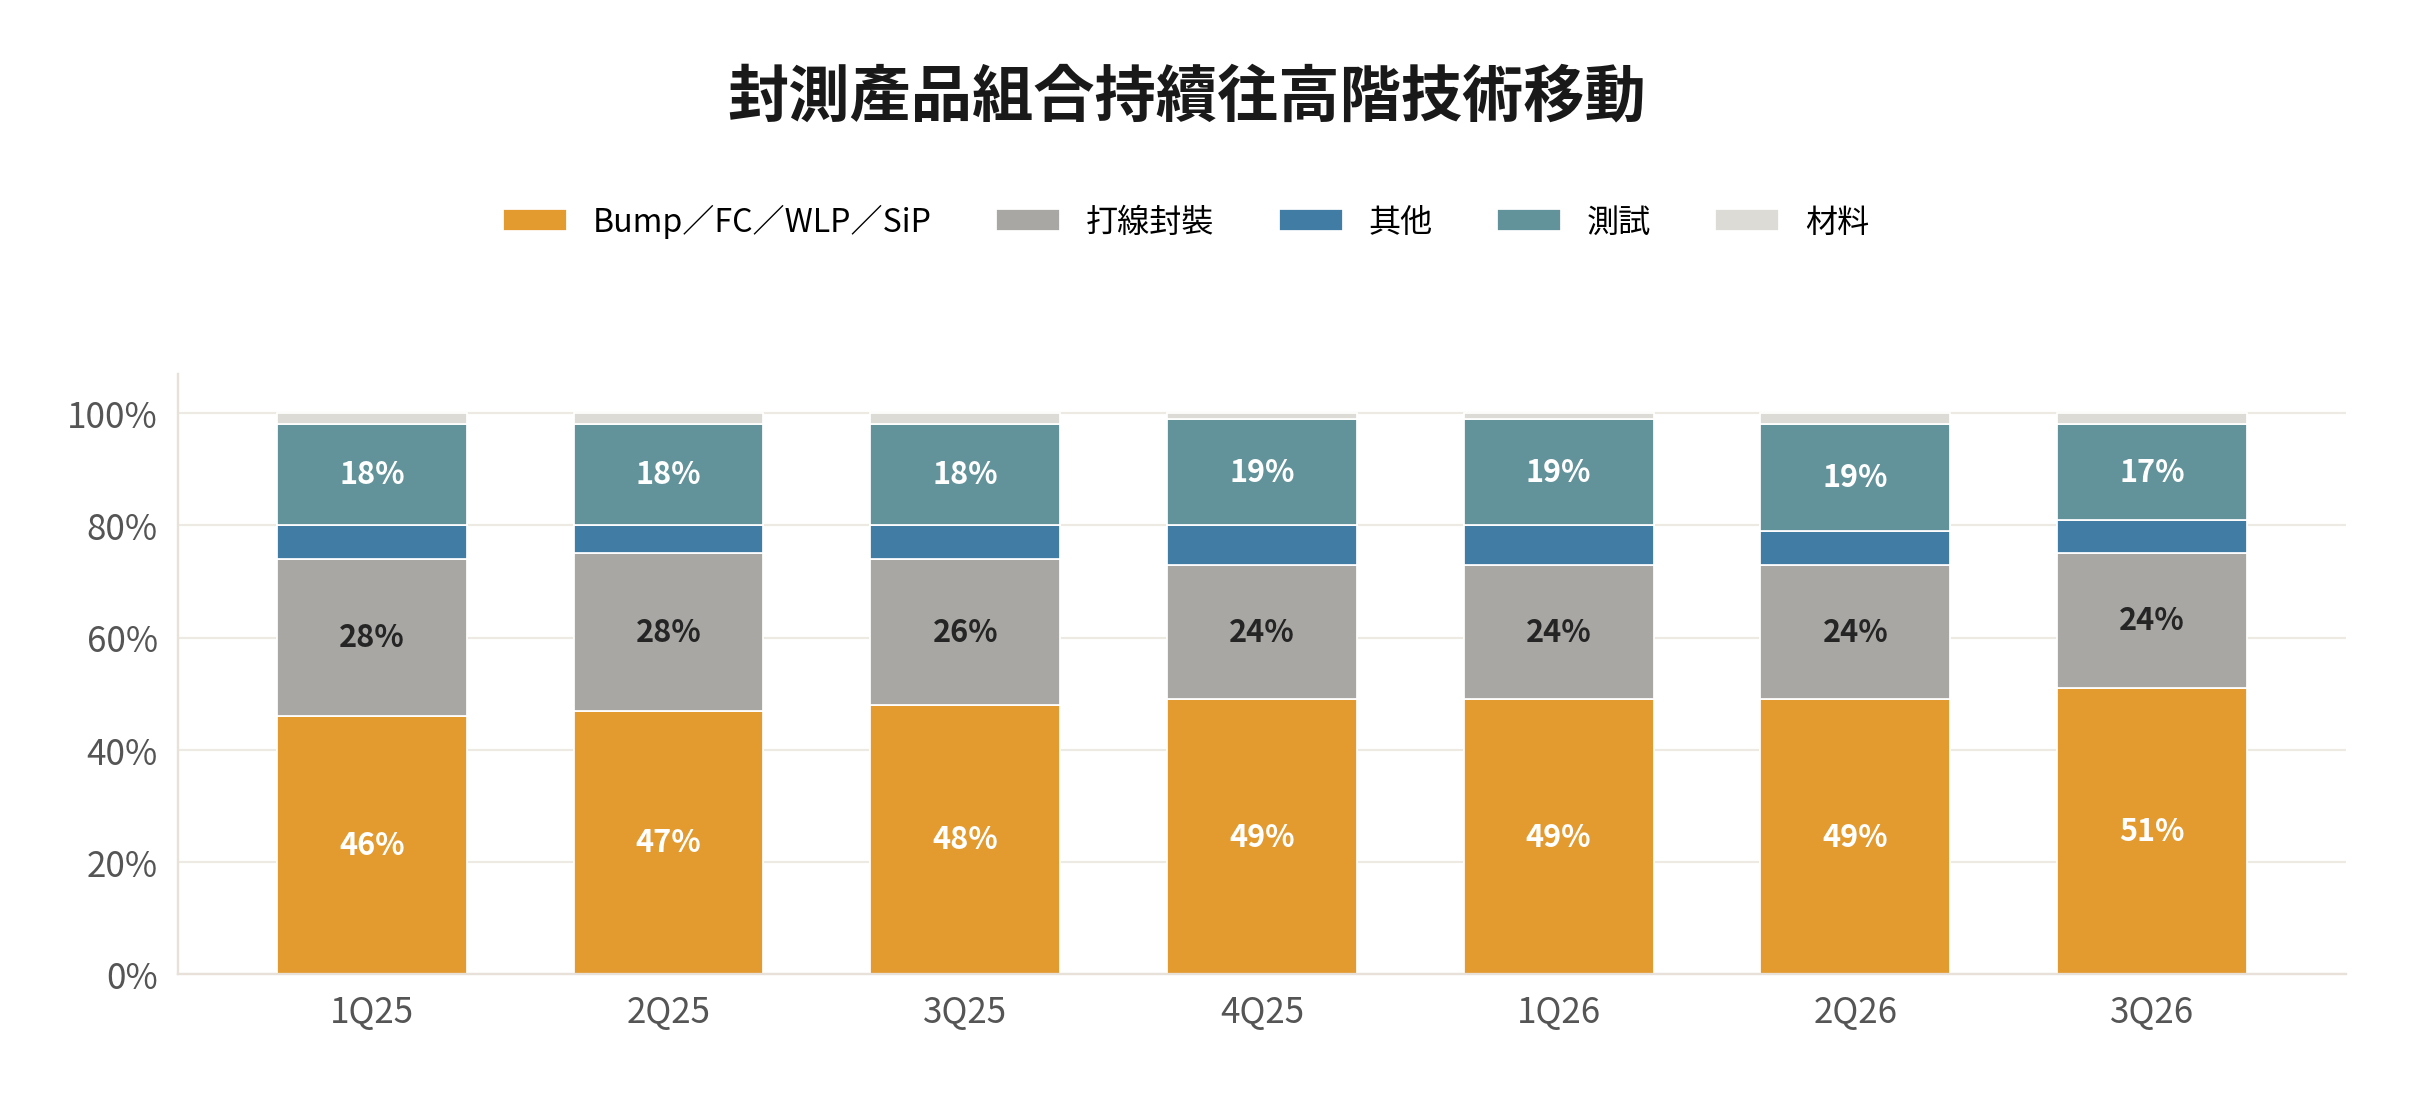
從封測服務類型看,Bump/Flip Chip/WLP/SiP 合計占比由 2025 年初的 46% 增至 2026 年第三季的 51%,打線封裝同期由 28% 降至 24%。
LEAP 明年再翻倍:市場要的已不只是後段封裝產能
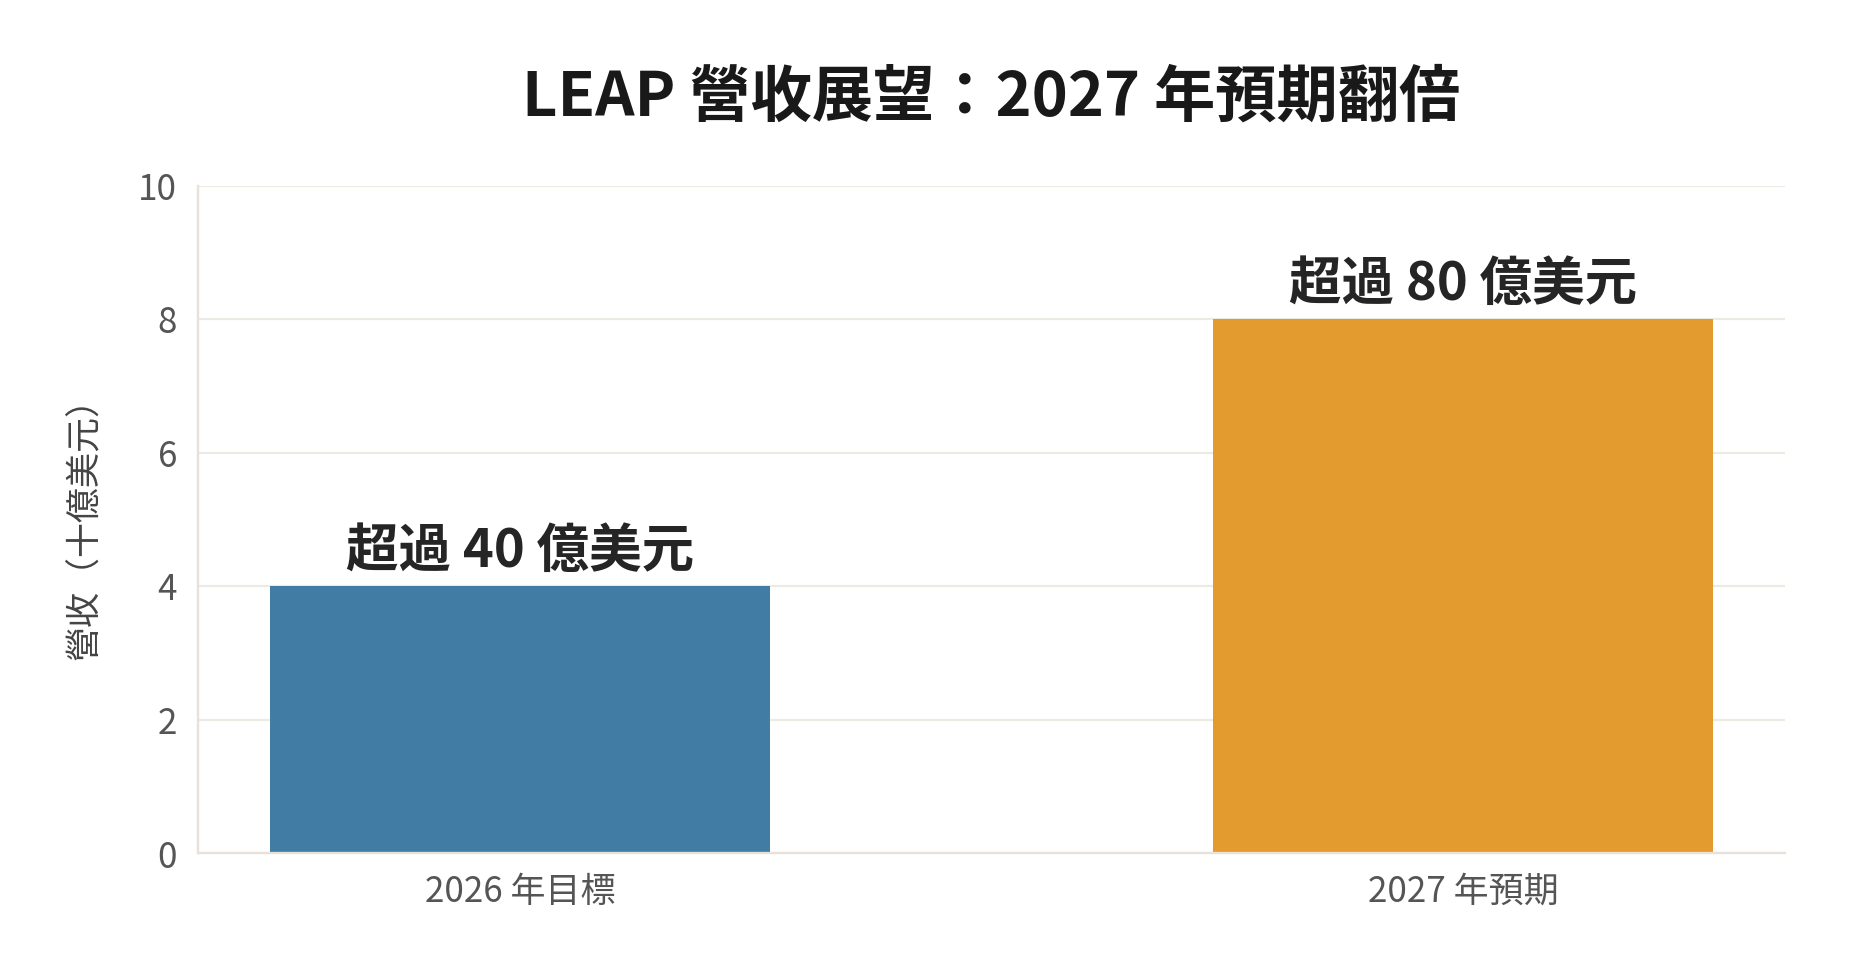
管理層將 2026 年 LEAP 營收展望從 37 億美元上修至超過 40 億美元,並維持 2027 年翻倍的預期,隱含 2027 年規模可能超過 80 億美元。這是本季最重要的前瞻性訊號之一:客戶需求增速超出原本規畫,新增高階設備較快完成安裝,使日月光得以提早認列新產能營收。
LEAP 的商業價值不僅在於晶片變大、封裝工序增加,而是高階封裝對製程整合、良率控制與交付時程的要求提高,使大型封測廠商更有機會擴大服務範圍。若同樣一顆高階晶片,委外服務從原本較少的後段工序,延伸至更多前後段封裝與測試流程,日月光可取得的每顆晶片服務價值就有機會提高。然而,產值提升仍取決於實際製程分工與議價條件,不能直接用晶片 ASP 推算封測收入。
Full Process:從部分製程委外走向完整製程服務
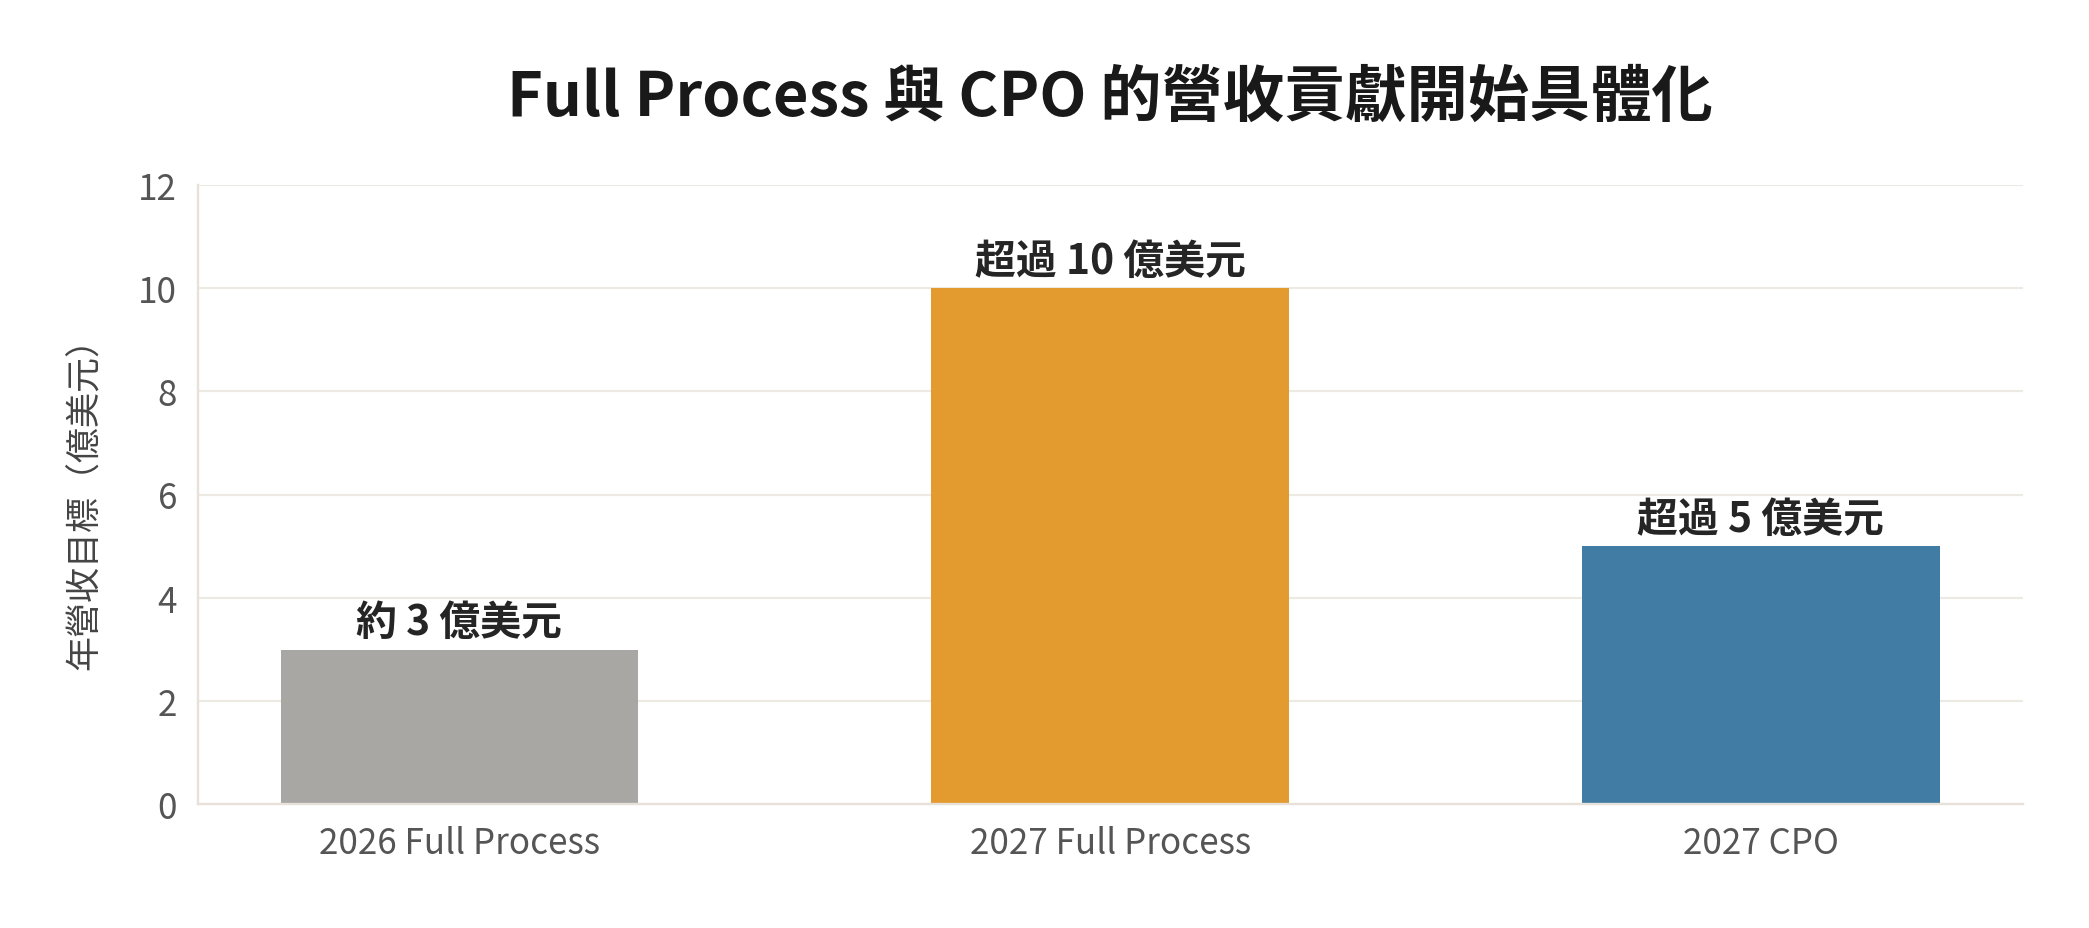
公司預期 Full Process 2026 年營收約 3 億美元,2027 年超過 10 億美元。逐字稿中也明確指出,良率已達可進入量產並大量出貨的水準,且目前已有多個客戶專案。相較僅承接 on-substrate 相關工序,Full Process 的商業意義在於取得更多流程整合責任;但公司並未公布每個 Full Process 專案的完整製程範圍,因此不宜逕自假定日月光將取代晶圓代工廠負責所有 CoWoS 製程。
日月光亦指出,資源有限時會優先配置較有效率的封裝產線,而測試擴張則優先投入 wafer sort,相對限制 Final Test 的擴張速度。這說明現階段管理層並非追求所有業務均衡成長,而是選擇在有限廠房空間中提高產出及策略價值。
CPO 進入量產,日月光開始站上光電互連的製造鏈
本次法說會,財務長表示 CPO 已於 2026 年第四季開始量產,預估 2027 年貢獻超過 5 億美元營收,並且計入 LEAP。相較只討論研究開發、樣品認證或幾年後的潛在機會,這項說法已包含實際量產與可量化的次年營收預期。
NVIDIA 在 2026 年 10 月 21 日的供應鏈擴產新聞稿中,宣布與矽品合作擴充台灣的 CPO 光引擎製造產能,目標在 2027 年中提高到當時基準的 15 倍,並在 2028 年底前進一步翻倍。需要區分的是,這裡描述的是光引擎產能倍數,不是日月光 CPO 營收將同步增加 15 倍或 30 倍。兩者間仍有產品單價、良率、產出利用率、代工範圍等轉換因素。
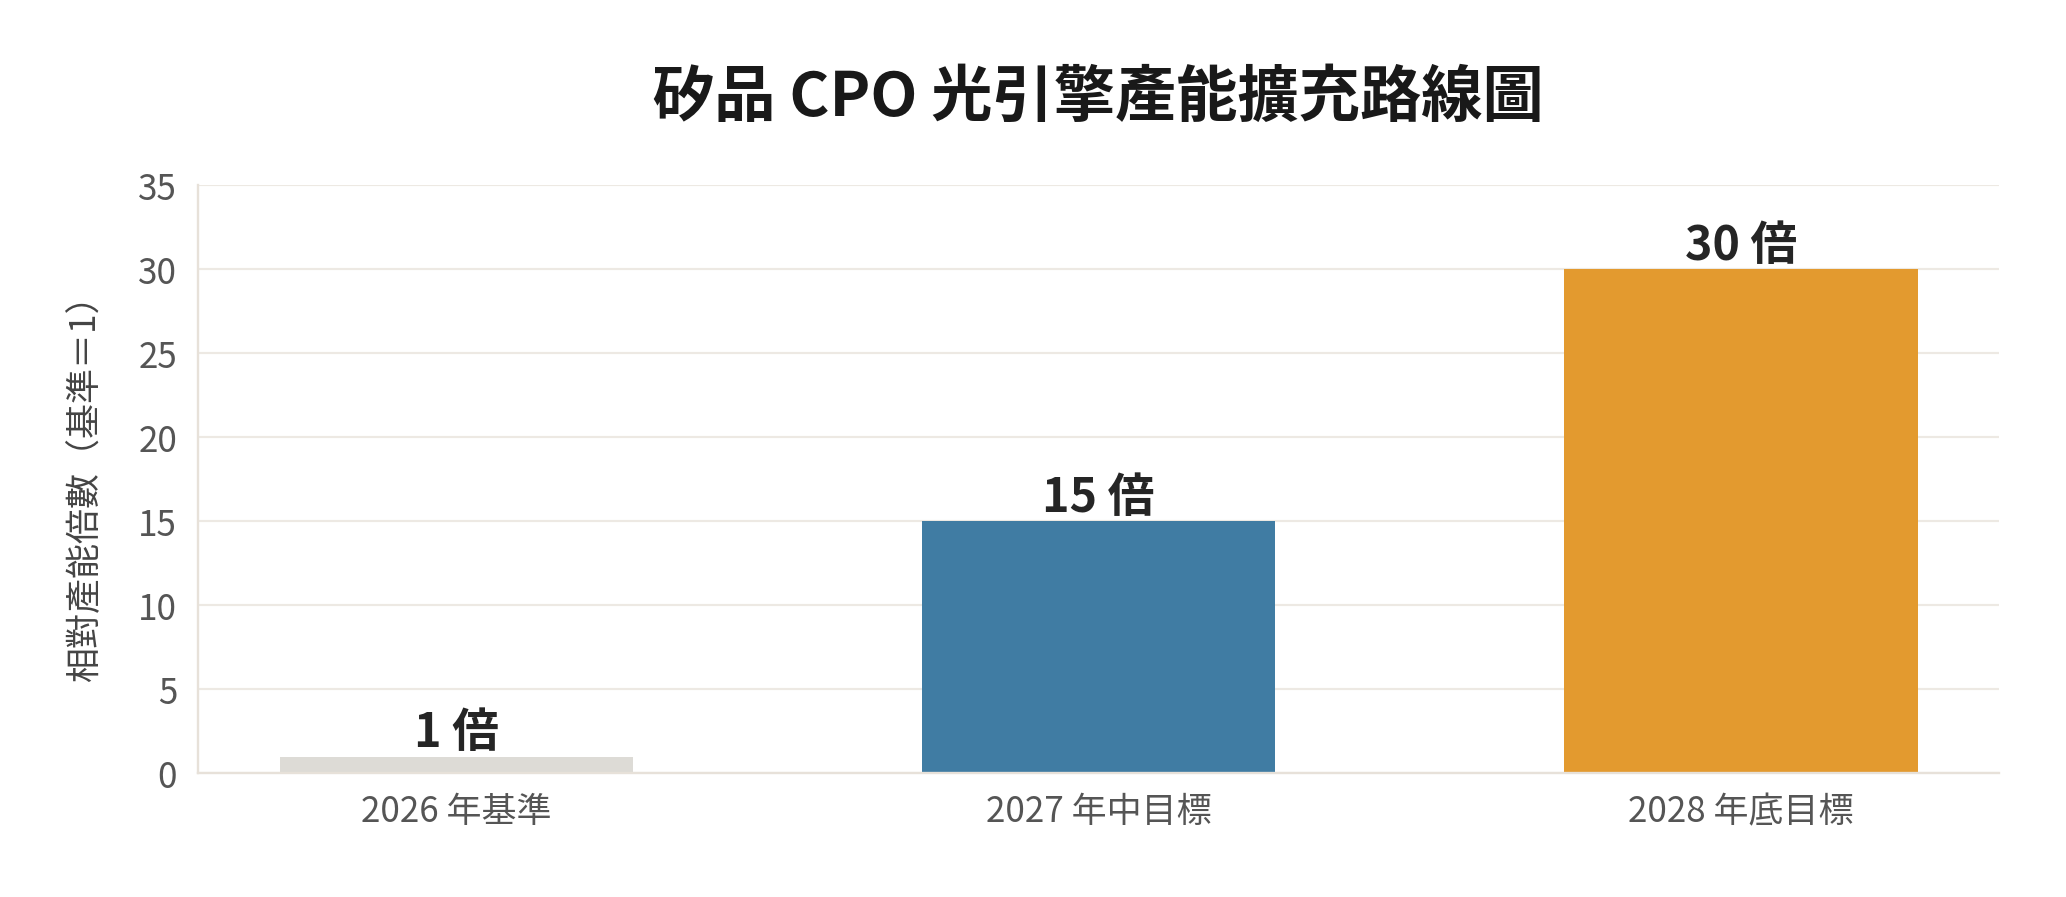
備註:倍數為雙方公布的規畫目標;2028 年 30 倍係由 2027 年 15 倍後再翻倍推算,非已達成產能。
CPO 的技術路線,是縮短高速電訊號從交換晶片到光學元件之間的傳輸距離,降低高資料速率下電互連的功耗、損耗及封裝限制。對封測廠而言,光引擎、光電晶片、基板與測試需要一起設計和驗證,會形成新的技術門檻。惟法說會尚未提供日月光在 CPO 中各項封裝或測試工序的營收拆分,投資人不應把「進入 CPO 供應鏈」直接等同「掌握全部光引擎製造價值」。
同時,公司認為 NPO(近封裝光學)與 CPO(共同封裝光學)未來可能並存,不宜將 CPO 視為取代所有光互連方案的單一路徑。對日月光而言,真正值得追蹤的是光引擎良率、測試難度、產能爬坡與量產後的毛利貢獻,而不只是客戶公布的擴產倍數。
產能空間成為瓶頸:日月光為何敢把資本支出提高至 115 億美元?
日月光將 2026 年資本支出預算由 105 億美元再度提高至 115 億美元,增加的 10 億美元分別有約 5 億投入廠房設施、5 億投入機器設備;新增設備預算中的約 60% 投向 LEAP、40% 投向主流先進產品。2026 年前三季累計資本支出已達約 80 億美元,其中設備約 48 億、廠房與土地約 32 億美元。管理層表示 2027 年投入金額可能高於 2026 年。
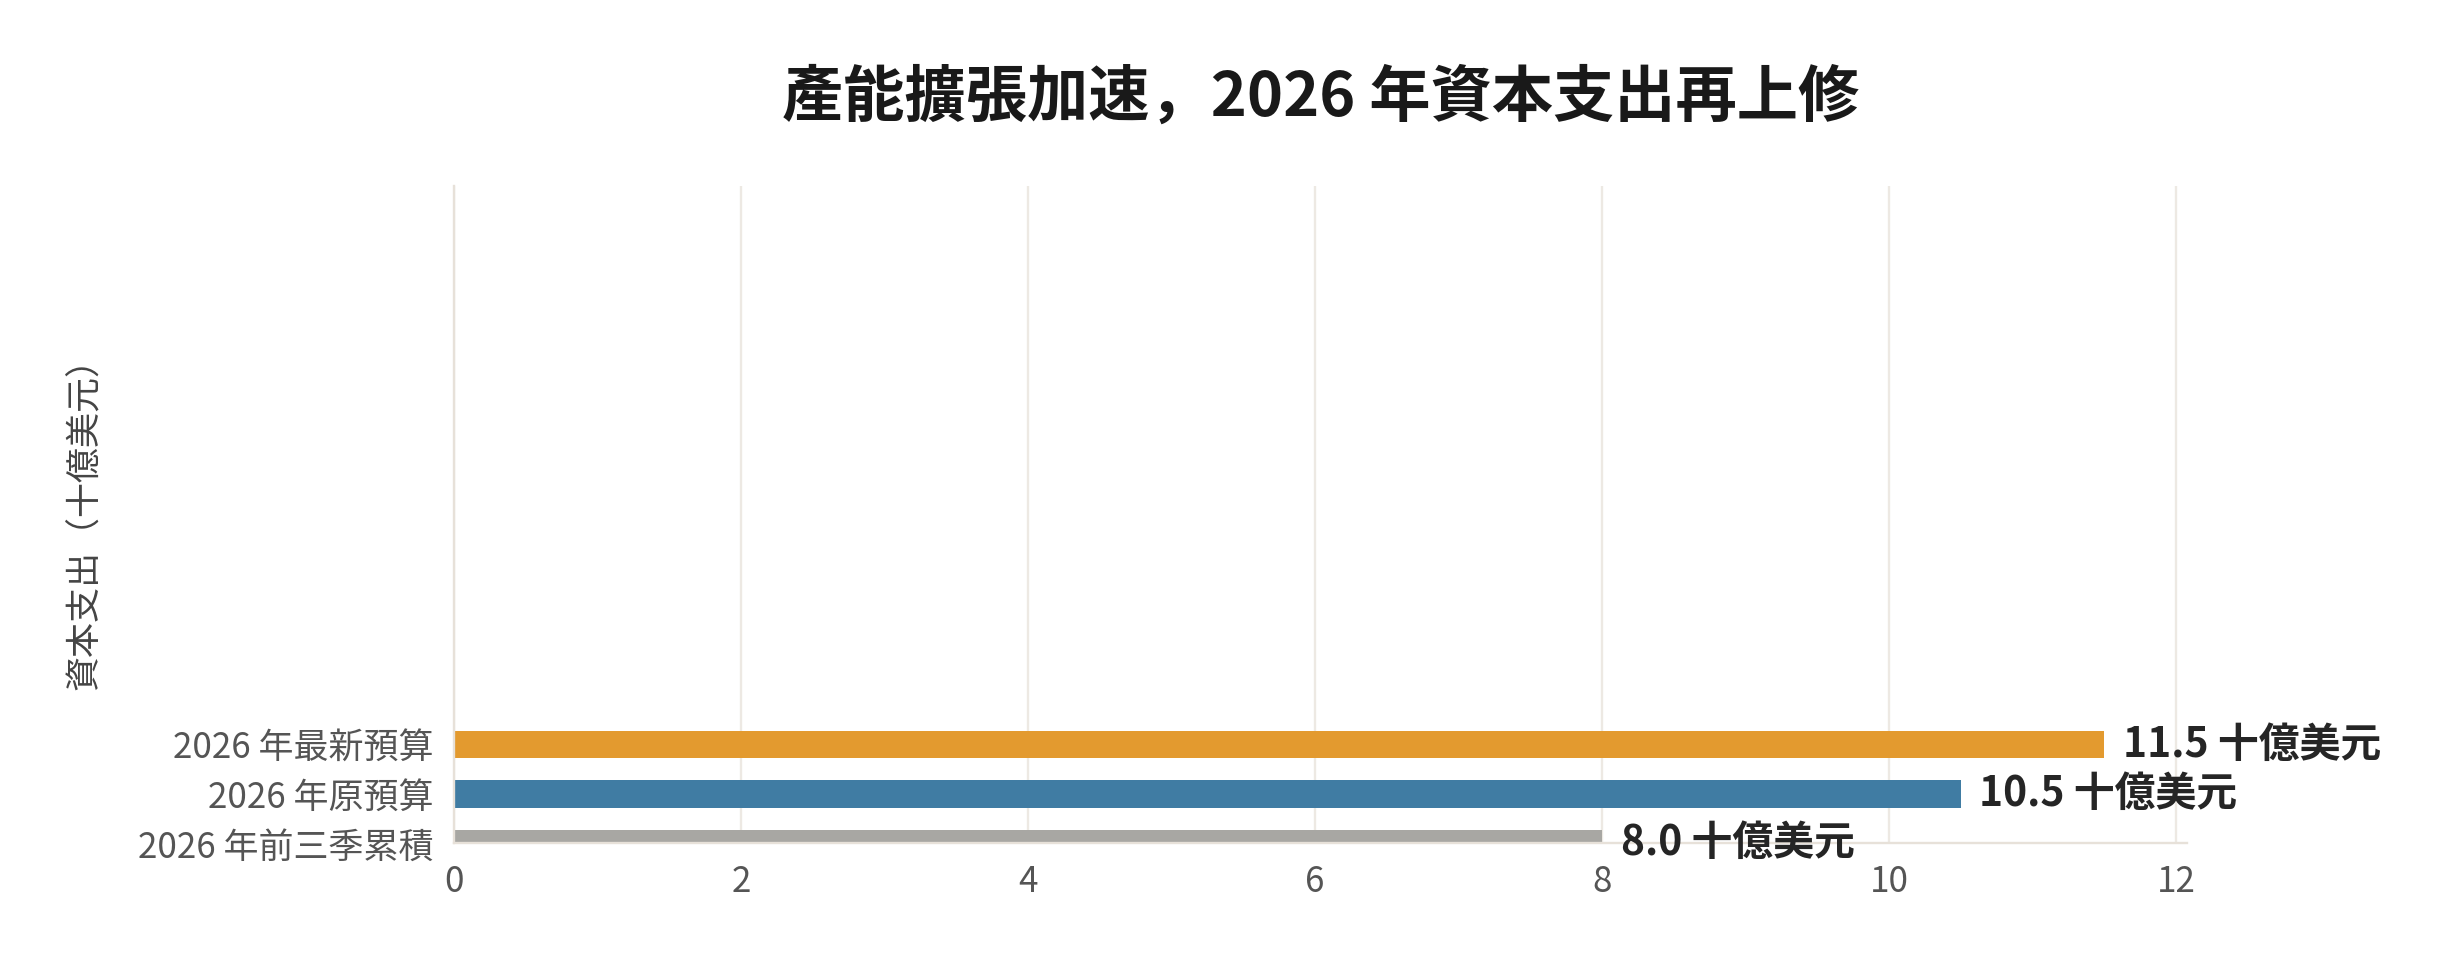
更值得注意的是,台灣目前有 22 個建廠專案進行中,管理層預計其中超過半數從 2026 年第四季到 2027 年開始貢獻部分營收。公司也考慮收購既有廠房,但合適的場址競爭激烈。這代表高階封測供給的限制從「設備採購」延伸到「土地、廠房、無塵室、安裝與驗證」,產能建置速度成為影響市占率的要素。
廠房不足短期支撐緊俏供需與較友善定價,但資本支出上升不等於股東報酬同步增加。第三季有息負債升至約 4,065 億元,較第二季增加約 1,002 億元,淨負債權益比率達 66%;管理層也預期 2027 年現金流可能繼續為負,資本支出一旦先行投入,未來折舊與融資成本將進入損益表,因此新產能的時間表、稼動率、良率與資本報酬率,是必須同步追蹤的風險。
EMS 營收成長強勁,但不應將營收增加等同獲利改善
第三季 EMS 營收達 934.69 億元,季增 42%、年增 35%;但毛利率降至 8.3%,比第二季下降 0.6 個百分點。公司解釋,部分消費性電子零組件因 AI 建置造成供應短缺、價格提高,採購成本轉嫁至客戶後會同時推高營收與材料成本,造成營收增長但毛利率下降的情況。
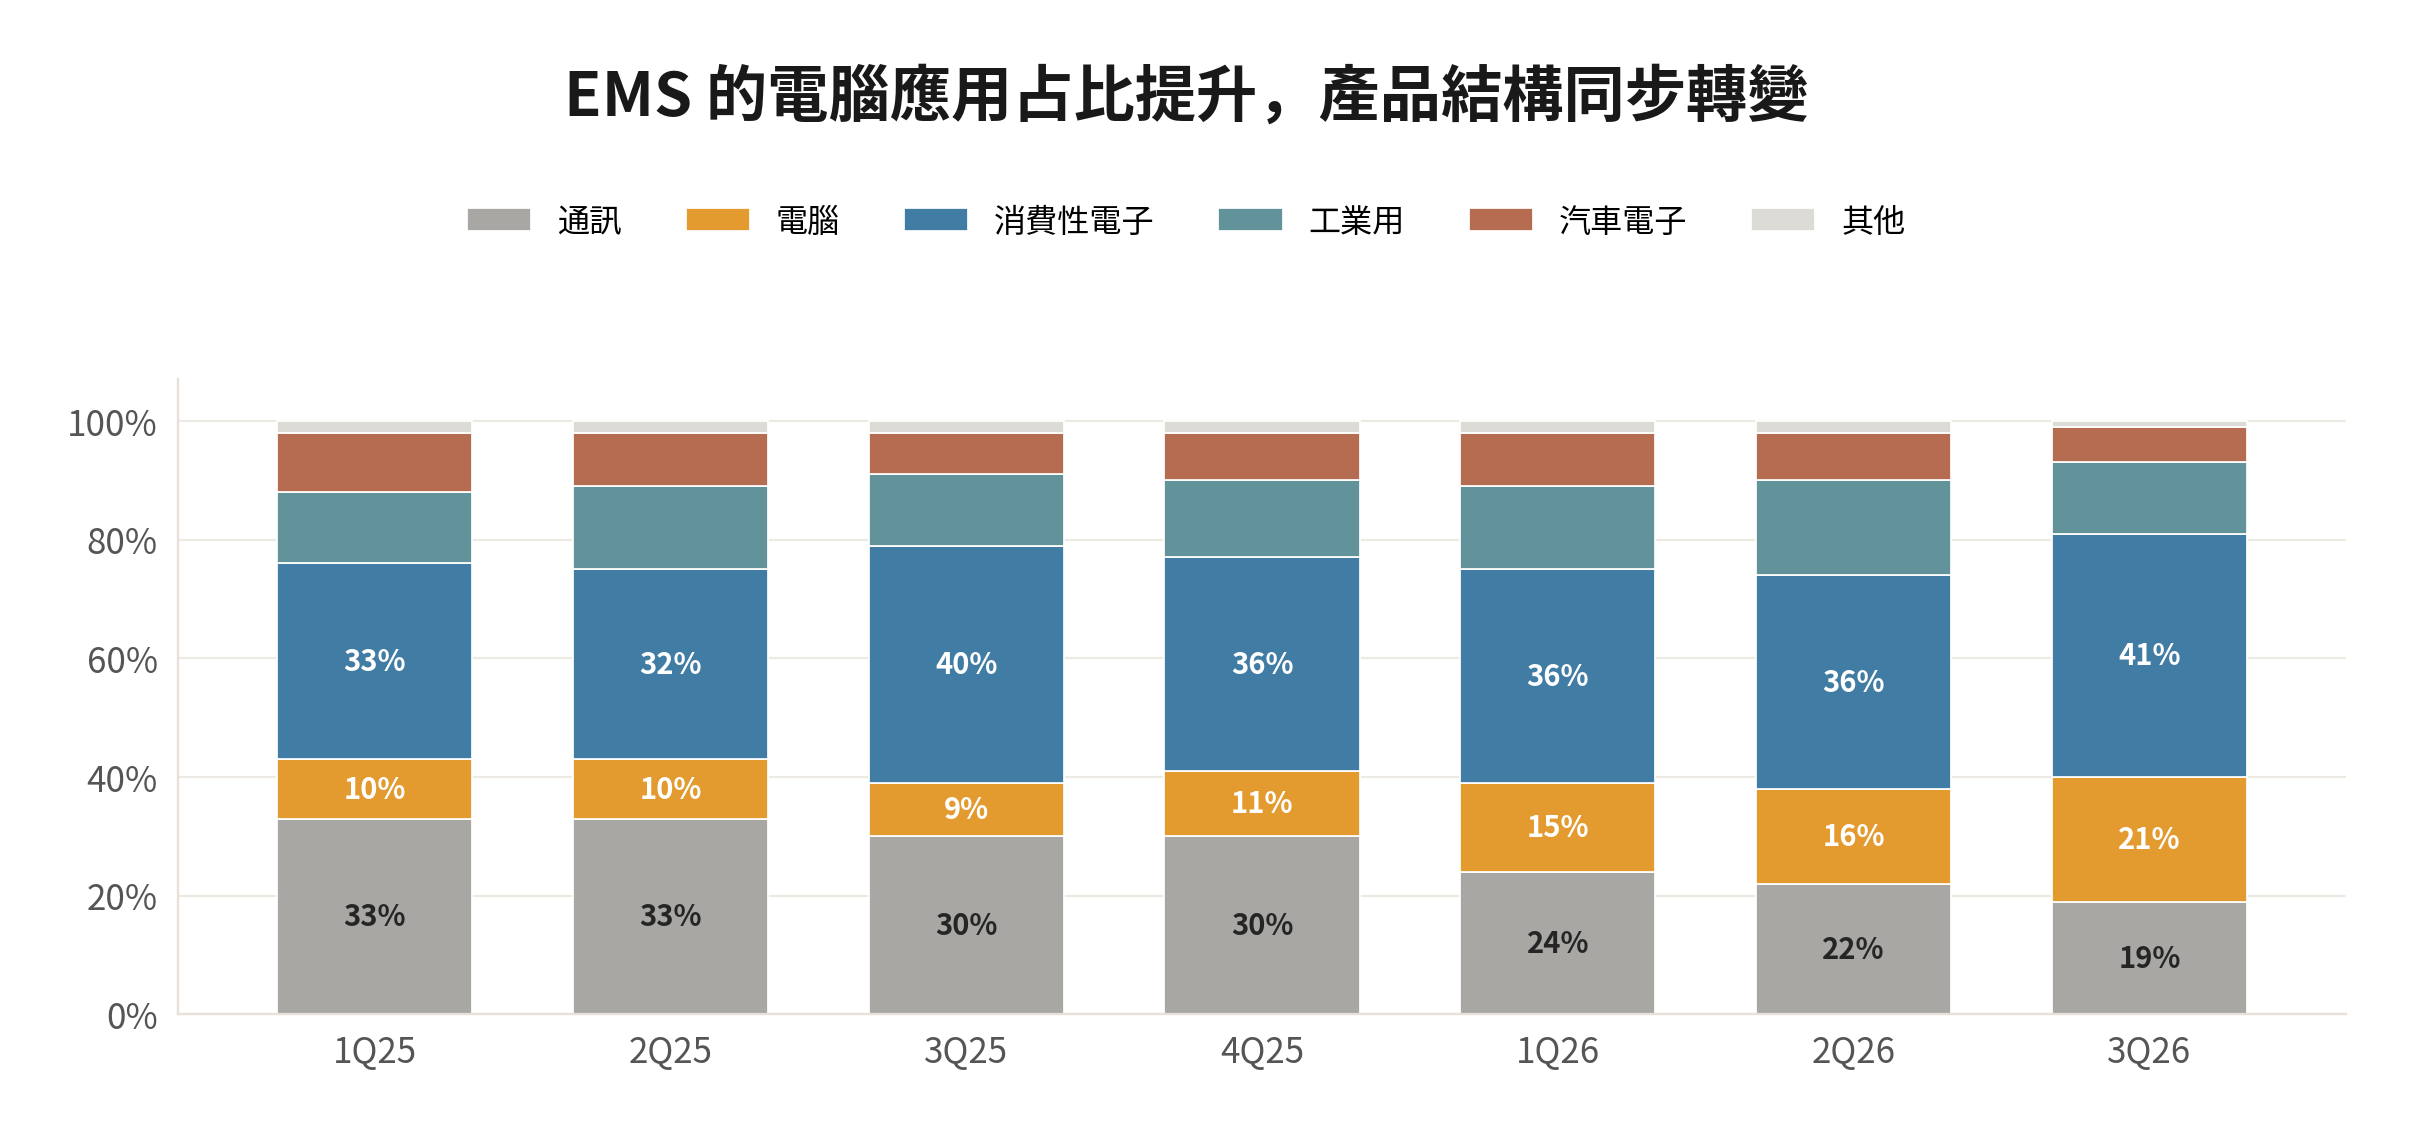
值得觀察的另一個轉變,是 EMS 電腦應用占比從 2025 年第三季的 9% 提高至 2026 年第三季的 21%,與 AI 加速器及高效能運算相關業務擴張有關。管理層指出 HPC 約占 EMS 整體營收的十多個百分點,未來重點會逐步向光學、矽光子、電源與 AI 相關裝置延伸。換言之,EMS 業務的成長故事也正從傳統通訊與消費電子向 AI 系統週邊擴展,但目前營收與獲利率的改善程度尚不一致。
第四季展望續強,但 2027 年的關鍵在產能轉換效率
依管理層 2026 年第四季指引,合併營收季增 6%~8%,換算約新台幣 2,588~2,637 億元;合併毛利率 23%~24%,營業利益率 14.5%~15.5%。其中封測營收預期季增 11%~13%,毛利率較第三季再提高 1~2 個百分點;EMS 營收估計約持平,營業利益率約 2%。指引以新台幣兌美元約 31.9 元為假設。
展望 2027 年,管理層對 LEAP、Full Process、CPO 與運算相關需求的方向十分積極,且認為封測毛利率可能以 30% 附近為基準再提升。然而,「每季毛利率續升」仍是一項前瞻性假設;新產能初期的良率、折舊、產品組合與匯率,都可能使實際獲利軌跡與指引不同。
產業地位與競爭:最大風險不是沒訂單,而是誰能掌握高價值製程
先進封裝需求強勁,並不代表所有參與者均可維持同等獲利能力。日月光面對的競爭包括其他大型 OSAT、晶圓代工廠與其相關體系,以及各自持有關鍵製程與設備的技術供應商。這些廠商可能在 on-substrate、完整封裝流程、晶圓測試和光電整合等不同環節競合,而非在所有工序直接競爭。
當投資人問到晶圓代工夥伴相關子公司擴充後段封裝是否威脅日月光時,管理層強調市場需求仍遠高於可供應產能,並認為自身規模使短期市占率不易受到重大影響。這項說法成立的前提是供給持續緊俏;若往後產能集中開出、客戶開始重新分配訂單,價格與產能利用率仍可能面臨壓力。
日月光的護城河可歸納為三個層次:第一,規模與資本能力,可同時執行多個擴產專案;第二,製程整合與量產經驗,能改善高價值封裝良率及交期;第三,跨封裝、測試與 EMS 的客戶協作,讓公司有機會參與系統級設計。不過,真正驗證護城河強弱的指標仍是價格、毛利、良率及資本報酬,而非公告的產能數量。
結論:日月光正從封測規模領導者,走向高階系統互連製造平台
這次法說最大的變化,是日月光的商業模式開始具有不同於過去傳統 OSAT 的成長特徵:先進封裝與晶圓測試需求增加、產品組合改善、CPO 進入量產、供給瓶頸延伸至廠房空間,讓公司在產業鏈的技術地位與獲利彈性同步提高。
但未來幾年最值得檢驗的不是 LEAP 是否仍在成長,而是成長過程中是否維持足夠的資本效率。投資人可優先追蹤:2027 年 LEAP 能否如期倍增;Full Process 與 CPO 的營收轉換;新增廠房實際開出時程;封測毛利率是否在排除匯率後仍提升;以及負債與自由現金流的走向,這些指標將決定日月光此輪成長究竟只是產能循環,還是可持續的獲利結構轉型。
日月光投控 Q&A 重點
Q1: 2026 年及 2027 年 LEAP 營收預估有無更新?全流程、OS 外包與測試的佔比如何?
A: 我們將 2026 年 LEAP 營收預估由上一季提到的 37 億美元上修至超過 40 億美元。2027 年我們仍維持 LEAP 營收倍增的預估。
Q2: 全流程 CoWoS 今年下半年的放量與良率狀況如何?2027 年客戶與產品是否會更多元?
A: 2026 年全流程營收進度符合預期,維持約 3 億美元,其他進度也都按計畫進行。明年我們預期全流程營收將超過 10 億美元,良率也已達到可以量產與大量出貨的水準。
Q3: 第三季毛利率較財測高出約 150-200 個基點,第四季仍有上行空間,主要來自價格還是全流程放量?既然已超越過去的結構性區間,未來幾年該如何看待毛利率區間?
A: 隨著 LEAP 業務持續放量,第四季及明年的毛利率將進一步改善。由於我們的業務結構正快速且顯著地變化,所謂的結構性毛利率已不再適用,過去的結構性毛利率上緣現在已成為我們的基準。明年隨著產能持續擴充,加上非常友善的定價環境,我們預期毛利率將以 30% 為基礎逐季改善。
Q4: 撇除測試,LEAP 各製程中毛利率最高的是哪一項?是否已有接近 40% 的製程?
A: 我們不評論個別產品或封裝的毛利率。但整體而言,LEAP 的封裝與測試業務都有助於拉升毛利率,毛利率將持續擴張。
Q5: 2027 年全流程營收逾 10 億美元似乎偏保守,客戶合作狀況為何?22 個建廠專案若於 2028 年全數放量,成長率能否延續?
A: 我們目前與多家客戶合作,但受限於產能,正積極擴建。雖然需求存在,我們仍在努力追趕供給,明年的需求可能遠高於我們能交付的量,因此目前仍以超過 10 億美元預估。目前最大的瓶頸仍是廠房空間,其他環節也有不同程度的限制。
Q6: 全流程 10 億美元主要來自哪些類型?LEAP 未來兩年的成長拆分為何?明年成長是否仍以 On-Substrate 為主?
A: 全流程大多屬於客戶專屬的案件,目前無法進一步說明類型。明年成長確實仍以 On-Substrate 為主,但測試需求也非常強勁,封裝與測試都有很強的動能,我們的產能仍在追趕。全流程進度符合規劃,我們保守預估明年超過 10 億美元。另外我們也切入 CPO 等新專案,預期 2027 年 CPO 營收將超過 5 億美元,並計入 LEAP 營收。
Q7: 輝達執行長提到明年 CPO 產能將放大 30 倍,未來是否會單獨揭露 CPO 營收?兩、三年後的 CPO 營收貢獻預期為何?
A: 我們目前已大致依 OS、全流程、晶圓針測及 CPO 分項說明。CPO 目前有明年的預估,更長期的展望要等現階段的建置完成後才會更清楚。
Q8: 第三季 ATM 毛利率已略高於 30%,在 LEAP 比重提升、主流封測稼動率與價格同步改善下,能否以第三季毛利率作為未來的基本情境?毛利率改善中產品組合、價格與稼動率各貢獻多少?
A: 是的,我們已將過去的結構性毛利率上緣作為明年的基準,明年也將逐季改善。第三季毛利率改善主要來自 LEAP 放量,以及包含一般市場封裝與測試在內的整體稼動率提升。隨著 LEAP 持續擴大、一般市場維持健康成長,我們預期明年毛利率將持續逐季改善。
Q9: 前三季已執行年度資本支出預算(已二度上修至 105 億美元)的八、九成,今年是否再上修?是否會像晶圓代工夥伴一樣收購面板廠等既有廠房?
A: 廠房空間仍是我們的主要限制之一,我們正積極尋找合適的既有廠房收購,但競爭非常激烈,合適的標的並不多,這是持續進行中的工作。今年資本支出由 105 億美元上修至 115 億美元,新增的 10 億美元中,一半用於廠房裝修,另一半用於設備,設備部分 60% 投入 LEAP、40% 投入主流先進封裝。
Q10: 明年資本支出是否仍呈上升趨勢?是否與客戶有預付款等資金安排?同業與晶圓代工夥伴皆表示明年資本支出將大幅提升,日月光是否也同樣積極?
A: 需求非常強勁,明年展望也很好,我們認為明年資本支出將高於今年,研發也會持續投入。資金方面,我們有多元且具成本效益的來源,不會迴避必要的投資。明年仍會是負現金流,但長期將趨於平衡,資金來源也包括與不同客戶安排的貿易融資。我們不以同業作為資本支出的比較基準,但我們看到明年有大量的業務機會,會積極投資爭取。
Q11: 明年測試業務的成長如何?最終測試與晶圓針測如何比較?測試的產能吃緊程度是否高於封裝?
A: 今年第三、四季的模式將延續到明年。在資源有限下,封裝成長將快於測試;測試方面我們會優先投資晶圓針測,而非最終測試。主要是空間的問題,目前封裝的空間使用效率高於測試,因此我們會優先配置封裝。
Q12: 關鍵客戶上週表示將在日月光廠區擴大 CPO 產能,並於 2028 年再倍增,日月光在 CPO 封裝與測試中的角色為何?相關資本支出與營收貢獻為何?
A: 我們不評論特定產品或客戶。整體而言,我們是 CPO 推動中最積極的參與者,與晶圓代工夥伴及客戶共同合作。依目前客戶的預估,我們預期明年 CPO 營收將超過 5 億美元。
Q13: LEAP 與主流封測普遍供給吃緊,價格調漲對毛利率的貢獻為何?
A: 我們不評論價格,會依情況採取最合適的定價策略。我只能說,不論 LEAP 或一般市場,目前都處於非常友善的定價環境。
Q14: CPO 5 億美元營收中,測試與 On-Substrate 何者貢獻較大?
A: 這部分無法評論。
Q15: 台積電旗下子公司也切入 On-Substrate 業務並大量採購設備,這是需求外溢還是實質競爭?是否會出現價格競爭?
A: 代工夥伴子公司的情況較為敏感。以規模而言,我們是這個領域的主導者,其他競爭是代工夥伴與客戶出於需求的必要安排,目前不認為會明顯改變市佔格局。我們仍處於追趕模式,盡力供應以滿足需求。以雙方的規模差距來看,我不認為會引發價格戰。
Q16: 前段已出現 PC 與智慧型手機砍單的訊號,非 AI 業務的看法及對中期展望的影響為何?
A: 今年一般市場的成長遠優於年初預期,我們預估一般市場業務將成長超過 20%。手機與 PC 因零組件價格高漲而處於疲軟期,但車用與工業的復甦,以及更重要的 AI 周邊晶片需求,足以彌補這部分。我們預期明年一般市場仍將強勁成長。
Q17: 如何看待 CPO 與 NPO?日月光能否掌握 NPO 商機?CPO 技術是否成熟到 2027 年能放量?
A: CPO 我們已於第四季開始量產,並將延續至 2027 年,預估明年 CPO 營收超過 5 億美元。NPO 與 CPO 將會並存,差異在於兩種封裝的效能表現。若 NPO 有實際需求,我們也將是其中的主要參與者。
Q18: 今年 EMS 的季節性與往年不同,旗艦手機客戶明年初將推出低階機款,2027 年上半年 EMS 業務應如何看待?
A: 我們預期 2027 年 EMS 業務仍會成長,重心在高效能運算,目前約佔 EMS 營收十多個百分比,且快速提升;通訊與消費性相對較弱。EMS 將持續往光學、矽光子、電源相關元件及 AI 相關業務發展,AI 相關業務將是主要成長來源。
Q19: 第三季電腦應用成長亮眼,未來一、兩年在 GPU、CPU、ASIC 與網通交換器之間鎖定哪些應用?
A: 我們無法具體說明。以技術布局而言,目標是涵蓋高效能運算領域中所有適用的產品。
免責聲明
本報告內容使用 AI 技術根據各家公司法說會之影音內容進行摘要整理。本文件的目標是協助讀者快速理解各公司法說會之重點,包括營運狀況、財務表現及未來展望,內容僅供參考,不構成任何投資建議。
本摘要僅供參考,若有進一步需求,請查閱原始影音及法說會簡報內容或公司官方公告。

留言