0%
文章內容僅供參考,不構成任何投資建議,投資前請務必獨立判斷,並自行承擔投資風險及盈虧。


本文已於 更新
1. 營運摘要
-
2026 Q3 營收季增 15%,但毛利率明顯下滑。 第三季營收 156.51 億元,QoQ +15%、YoY -11%;毛利率 42.2%,較第二季 49.4% 下降約 7.2 個百分點;營業利益 47.35 億元,QoQ -8%;稅後淨利 51.82 億元,QoQ +11%,單季 EPS 39.62 元。毛利率下滑主要受到新機種良率較差與綠電成本增加影響。
-
手機拉貨動能轉弱,2026 Q4 展望偏保守。 公司表示 10 月客戶拉貨量與 9 月相當,11 月預期開始下滑。部分客戶自 9 月起已下修需求,管理層對新機銷售表現看法保守。由於客戶未提供長期拉貨預測,目前無法判斷 2027 年第一季是否有機會優於過往季節性表現。
-
綠電成本成為結構性壓力,2027 年報價已確定。 因客戶要求使用綠電,相關成本可能長期影響毛利率。2027 年報價已完成協商,若要透過產品漲價轉嫁新增成本,最快可能需要等到 2028 年。短期毛利率改善主要仍依賴產品良率提升。
-
FA 認證取得正面進展,2027 年將進入光通訊業務量產驗證期。 目前 FA 試產線已完成,客戶多次到廠參觀及確認製程數據,管理層表示客戶認證「應該算通過」。公司預計於 2027 年中建置初步產能,並有機會在下半年開始量產 FAU。
-
光通訊產品由 FA 延伸至 FAU + Carrier,產品整合程度提升。 原先規劃供應 FA(Fiber Array,光纖陣列),但客戶希望直接採購 FAU(Fiber Array Unit,光纖陣列單元),降低零組件整合時的良率責任爭議。公司因此規劃自製 FA、外購 PMLA 等零件完成 FAU,並爭取整合 Carrier,進一步提高產品附加價值。
-
2028 年下一世代多排 FA 有望成為新成長機會。 目前準備量產的產品以單排 FA、GC(Grating Coupling)架構為主。下一世代 Multi-row FA 已進入送樣階段,最快對應 2028 年專案,且公司已與多家終端客戶共同開發下一世代產品。
-
公司積極投入 FAU 產能,長期資本支出將增加。 第三季資本支出 81.8 億元,折舊約 20.4 億元。公司規劃將一座新完工的大型廠房投入 FAU 生產,近期購置的土地也主要規劃用於新事業擴產。部分新廠若於 2027 年動工,預計 2030 年完工。公司目前現金充足,暫無額外籌資需求。
2. 主要業務與產品組合
手機光學鏡頭:營收基本盤,持續朝高階規格發展
大立光主要從事高階光學鏡頭的研發與製造,手機鏡頭仍是公司核心業務。產品競爭優勢主要來自精密光學設計、模具加工、塑膠光學鏡片製造及自動化組裝技術。
2026 年第三季鏡頭出貨量組合如下:
-
2,000 萬畫素以上:10–20%。
-
1,000 萬畫素:60–70%。
-
800 萬畫素:0–10%。
-
其他鏡頭:20–30%。
第三季新機種的製造難度提高,特別是可變光圈相關產品,導致初期良率較差,影響毛利率。管理層指出,目前良率已逐步改善,但客戶拉貨高峰已過,短期出貨動能難以持續提升。
未來產品升級方面,2027 年將有新一代主鏡頭規格升級,目前仍處送樣階段;潛望式鏡頭的新一輪重大升級,管理層認為較可能發生於 2028 年。
公司並未揭露不同鏡頭產品的營收、毛利率或客戶占比。
FA/FAU 光通訊業務:從光學零件製造跨入精密耦合組裝
公司近年將既有精密光學技術延伸至 CPO(Co-Packaged Optics,共封裝光學)相關應用,產品布局包含 FA、FAU、微透鏡相關組件及 Carrier 組裝。
目前規劃的產品供應方式為:
-
FA: 大立光自行製造光纖陣列,透過精密自動化製程控制光纖排列與對位。
-
PMLA: 採用外購方案,因客戶已有通過認證的相關供應商。
-
FAU: 結合 FA 與外購光學零件,透過光學耦合與組裝製程製成完整單元。
-
Carrier: 規劃外購相關板材及定位零件,由大立光執行整合組裝,爭取供應 FAU + Carrier。
公司原先希望僅生產 FA,避免與既有 FAU 組裝廠商競爭,但客戶目前傾向直接採購整合程度更高的 FAU,以減少零組件供應商之間的責任爭議。
大立光表示,目前現世代方案較接近受託製造模式,而下一世代產品則已開始直接與多家終端 CSP 客戶合作開發。
目前主要量產專案仍為單一客戶,且尚無正式揭露的訂單、營收或產能數字。
下一世代光學技術:多排 FA、EC 與可拆卸式架構
2027 年規劃量產的產品主要使用 GC 架構,單排 FA 為主流。至於 EC(Edge Coupling)技術,公司目前正與客戶共同開發,但尚未確認能否進入商業化量產。
下一世代的 Multi-row FA 目前處於送樣階段,最快對應 2028 年專案。管理層指出,多家終端客戶正在討論下一世代方案,且多數與多排 FA 有關。
另一方面,客戶對 Detachable FAU(可拆卸式 FAU)的需求增加,不過可拆卸結構將導入更多機械與光學公差要求,使原本已相當困難的精密對位製程更加複雜。
3. 財務表現
2026 Q3 財務概況
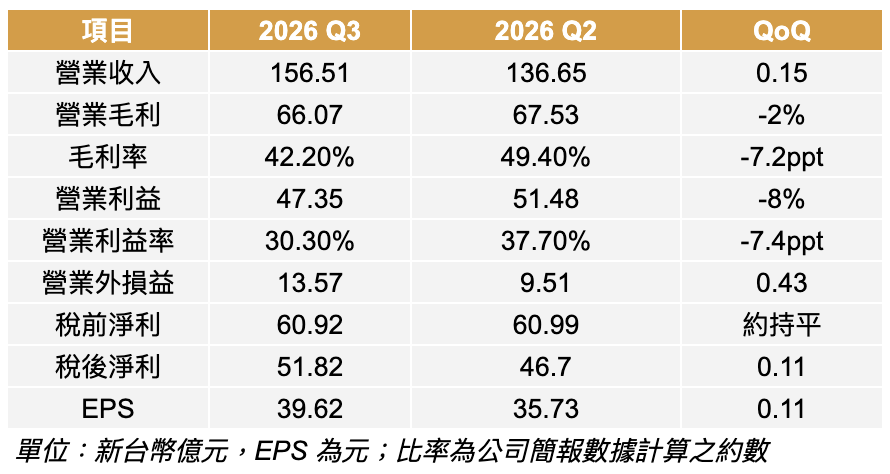
第三季營收雖隨新機拉貨增加,但毛利率季減約 7.2 個百分點,使營業利益較第二季下降約 8%,顯示新產品良率及成本上升的影響超過營收增加帶來的效益。
業外損益部分,第三季認列營業外利益 13.57 億元,其中匯兌收益約 1.97 億元,對稅後淨利具有一定貢獻。
2026 年前三季累計財務表現
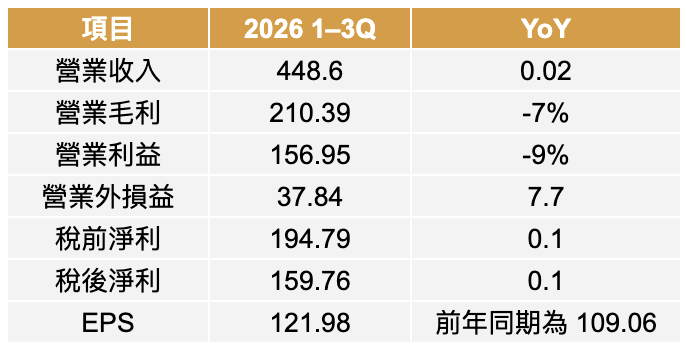
前三季營收雖然年增 2%,但營業毛利及營業利益分別年減 7% 和 9%,反映本業獲利能力受到壓力。
另一方面,營業外損益大幅增加,帶動稅後淨利年增 10%,使整體淨利成長表現優於本業。
資產負債表與資本支出
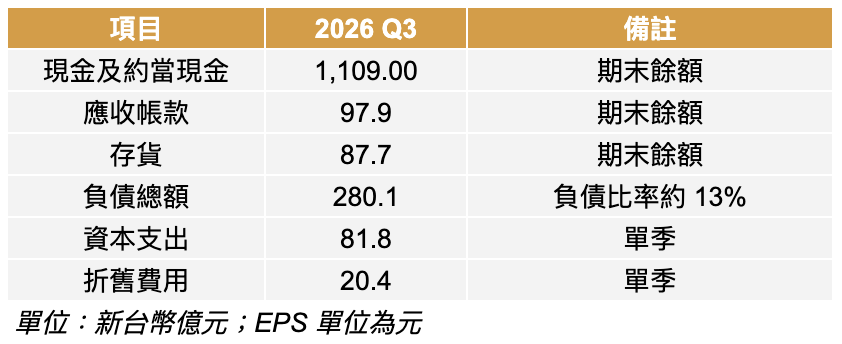
第三季資本支出為 81.8 億元,折舊約 20.4 億元;本季資本支出包括大部分已公告的土地購置。
公司現有現金水位及低負債比率,提供新事業擴產所需的資金彈性。管理層亦表示,目前暫無額外籌資需求。
不過,未來若持續投入 FAU 設備及新建廠房,新增折舊可能先於營收成長反映在損益表,仍需留意新事業量產初期對獲利率
留言


