0%
文章內容僅供參考,不構成任何投資建議,投資前請務必獨立判斷,並自行承擔投資風險及盈虧。


本文已於 更新
富果觀點:
- 產品線從灰區配電延伸到白區液冷:Fibrebond、Resilient Power、Boyd Thermal 的三筆併購,讓伊頓在每 MW 資料中心可銷售的設備內容增加,產品覆蓋度與 Vertiv 相當。
- 需求排隊已轉成訂單,限制營收的是產能:美國資料中心宣布計畫的積壓量達 307 GW,其中約兩成排定於近期交付。伊頓 Q2 電氣部門整體積壓訂單年增 43%、美洲電氣訂單出貨比達 1.3,營收成長取決於新產能交的速度。
- 股價已提前反映整合效益:伊頓目前 foward PE 約 31.7 倍,高於過去 5 年平均的 24.3 倍,顯示市場已部份預先反應約兩年的獲利成長。
伊頓(Eaton)公司簡介:美國重電與航太系統巨頭
伊頓(ETN.US)長期專注於電力管理與工業系統,公司近年透過併購與分拆,逐步聚焦於電氣與航太業務,其中有關資料中心的業務從高壓配電、不斷電系統(UPS)延伸到伺服器散熱。
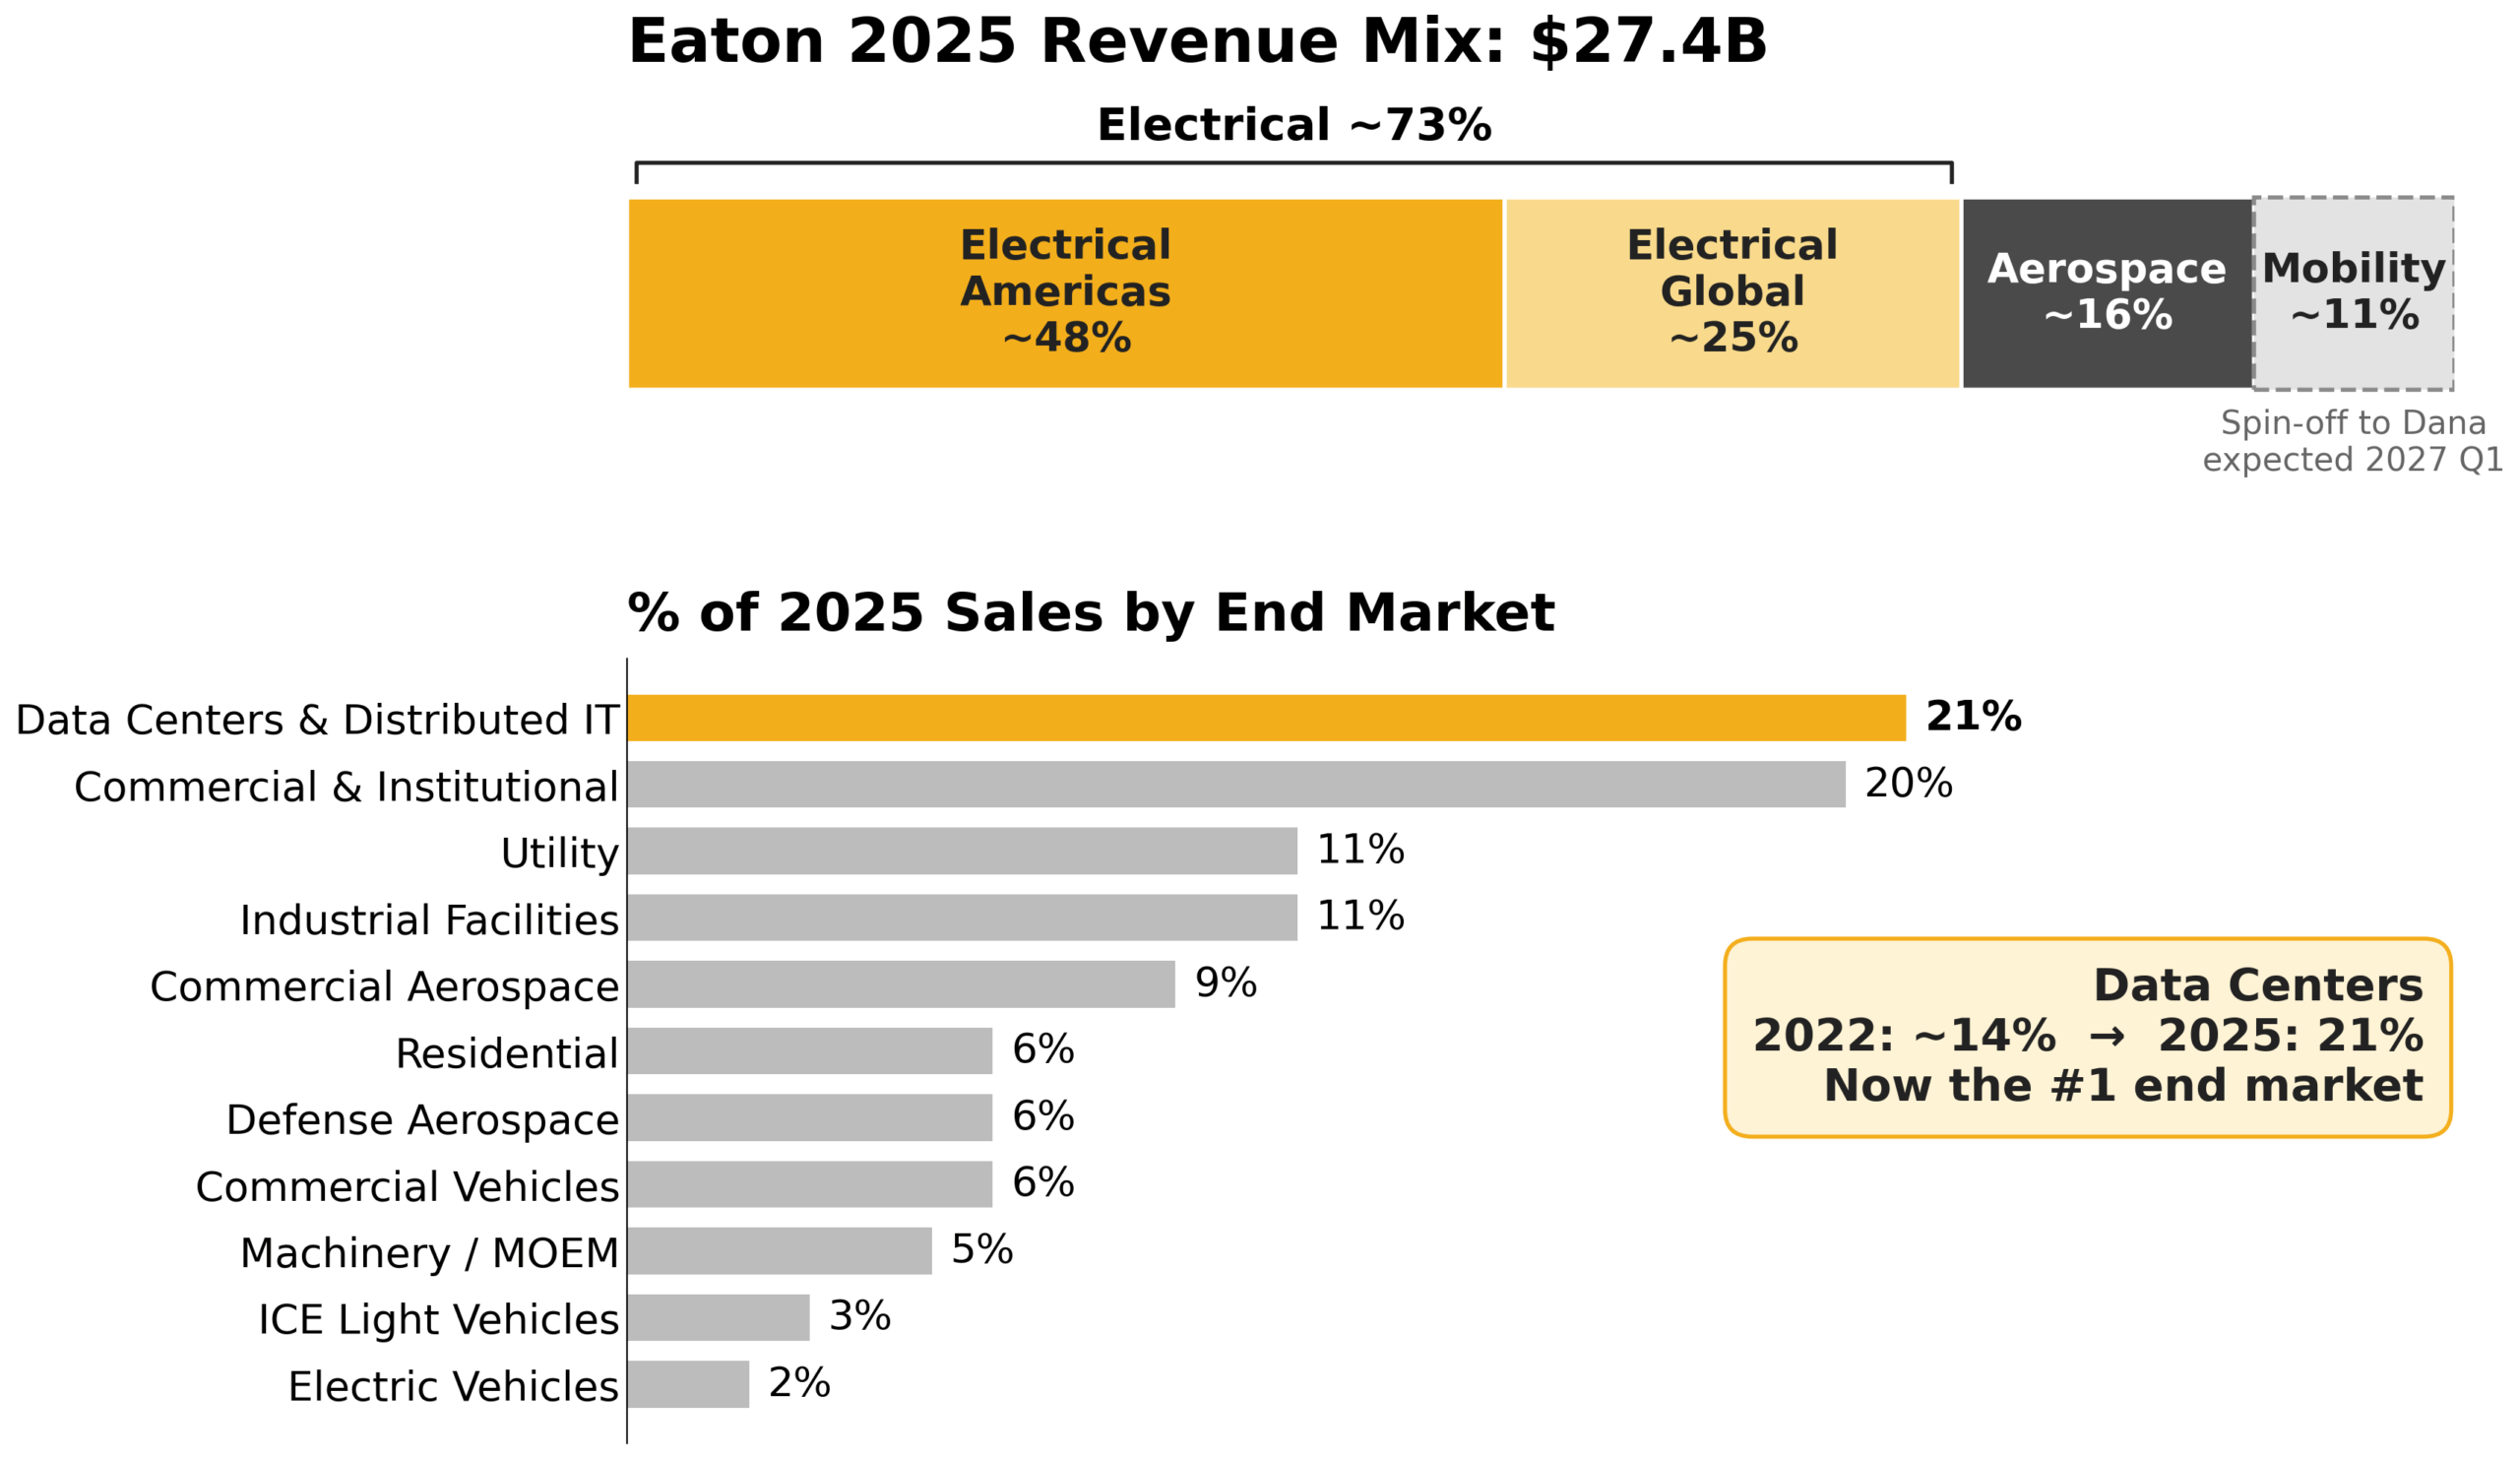
拆解伊頓 2025 年營收結構(總營收 274.4 億美元),會發現公司獲利結構正加速向高附加價值領域集中。美洲電氣(Electrical Americas)占 48%、全球電氣(Electrical Global)占 25%(兩大電氣部門合計佔 73%)、航太(Aerospace)占 16%、車用行動(Mobility)占 11.3%。
2025 年伊頓的資料中心營收占比達 21% ,為公司產品最大的產業應用別,配合 2027 年 Q1 分拆處分車用業務(Mobility),營運重心徹底轉向高毛利的電氣與航太基礎設施
Source: 富果
以終端市場觀察成長動能,可以發現資料中心與分散式 IT(Data Centers & Distributed IT)占營收比重已由 2024 年的 17% 上升至 2025 年的 21%,超過商業與機構市場(Commercial & Institutional,20%),成為公司主要業務成長來源。
此外,公司預計於 2027 年第一季以 Reverse Morris Trust(RMT)免稅架構 [註] 分拆 Mobility 部門,將營運聚焦在電氣與航太這兩大高毛利核心事業。
註:Reverse Morris Trust(RMT)是一種免稅的分拆合併架構。母公司將子部門分拆為獨立實體後,直接與另一家外部公司合併;只要母公司原股東在合併後新公司持股超過 50%,交易在美國稅法上可視為免稅。
經營團隊與資本重組策略
伊頓的核心經營團隊兼具重電產業經驗與資產重組能力。執行長 Paulo Ruiz 於 2025 年 6 月上任,曾任職西門子(Siemens)能源設備領域並在伊頓多個核心部門歷練;財務長 David Foster 於 2026 年 3 月接任,則是深耕伊頓 29 年、熟悉資產處分與併購的財務老將。兩人都在伊頓多年,延續「處分低利潤業務、收購高成長機電資產」的路線。
伊頓在 2012 年
留言


