0%
文章內容僅供參考,不構成任何投資建議,投資前請務必獨立判斷,並自行承擔投資風險及盈虧。


SpaceX 3Q26 法說會:AI 算力營收暴增 830%,從火箭公司轉型 AI 基礎設施巨頭SpaceX 3Q26 法說會:AI 算力營收暴增 830%,從火箭公司轉型 AI 基礎設施巨頭
發布日:
本文已於 更新
Space Exploration Technologies Corp.(Nasdaq:SPCX,以下簡稱 SpaceX)於 2026 年 10 月 20 日公布第三季財報,單季營收達 145.75 億美元,年增 161%,GAAP 淨利達 44.04 億美元,成功轉虧為盈。然而,比起財務數字大幅超出市場預期,更值得注意的是 SpaceX 的商業模式正出現重大轉變。
過去投資人認識 SpaceX,主要是透過 Falcon 9 可重複使用火箭、Starship 太空運輸系統,以及 Starlink 低軌衛星網路。但隨著 xAI 整合與 Colossus AI 資料中心擴張,SpaceX 已不再只是航太公司,其 Super Intelligence(SI,超級智慧)業務單季營收達 75.6 億美元,首次超越 Starlink,成為公司最大的營收來源。
更重要的是,SpaceX 正嘗試將其在航太領域累積的系統工程、垂直整合與快速部署能力,複製到全球最具資本密集度的產業之一——AI 算力基礎設施。
然而,高速擴張的另一面,是公司第三季資本支出高達 195.93 億美元,超過同期營收,且管理層預期第四季支出還將大幅增加。這也讓市場產生分歧:SpaceX 究竟正在建立難以複製的 AI 基礎設施護城河,還是走向一場資本支出遠超現金回收能力的競賽?
以下為本次法說會的市場核心觀點更新。
市場核心觀點
1. AI 算力業務成為最大營收引擎,SpaceX 正逐步轉型為 AI 基礎設施公司。 Super Intelligence 第三季營收年增 830% 至 75.6 億美元,主要來自大型雲端算力租賃合約開始貢獻收入,而非單純依靠併購。公司正建立從算力基礎設施、AI 模型到應用軟體的垂直整合模式。
2. Starlink 仍是集團最重要的營業利益來源,衛星通訊的商業價值持續提升。 第三季 Connectivity 營收年增 69%,消費者訂戶達 1,360 萬,營業利益達 23.67 億美元,貢獻公司約 85% 的營業利益。隨著航空、政府、企業與衛星直連手機服務擴張,Starlink 的定位正從衛星寬頻供應商走向全球通訊平台。
3. Starship 首次執行具有商業價值的衛星部署任務,長期有望改變衛星網路的成本結構。 第 14 次試飛成功部署 26 顆 Starlink V3 衛星,單次任務新增的下行容量相當於約 10 次 Falcon 9 的 Starlink 發射。若 Starship 未來能實現完整回收與高頻率重複使用,SpaceX 將有機會透過更低的單位容量部署成本,進一步擴大 Starlink 的競爭優勢。
4. 管理層大幅提高營收與算力部署展望,但實現目標仍取決於電力、散熱與資本供給。 公司預期 2026 年底算力規模達 2.5~3 GW,並預估 2027 Q1 營收達 330~370 億美元。執行長 Elon Musk 更提出 2027 年底達到約 13 GW 算力的積極目標,惟相關基礎設施的建置速度與客戶需求能否同步成長,仍是關鍵。
5. 財報轉盈不代表自由現金流轉正,龐大 CapEx 與短期算力合約仍是最大風險。 SpaceX 前三季營業現金流約 130.97 億美元,但資本支出高達 480.69 億美元,簡化計算的自由現金流為負 349.72 億美元。部分大型 AI 算力合約允許提前 90 天通知終止,使市場必須重新檢視算力價格與投資回收期的可持續性。
重新認識 SpaceX:它究竟是一間什麼公司?
SpaceX 成立於 2002 年,最初以降低太空運輸成本為主要目標。透過自主研發火箭、發動機、航太電子與控制軟體,公司成功建立可重複使用的 Falcon 9 發射系統,並逐步取得全球商業發射市場的重要地位。
但真正改變 SpaceX 商業模式的關鍵,並不只是降低火箭發射成本,而是公司開始利用自身的運輸能力,建立由自己營運的太空基礎設施。
以 Starlink 為例,傳統火箭公司主要依照發射次數向客戶收費,營收具有專案性質;但 SpaceX 可以自行製造衛星、發射衛星,再向全球消費者及企業提供持續性的網路服務,將一次性的發射能力轉化為長期訂閱收入。
這使 SpaceX 從單純的太空運輸服務商,逐步轉型為同時控制運輸工具與基礎設施的營運商。
到了 2026 年,隨著 xAI 整合及 Cursor 併購完成,SpaceX 的營運架構進一步擴展為三大事業:
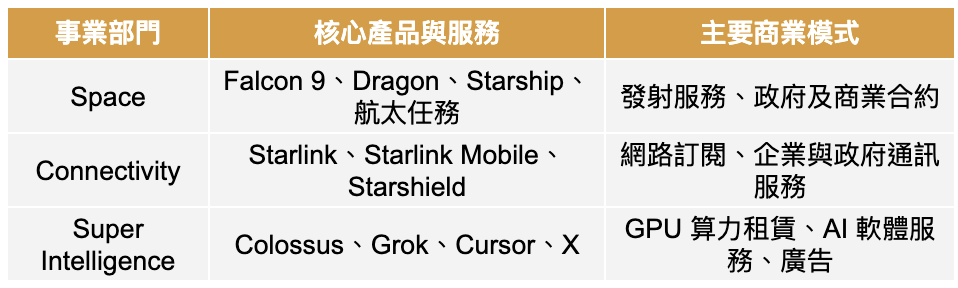
其中最值得關注的是,SpaceX 正試圖建立兩種不同、卻可以互相強化的基礎設施能力:
1. 太空運輸與通訊基礎設施:火箭發射效率提高,有助於降低衛星網路擴張成本;衛星容量增加,則可以支持更多訂戶、更高流量,以及企業和政府應用。
2. 則是 AI 算力基礎設施:SpaceX 利用過去累積的工程、製造及大型系統整合能力,加快資料中心所需電力、散熱、網路與運算設備的部署,並透過自有 AI 模型與外部算力租賃需求,提高設備的商業化利用率。
不過,兩者的綜效仍需要區分。SpaceX 的火箭與 Starlink 網路,並不會直接降低地面 GPU 伺服器的採購成本。真正可能跨業務複製的優勢,在於其大型硬體系統的整合、製造與
留言


