0%
文章內容僅供參考,不構成任何投資建議,投資前請務必獨立判斷,並自行承擔投資風險及盈虧。


本文已於 更新
在 Anthropic 長達 335 頁的 S-1 招股說明書中,風險因素章節從第 26 頁延伸至第 119 頁,共計 93 頁,佔了全書近三成篇幅,顯著高於一般科技公司約 30 至 50 頁的平均水準。
公司在說明書中將主要風險歸納為兩大面向:
第一類是技術與供應鏈瓶頸:涵蓋模型越權存取伺服器、遭外部資安攻擊的潛在風險,以及先進晶片高度依賴台積電代工、美國電網擴建不及等實體限制。
第二類則是財務結構:公司坦承簽下了數千億美元 Take-or-Pay (不論用量皆須付款)的不可撤銷算力長約,一旦營收增速跟不上固定支出的擴張節奏,隨時可能面臨嚴重的流動性壓力甚至交叉違約。
因 S-1 內容非常多,本文透過拆解以下兩大核心問題,提供讀者不一樣的觀點:
- 商業上的本質錯配:為什麼公司在營收端依賴隨時可縮減的按量計費,成本端卻必須簽訂數千億剛性長約?這項錯配在何種條件下會對營運造成壓力?
- 治理如何分配權責:當追求商業利益與 AI 安全使命發生衝突時,特殊的五類股權架構把決定權留給誰,各方又各自承擔何種財務風險?
財務現況:高成長背後的結構性錯配
從近期的損益表與現金流觀察,Anthropic 當前呈現高營收成長與營運現金流入的狀態。
2026 年上半年,Anthropic 營收達到 162.9 億美元,是去年同期(11.6 億美元)的 14 倍。同期投入在算力與基礎設施的支出,佔營收的比重從 201% 降到 55%,等於每賺 1 美元,算力成本已不到 6 毛。
2026 年上半年營收為去年同期的 14 倍,算力支出占營收比重從 201% 降到 55%
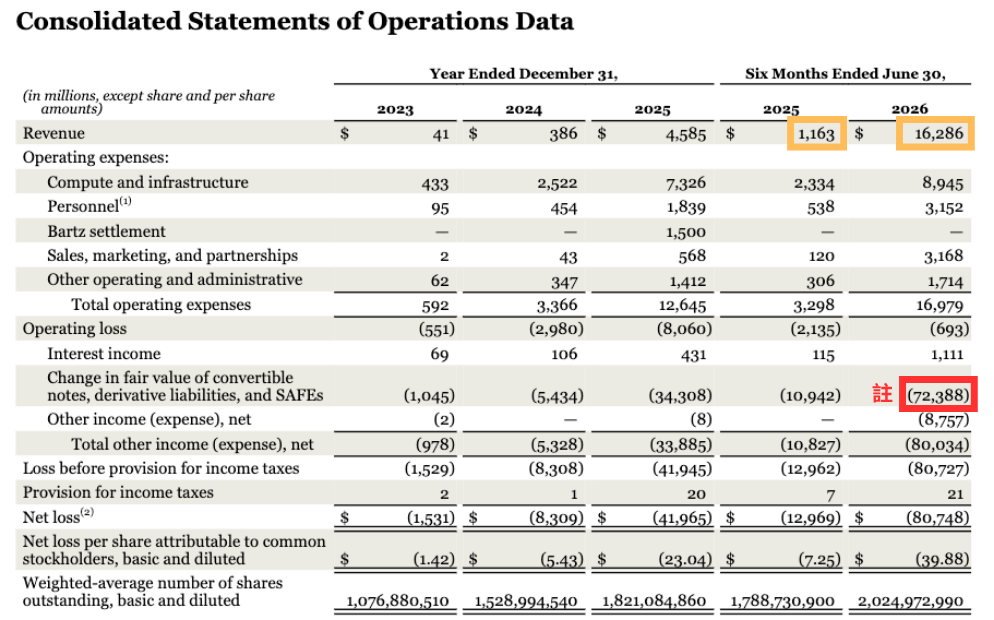
註:上半年淨損約 807 億美元,主因為 723.9 億的可轉債評價損失。因公司估值上升導致金融負債帳面價值增加,不影響公司實際營運現金流。
獲利能力方面,排除發放股票等非現金費用後,上半年調整後營業利益是 16.2 億美元,利潤率 10%,第二季單季是 19%。但按一般會計準則(GAAP),上半年仍是營業虧損 6.9 億美元,第二季單季才有獲利。
現金流方面,截至 2026 年 6 月 30 日,公司帳上現金 1,124 億美元、短期投資 193 億美元,合計約 1,317 億美元。上半年營運現金流為正,約 39 億美元,短期內本業並無流動性不足的疑慮。
然而,當前利潤率的改善,主要反映現有產能的利用效率,並不能直接推論為長期的規模經濟。S-1 招股書明確指出,隨著未來數年預訂的專案陸續交付,伴隨而來的固定租金與折舊攤提將再度上升,屆時基礎設施支出仍有可
留言


