0%
文章內容僅供參考,不構成任何投資建議,投資前請務必獨立判斷,並自行承擔投資風險及盈虧。


本文已於 更新
1. 營運摘要
-
2026Q1 財務表現: 2026 年第一季合併營收為新台幣 139.8 億元,季減 3.6%。毛利率為 20.8%,季減 4.9 個百分點,主要受一次性政府補助因素消退、能源成本上升及新廠爬坡費用影響。營業利益率為 10.5%。稅後淨利為新台幣 19 億元,每股盈餘 (EPS) 為新台幣 3.97 元,受惠於持有之 Siltronic 股份評價利益,EPS 較去年同期成長近 1 元。
-
市場趨勢與展望: 公司觀察到半導體產業復甦已從單純的 AI 驅動,擴展至更廣泛的終端應用。類比與功率半導體需求回溫,帶動成熟製程需求改善。管理層認為 2026 年第一季應為本輪景氣循環的谷底,預期在幣值穩定的基礎上,2026 全年營運表現將優於 2025 年,並呈現逐季改善的趨勢。
-
營運重點:
-
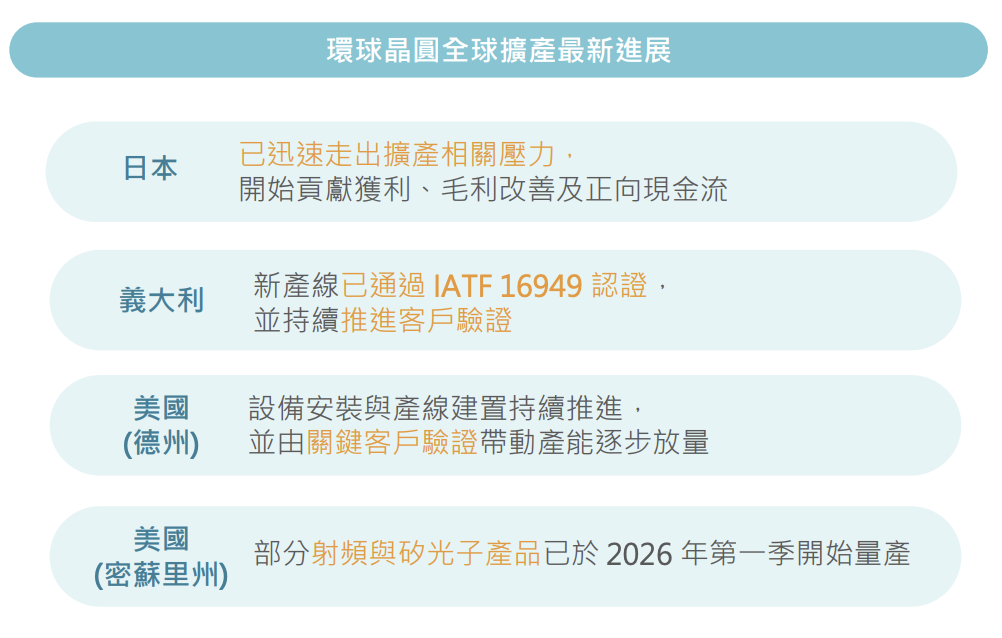
全球擴產進入收成期: 日本宇都宮廠已轉虧為盈並貢獻正現金流;義大利廠擴建接近完工,並取得車規認證;美國德州廠 (GWA) 已獲一線客戶驗證,密蘇里州 SOI 廠部分產品已進入量產。
-
政府補助陸續到位: 截至 2026 年第一季底,已收到來自美國與歐洲政府的補助款,合計超過新台幣 110 億元,其中美國的 AMIC (先進製造投資抵減) 及其他補助約 3.18 億美元,義大利首期補助約 3,000 萬歐元,有效強化公司財務結構。
-
財務結構改善: 公司的資本支出高峰已過,營運重心由擴張投資轉向實現回報。負債比率自 2022 年高峰近 70% 降至約 56%,銀行借款較前一季末近乎腰斬,財務韌性增強。
-
長約 (LTA) 洽談增加: 客戶為確保供應鏈安全與在地化產能,已開始與公司洽談新的長約,反映需求能見度提高。
-
2. 主要業務與產品組合
-
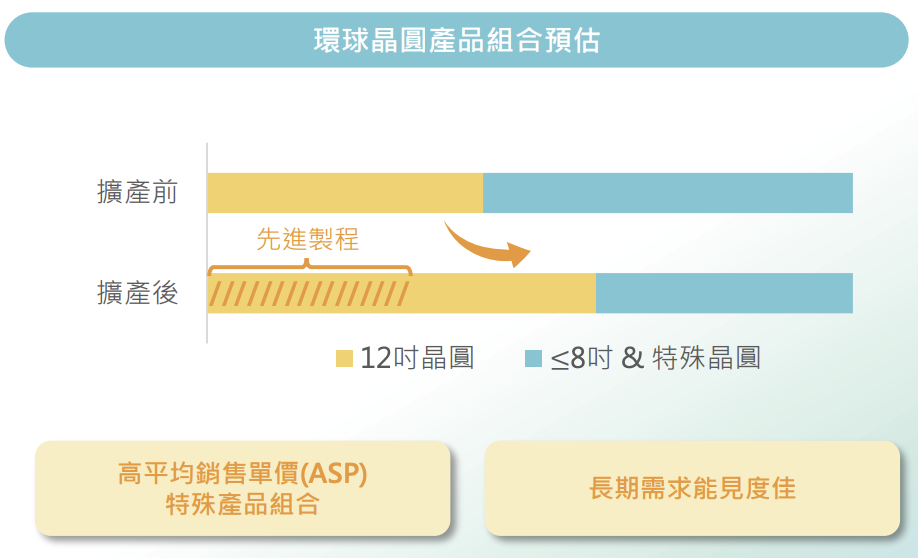
12 吋晶圓: 需求維持強勁,受 AI、高效能運算 (HPC) 及先進製程帶動,既有產線稼動率維持滿載。公司預期 12 吋產品營收佔比將從約五成提升至近三分之二。
-
8 吋及以下晶圓: 需求逐步改善。8 吋晶圓受惠於電源管理及類比晶片市場復甦,稼動率維持穩健。8 吋的穩定表現也預期將帶動 6 吋晶圓需求回升。客戶庫存去化已進入後期階段。
-
特殊晶圓產品:
-
SOI (絕緣層上覆矽): 需求最為強勁,稼動率維持高檔,營收與產出預期將持續成長。位於美國密蘇里州的新 12 吋產線部分射頻 (RF) 與矽光子產品已開始量產,整體 SOI 業務已實現正毛利。
-
GaN (氮化鎵): 產能維持滿載,主要應用於資料中心、充電設施及智慧裝置。約 30% 的擴產已完成,另有 20% 擴充正在進行中。
-
SiC (碳化矽): 12 吋 SiC 產品正處於關鍵客戶驗證階段,應用於散熱、先進封裝及光學領域,以建立市場差異化。
-
3. 財務表現
-
2026Q1 關鍵財務數據:
-
營業收入:新台幣 139.8 億元,季減 3.6%,年減 10.3%。
-
營業毛利率:20.8%,較 2025Q4 的 25.7% 下滑 4.9 個百分點。
-
營業利益率:10.5%,較 2025Q4 的 16.4% 下滑 5.9 個百分點。
-
稅後淨利率:13.6%,年增 4.3 個百分點。
-
每股盈餘 (EPS):新台幣 3.97 元,較去年同期 3.05 元顯著成長。
-
預收貨款:新台幣 235 億元,較前一季減少 5.5%。
-
資本支出:新台幣 34.6 億元。
-
-
毛利率下滑原因分析: 2026Q1 毛利率較前一季下滑 4.9 個百分點,主要因素包括:
-
一次性因素消退 (影響約 0.8 個百分點):2025Q4 義大利廠認列一次性政府補助,墊高比較基期。
-
營運成本上升 (影響約 2 個百分點):美國及歐洲的極端氣候導致能源成本增加,加上地緣政治衝突推升物流費用。
-
新廠擴建稀釋 (影響約 2 個百分點):新產能尚在爬坡階段,初期稼動率較低及營運成本暫時稀釋整體毛利率。
-
-
財務結構與現金流:
-
公司財務槓桿高峰已過,銀行借款從 2025Q4 的 266.8 億元大幅降至 154.5 億元。負債比降至約 56%。
-
現金資產因收到政府補助款而增加,財務彈性提升。
-
若排除全球擴產計畫的影響,模擬的 2026Q1 毛利率可達 30.9%,顯示擴產對短期獲利造成壓力,但為長期成長奠定基礎。
-
4. 市場與產品發展動態
-
產業趨勢: 半導體產業復甦範圍擴大,不再僅限於 AI 應用。AI 應用從資料中心擴展至邊緣裝置,帶動先進製程與先進封裝需求,提升單位裝置的矽含量。
-
終端市場:
-
AI 與運算:需求持續強勁,為先進製程及高階晶圓提供穩固支撐。
-
消費性電子:雖短期仍有壓力,但 AI 功能驅動的高階化與換機潮可望支撐未來需求。
-
車用與工業:類比與功率半導體需求已逐步回溫,每輛車的半導體含量持續提升,為長期結構性成長動能。
-
-
擴產進度:
-
日本宇都宮:12 吋 Epi 擴產已在 2025Q4 後擺脫初期壓力,開始貢獻獲利與正現金流。
-
義大利:擴建大致完成,新產線已通過 IATF 16949 車規認證,客戶驗證與出貨進度超前。
-
美國德州 (GWA):第一階段設備安裝接近完成,已獲一線客戶驗證,正朝量產推進。
-
美國密蘇里:300mm SOI 擴產持續進行,部分 RF 與矽光子產品已量產。
-
5. 營運策略與未來發展
-
營運重心轉移: 隨著資本支出高峰已過,公司營運重心從建廠投資轉向產能爬坡、良率提升與營運效率優化,逐步進入投資回收期。
-
未來擴張策略: 公司對進一步的擴產將採取嚴謹態度,必須同時滿足三大前提:既有擴廠計畫實現獲利、取得政府支持、以及獲得客戶明確承諾。
-
競爭優勢:
-
全球布局:在地緣政治不確定性下,全球化的生產據點與在地化供應能力成為關鍵優勢,吸引客戶洽談長期合作框架以確保供應安全。
-
產品組合優化:持續強化 SOI、GaN、SiC 等高附加價值產品組合,以建立更具韌性的長期成長動能。
-
-
價格策略: 鑑於折舊、利息、能源及運輸等成本結構性上升,公司正積極與客戶溝通,目標是使價格能反映成本結構的變化,期望自 2026 年下半年起價格能有所改善。
6. 展望與指引
-
短期展望: 2026Q1 應為營運谷底。基於客戶回饋與訂單動能,預期全年營運將逐季改善。折舊費用預計在 2026 年將超過新台幣 120 億元,並在 2027 年持續增加後趨於平穩。
-
中長期展望: 對產業中長期發展維持樂觀看法。AI 應用擴展、產品價值提升及先進封裝技術發展將持續推動晶圓需求。
-
潛在風險: 需持續關注宏觀經濟不確定性,包括地緣政治緊張、關稅政策變化、匯率波動,以及中東局勢對全球物流與能源供應的潛在影響。
7. Q&A 重點
預錄 Q&A
-
Q1: 對半導體晶圓產業的展望?
-
A: 產業正進入新的成長週期,復甦已從先進製程擴散至更廣泛應用。2026Q1 應為谷底,預期全年表現將逐季改善並超越 2025 年。中長期來看,AI 應用擴展、產品價值提升、先進封裝發展等趨勢將持續帶動產業成長。但仍需注意地緣政治、關稅等宏觀不確定性。
-
-
Q2: AI 驅動的需求是否可持續?
-
A: AI 需求具備結構性支撐。目前需求雖集中在特定客戶,但未來將擴展至人形機器人等更多應用,同時需要成熟與先進製程支援。公司的資本支出計畫除增加先進製程產能外,也著重技術能力提升,以平衡長期趨勢與營運彈性。
-
-
Q3: 8 吋及以下產品的庫存去化狀況?車用與工業領域何時復甦?
-
A: 8 吋及以下晶圓的庫存去化已進入後期,部分客戶庫存已恢復正常。類比與功率半導體需求自 Q1 明顯反彈。目前觀察,工業應用的復甦能見度高於車用,預期車用將在未來幾季逐步改善。
-
-
Q4: 目前的 LTA (長約) 狀況?
-
A: 維持穩固的 LTA 基礎。近期有客戶主動洽談更廣泛、更長期的合作框架,以確保在地化產能。對於新 LTA,公司態度審慎,價格將考慮能源成本等長期結構性上漲因素,不會僅以當前市價鎖定長約。
-
-
Q5: 各尺寸晶圓的產能利用率?
-
A: 排除仍在爬坡的新增產能,12 吋產線已完全滿載。8 吋因電源管理和類比應用復甦,也維持穩健的利用率,並有望帶動 6 吋需求。
-
-
Q6: AMIC 補助的最新進度與財務影響?
-
A: 2026Q1 已收到約 3.18 億美元款項,其中部分來自 AMIC。GWA 廠房折舊將於 4 月開始,設備折舊則待量產後陸續發生。AMIC 為分多年申請的租稅抵減,其財務效益將逐步顯現,而非一次性認列。
-
-
Q7: 新廠產能是 100% 供應當地客戶嗎?
-
A: 公司維持全球彈性採購策略。新廠雖因應在地化需求而建,但未來在產能提升後,也會依全球供應策略服務國內外客戶。
-
現場 Q&A
-
Q1: 關於 2027 年新 LTA 的價格漲幅
-
A: 沒有具體的漲幅數字。新價格必須合理且能獲利,需反映能源、物流、地緣政治因素及新增折舊等大幅增加的成本。會將這些因素納入考量與客戶洽談。
-
-
Q2: 2026 年和 2027 年的折舊金額預估?
-
A: 預計 2026 年折舊費用將超過新台幣 120 億元。隨著新產能陸續投入,預期 2027 年折舊會繼續累積,並在之後幾年維持高原期。
-
-
Q3: 公司是否有 Thin Film LN (薄膜鈮酸鋰) 材料?
-
A: 有 LN,但沒有 Thin Film LN。
-
-
Q4: 2026 下半年及 2027 年的定價策略?12 吋 SiC 和 SOI 的進展?
-
A: 定價策略是持續與客戶溝通成本壓力,爭取從今年下半年開始改善價格。12 吋 SiC 與客戶的合作進展順利,但細節為機密。SOI (200mm & 300mm) 業務表現良好,不僅已開始爬坡,整體業務也已實現正毛利。
-
-
Q5: 在日本、美國、德國的策略?
-
日本:有五座工廠,會持續深耕,與客戶共同成長。
-
美國:德州 GWA 是最重要的投資,會積極推動德州、密蘇里州等三處營運據點的產能爬升與客戶驗證。
-
德國:與德國客戶及供應商關係密切,但目前在德國沒有營運據點。
-
-
Q6: 毛利率預測?
-
A: 公司政策不提供財務預測。
-
-
Q7: 關於 SOI 專利授權到期問題
-
A: 公司擁有自有 IP,不僅開發樣品供客戶驗證,相關產品 (200mm & 300mm) 已經進入大量量產階段。
-
-
Q8: 關於潛在客戶 TeraFab 在德州設廠的影響
-
A: 若此計畫成真,樂見美國增加新客戶。作為在地的德州供應商,會努力爭取為新客戶供貨。
-
-
Q9: 2026Q1 的 LTA 履行率?
-
A: 根據內部計算,所有 LTA 均已履行。若客戶有困難,會共同協商解決方案,客戶也信守承諾。客戶非常支持,LTA 履行狀況良好。
-
-
Q10: 近期鎵 (Gallium) 價格上漲的影響?
-
A: 鎵價上漲非常迅速,目前價格約是六個月前的兩倍。成本雖高昂,但目前仍可控,生產穩定。應對方式是開發多國供應商並適度增加庫存。
-
-
Q11: 在半導體價格回溫下,晶圓價格是否有調漲空間?
-
A: 的確看到部分產品有價格改善的空間。過去幾年為滿足客戶中長期需求而擴產,現在進入爬坡期,折舊、利息、能源、運輸等成本壓力巨大。因此正與客戶持續溝通,目標是讓價格反映成本結構的變化,以支持長期穩定的合作與投資。
-
-
Q12: 供需展望是否可能比預期提早轉為緊俏?
-
A: 市場改善確實比預期早一些。先前在農曆新年期間已看到急單,現在看來需求是可持續的,且復甦不僅來自 AI,也擴及非 AI 應用,因此市場確實比預期更早復甦。
-
-
Q13: 未來幾季毛利率的走勢?
-
A: 折舊逐月增加,但營收也會逐月增加,兩者可能相互抵銷,若無其他因素,毛利率可能持平或在小範圍波動。但變數在於價格改善幅度,以及能源、鎵等原物料成本的不可預測性。這些地緣政治相關的成本難以預測,因此很難給出明確指引。
-
免責聲明: 本備忘錄之數據及陳述根據現有的公開資訊與初步檢核,可能因實際財務報表或管理層後續公告之更新資訊而調整。本文件僅作為參考之用,不構成投資建議。本摘要僅供參考,若有進一步需求,請查閱原始影音及法說會簡報內容或公司官方公告。