0%
文章內容僅供參考,不構成任何投資建議,投資前請務必獨立判斷,並自行承擔投資風險及盈虧。


本文已於 更新
研究資料基準:2026 年 10 月 19 日
量化工具補充觀察:2026 年 10 月 30 日
10 月 15 日外資單日賣超台股約 3,026 億元,創下當時單日金額紀錄;然而市場並非全面同步轉弱。從 9 月底到 10 月 19 日,塑化、金融、紡織與航運等類股的表現,都明顯優於加權指數。這不是「AI 產業突然失去成長性」的證明,而是市場可能開始重新評估價格、資金與產業風險。 [1][2][3]
本次研究重點不是猜下一檔漲停股,而是拆開三個問題:外資在賣什麼?非電子產業為什麼相對強?哪些公司值得結合基本面三環表、三多風向圖與籌碼資料,繼續觀察而不追高?
市場觀察點:外資大賣,代表資金正在換股嗎?
10/15 外資賣超 3,025.55 億元,同日加權指數下跌 1,655.96 點、跌幅 3.41%。接著 10/16 仍賣超約 461 億元,10/19 再賣超約 767 億元。可見賣壓不是一天結束;但金額創高,也不能直接等於「最嚴重股災」,仍要檢查賣超相對成交金額、連續天數與個股範圍。 [3][4]
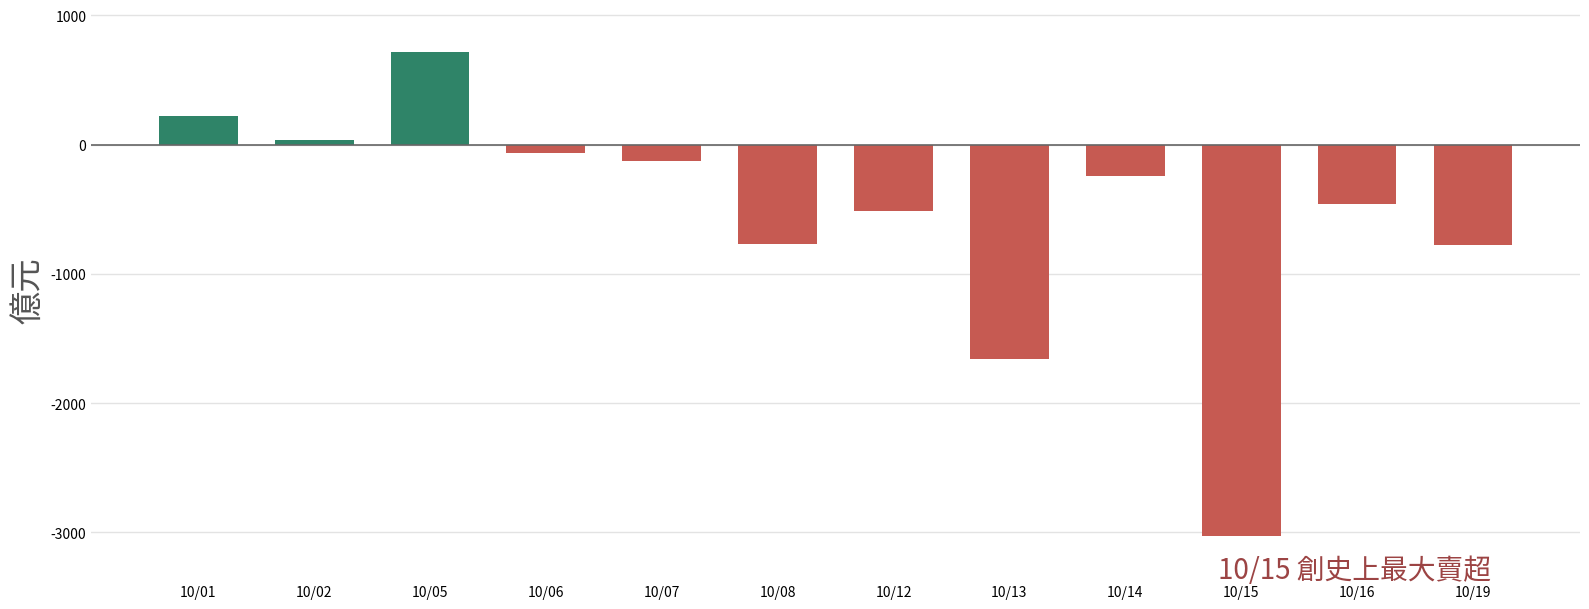
法人方向不同,不代表有人已經把錢搬去傳產
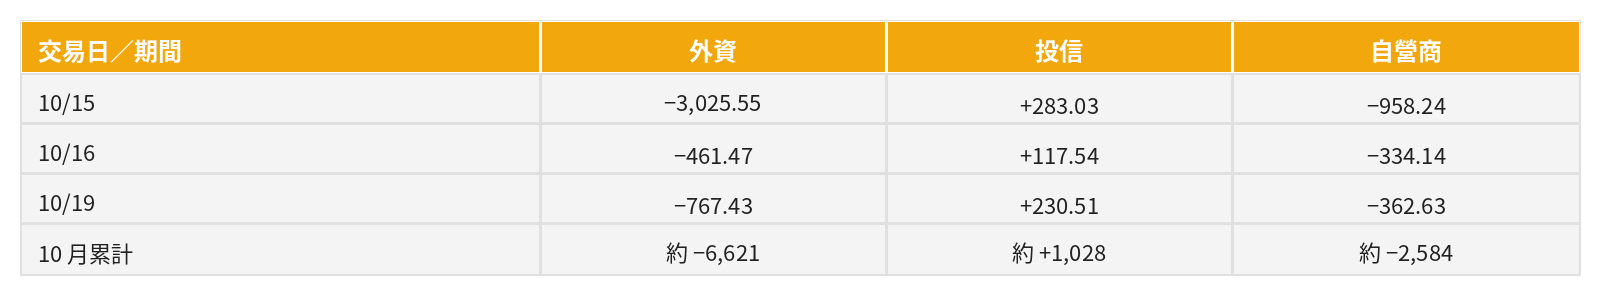
外資可能因全球資產配置、ETF 申贖或避險需求而調整台股;投信也可能因基金配置繼續買進。外資賣出電子股,不代表同一筆錢一定流向航運、紡織或金融。要確認資金真的輪動,還需觀察目標產業是否連續出現法人買超、成交量擴大,且營運表現跟上。
產業比較:同一個十月,強的不是電子股
把 2026/9/30 的指數收盤價當作共同起點,計算至 10/19 追蹤的十個類股中,有九個上漲,電子工業反而下跌 3.94%。同期加權指數下跌 2.33%,表示市場資金所青睞的方向已高度分化。 [1][2]
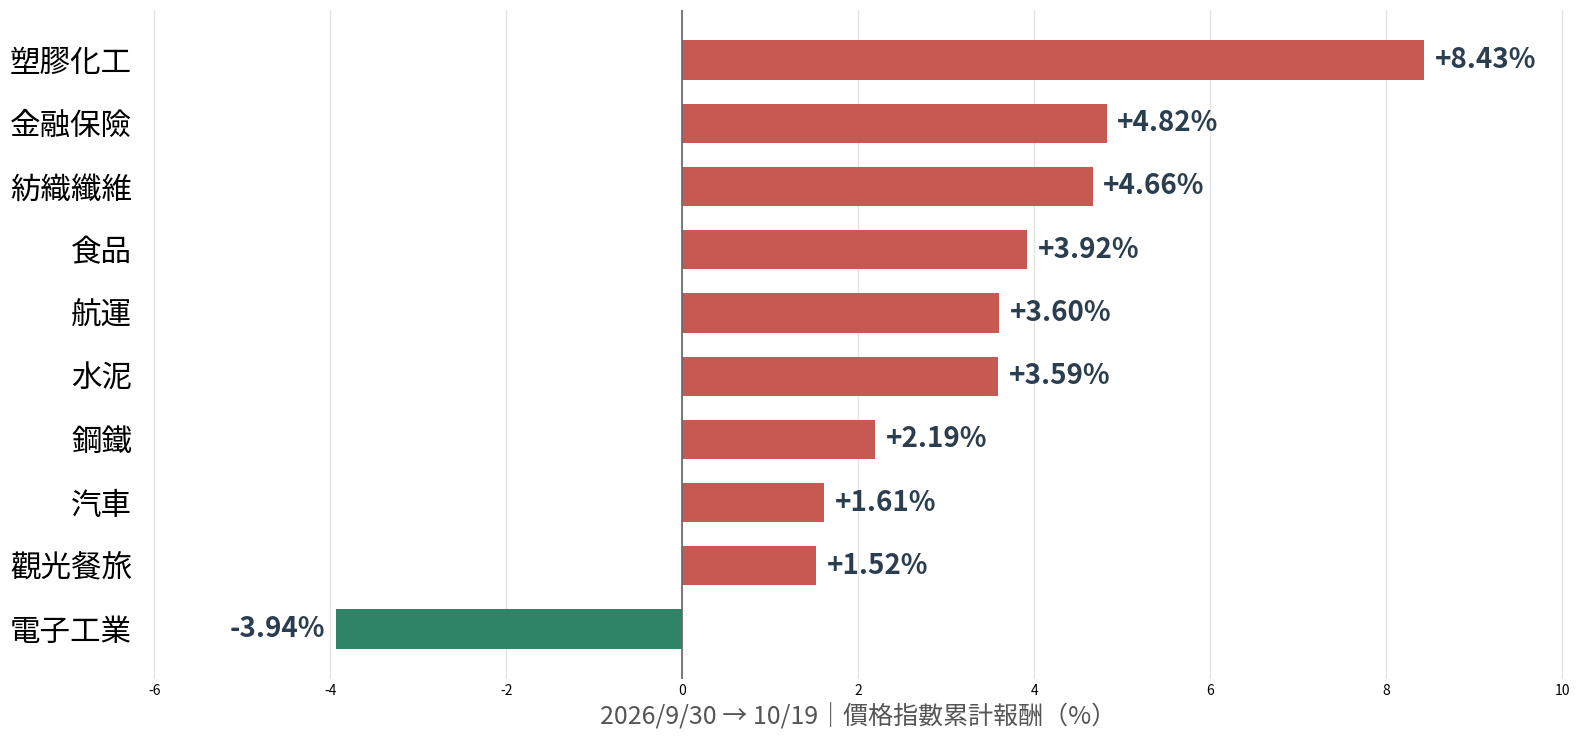
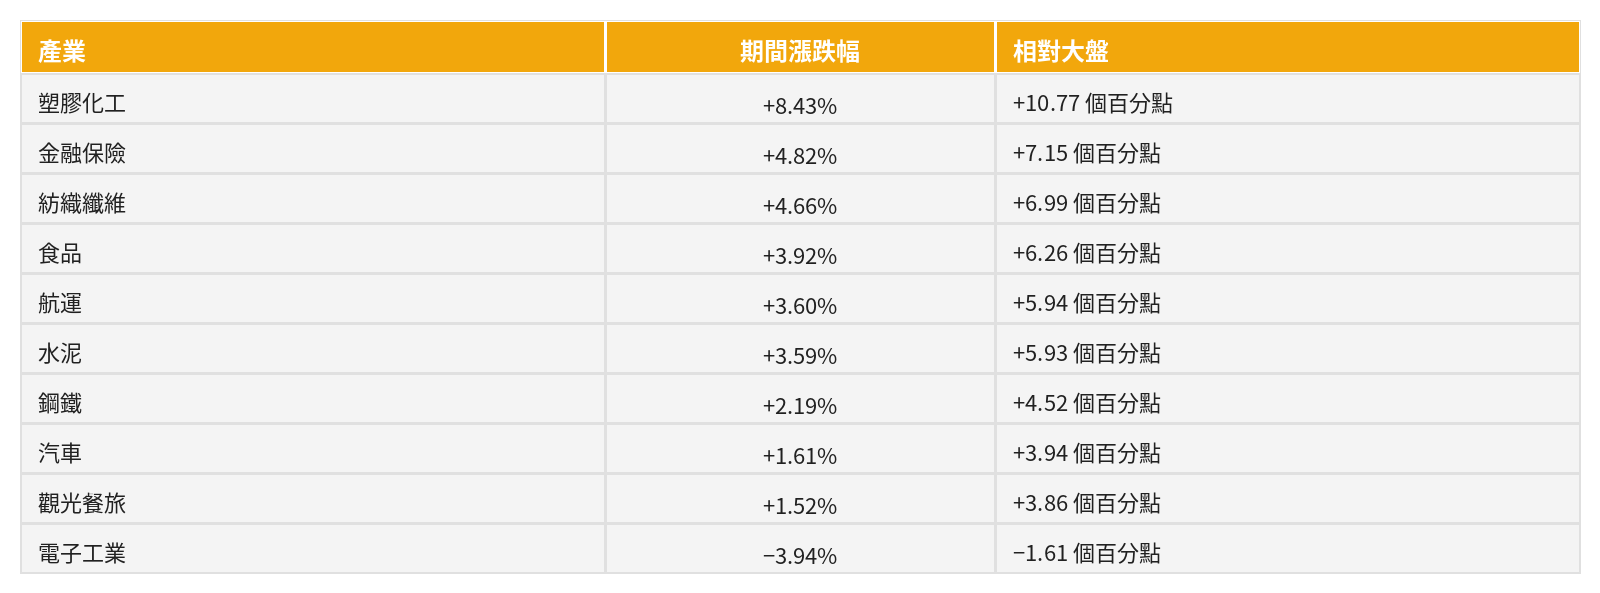
類股漲跌幅皆以 9/30 收盤至 10/19 收盤比較;相對大盤=類股漲跌幅-同期大盤 (−2.33%)。四捨五入可能產生 0.01 個百分點差異。 [1][2]
塑化漲最多,卻不代表最適合追價
塑膠化工指數上漲 8.43%,確實有強勢訊號;但漲幅領先,也意味著部分預期可能已先反映在股價。判斷下一步不能只看價格,而要檢查原料與成品利差、後續毛利率、法人交易,以及三多風向圖的 HC 冷熱與 PL 位階。
產業觀察:接下來值得追蹤的五個方向
第一條|紡織與航運:觀察營運轉折能否延續
紡織類股期間上漲 4.66%,9 月營收年增率中位數為 +6.3%。代表部分公司可能出現接單改善的線索,但還需要比較後續訂單、獲利率與營收是否連續增長。航運類股上漲 3.60%,9 月營收年增率中位數達 +26.9%;應把貨櫃、散裝及航空分開研究,驗證運價、貨量與實際獲利是否同步改善。 [1][2][7]
第二條|鋼鐵:股價回穩,不等於景氣正式翻多
鋼鐵
留言


