0%
文章內容僅供參考,不構成任何投資建議,投資前請務必獨立判斷,並自行承擔投資風險及盈虧。


本文已於 更新
這一輪台股航運股走強,不能再用「航運景氣一起好」來解釋。貨櫃與散裝雖然同屬航運,但背後驅動因子完全不同:貨櫃正在交易紅海與中東風險帶來的繞航、有效運力收縮與旺季提前;散裝則在交易原物料貨流重新配置、航程變長與噸海里需求提升。
因此,真正重要的不是把所有航運股放在同一張排行榜,而是拆解航線、船型、運價指標與公司船隊結構,判斷誰受惠於「供給突然變少」、誰受惠於「一艘船被占用更久」。
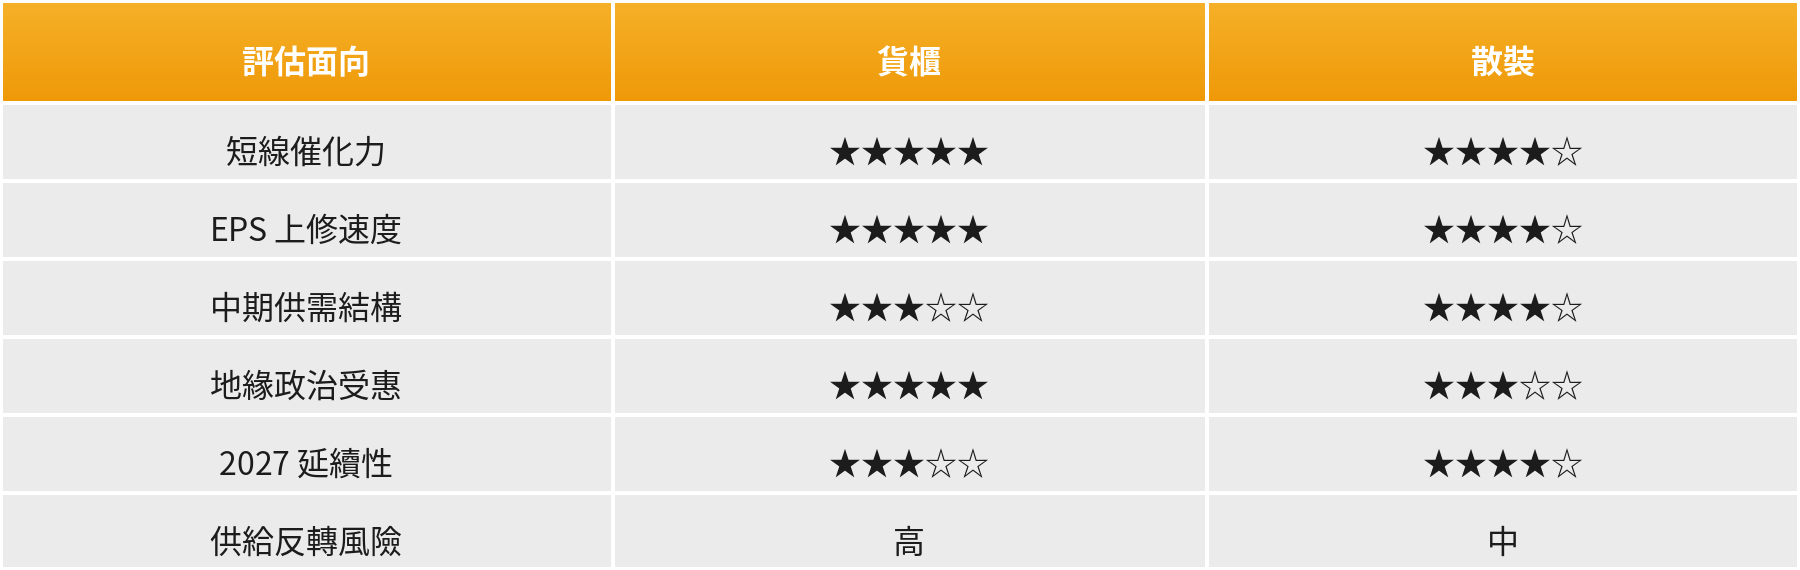
核心研究結論|短線貨櫃與散裝都偏多,但性質不同:貨櫃是事件型多頭,EPS 上修速度快、同時承受新船供給反轉風險;散裝是景氣型多頭,中期優勢來自西非、巴西等長航程貨流增加,若行情由海岬型擴散至巴拿馬型、超靈便型與靈便型,延續性反而更值得期待。
產業觀察點:現在不是一個航運多頭,而是兩個不同的多頭
貨櫃的核心公式是「貨量 ÷ 真正可以使用的艙位」;散裝的核心公式則是「貨量 × 航程 = 噸海里需求」。前者最怕紅海恢復與新船同時回到市場,後者則要觀察長航程原物料貨流是否持續,以及中小型船運價能否接棒。
貨櫃觀察:真正強的是美國線與中東線
截至 8 月中旬,世界貨櫃運價指數 (WCI) 已連續第二週上升,來到每 40 呎貨櫃 4,339 美元、週增約 1%。更關鍵的是中國出口貨櫃綜合指數 (CCFI) 的航線分化:美西、美東與波斯灣/紅海上漲,歐洲與地中海反而走弱。這說明本輪並不是全球航線同步暴漲,而是「亞洲 → 美國」與「亞洲 → 中東/紅海」主導。
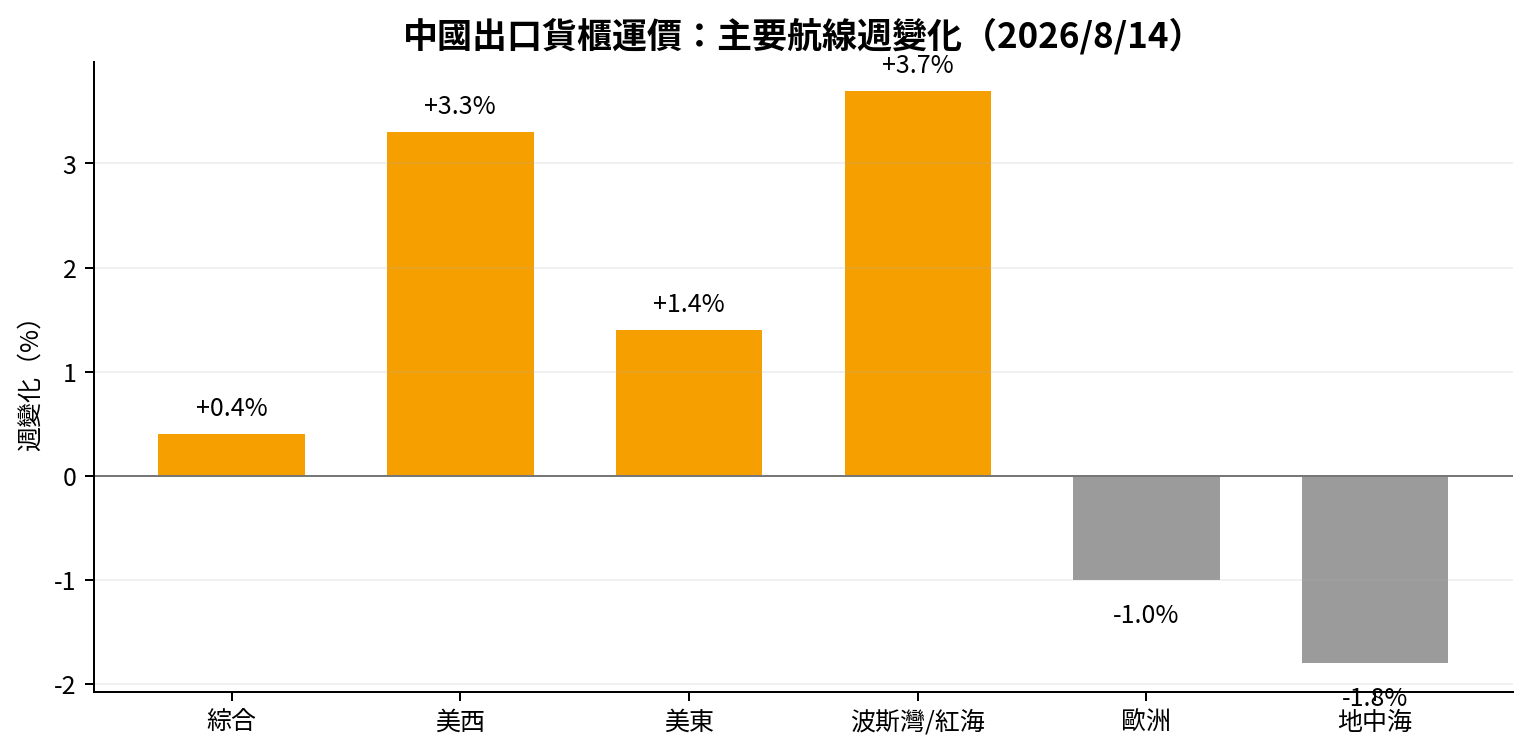
圖一、2026/8/14 中國出口貨櫃運價主要航線週變化。資料來源:原航運研究報告整理。
供給端觀察:紅海與中東讓「有效運力」變少
貨櫃市場最容易誤判的地方,是只看全球有多少船。繞好望角、港口等待、保險限制、補給時間增加與航線重新配置,都會讓同一艘船一年能完成的航次下降。原報告引用航運情報指出,7 月下旬後曼德海峽通行量明顯下滑,地緣政治風險仍足以快速觸發更大規模繞航。
這也解釋了為什麼 2026 年名目運力供給偏多,現貨運價卻沒有崩:部分多出來的船,正被繞航與航程延長「吃掉」。
需求端觀察:美國需求比市場原先想像更有韌性
Matson 2026 年第二季 EPS 為 4.27 美元,高於去年同期 2.92 美元,並上調全年展望。公司表示中國航線在農曆年後的強勢需求延續至第二季。關稅不確定性、旺季提前與企業提前拉貨,使第二季至第三季的運輸需求明顯優於悲觀預期。
台灣市場證據:貨櫃三雄的獲利改善已進入損益表
這輪貨櫃行情不是只有運價題材。長榮、萬海、陽明 第二季財報都已出現改善,而且 7 月營收仍維持高年增,顯示第三季 EPS 仍有進一步上修空間。
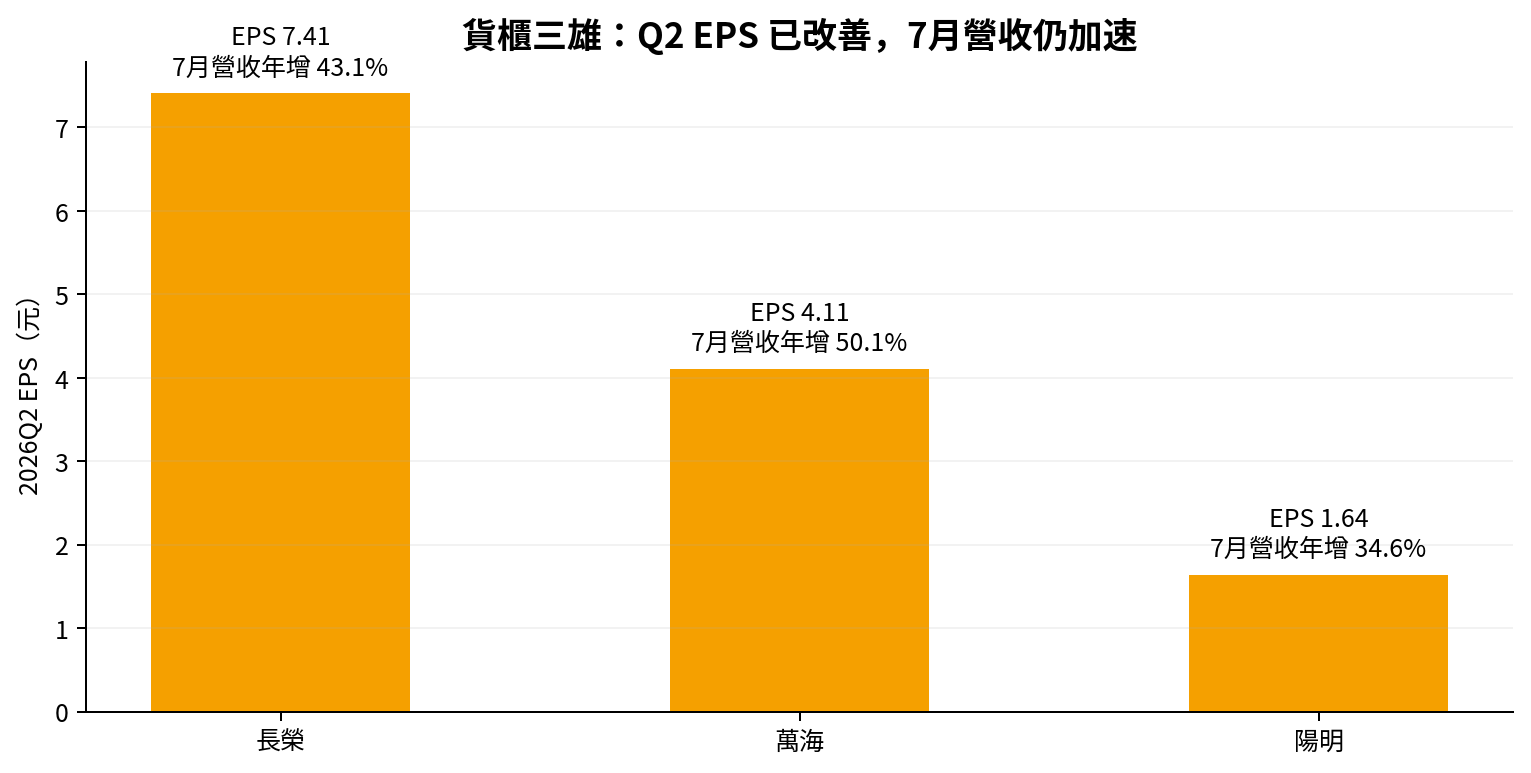
圖二、貨櫃三雄 2026Q2 EPS 與 7 月營收年增率。資料來源:公司公告,原航運研究報告整理。
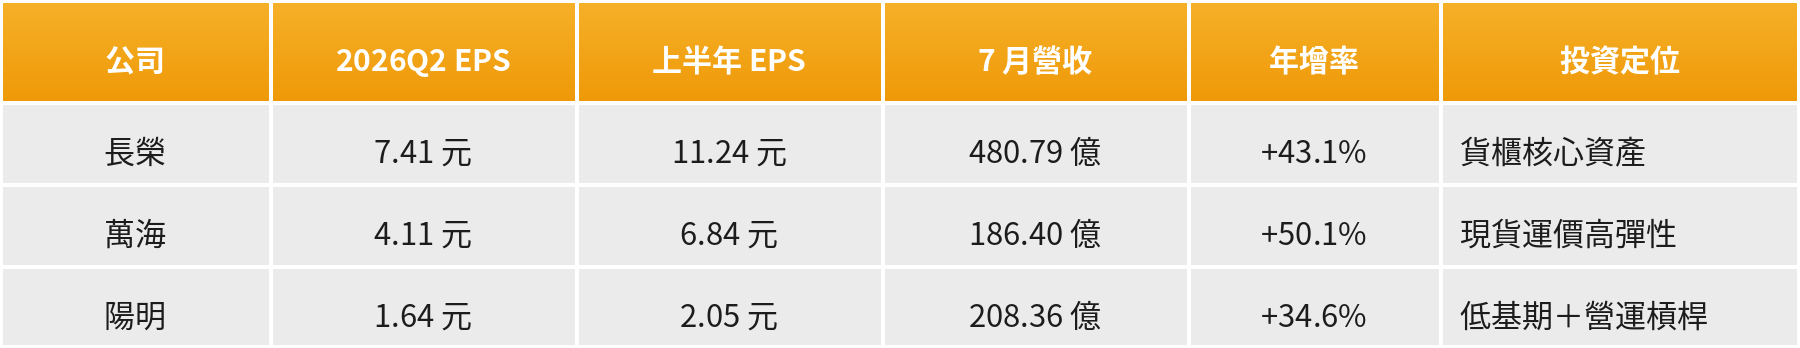
三家公司該怎麼分?
- 長榮:全球航線、船隊規模、成本與財務體質較完整,適合在運價維持高檔但未再次暴噴時作為核心觀察。
- 萬海:亞洲區域航線與跨太平洋現貨運價敏感度高;運價上升時 EPS 斜率最漂亮,反向修正也最快。
- 陽明:基期相對低,若高運價維持時間拉長,營運槓桿有機會逐步放大,較偏落後補漲型。
貨櫃真正的風險|全球貨櫃新船訂單超過 1,350 艘、合計約 1,180 萬 TEU;2026 年需求預估 +2.5%,運力供給 +3.8%。真正的死亡交叉不是運價下跌,而是紅海正常化+大量新船交付+提前拉貨結束同時發生
散裝結構:真正的中期紅利是「航程變長」
海岬型船主要載運鐵礦砂、鋁土礦與煤炭。本輪最重要的結構變化,是西非至中國的貨流增加,特別是幾內亞鋁土礦與未來西芒杜鐵礦。與澳洲至中國相比,西非航程更長,因此增加的不是只有貨量,而是噸海里。
同樣一艘船完成一趟航程需要更久,等於在全球船舶名目數量不變時,降低有效供給。這與貨櫃的紅海繞航不同:貨櫃是戰爭讓路變長;散裝可能是原物料供應來源本身永久變遠。
台股散裝五雄:先分船型,再談誰受惠
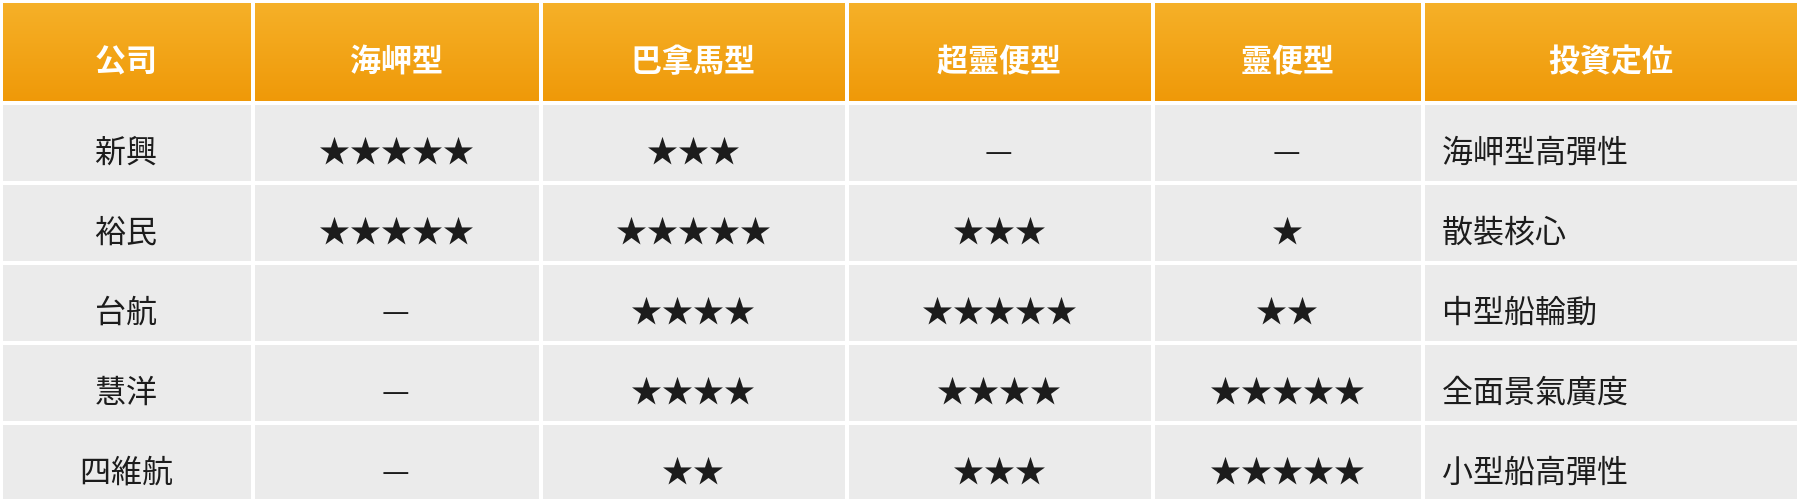
個股解讀
- 新興:乾散裝曝險高度集中在海岬型與 VLOC,屬 BCI/海岬型日租再上攻時的高彈性標的。
- 裕民:船隊橫跨海岬型、巴拿馬型與極靈便型,像「散裝牛市綜合代表股」,適合作為核心型觀察。
- 台航:卡姆薩爾型、超靈便型與靈便型為主;若海岬型高檔整理、BPI/BSI 接棒,股價可能進入輪動補漲。
- 慧洋-KY:沒有海岬型船,真正要等 BPI、BSI、靈便型全面上漲,才是基本面最有利情境;可視為景氣「廣度」指標。
- 四維航:最大曝險其實是靈便型,其次才是超靈便型;BDI 沒漲並不代表基本面沒有改善。
投資結論:分析後值得追蹤的三條航運主線
1. 核心型:長榮+裕民
這一組不是追求單一運價指標的最大彈性,而是用更完整的航線、船隊與財務結構承接景氣。長榮 代表貨櫃核心,裕民 代表散裝核心。若市場維持偏多但運價沒有極端暴漲,核心型的穩定度相對較高。
2. 高彈性型:萬海+新興
萬海 對美西、美東與亞洲線現貨運價敏感;新興 則對海岬型與 VLOC 更敏感。兩者共同特徵是:當核心運價加速上漲,EPS 斜率最容易放大,但一旦運價反轉,估值與獲利預期也會最快修正。
3. 輪動型:陽明+台航+慧洋-KY+四維航
這一組的投資關鍵在「低基期與擴散」。陽明 看貨櫃高運價能否維持;台航 看 BPI/BSI;慧洋-KY 看中小型船運價能否全面上漲;四維航 則更要看靈便型。若市場由主線龍頭擴散到次族群,這組通常最有補漲彈性。
海外交叉驗證
- 貨櫃:Matson 的亞洲→美國業務與財報,是目前較乾淨的需求驗證;ZIM 因併購交易因素,股價訊號較容易被套利扭曲。
- 散裝:Star Bulk 船隊橫跨海岬、卡姆薩爾、巴拿馬、極靈便與超靈便,可作為全球散裝景氣廣度的海外驗證。
四大未來劇本:不是猜方向,而是先定義條件
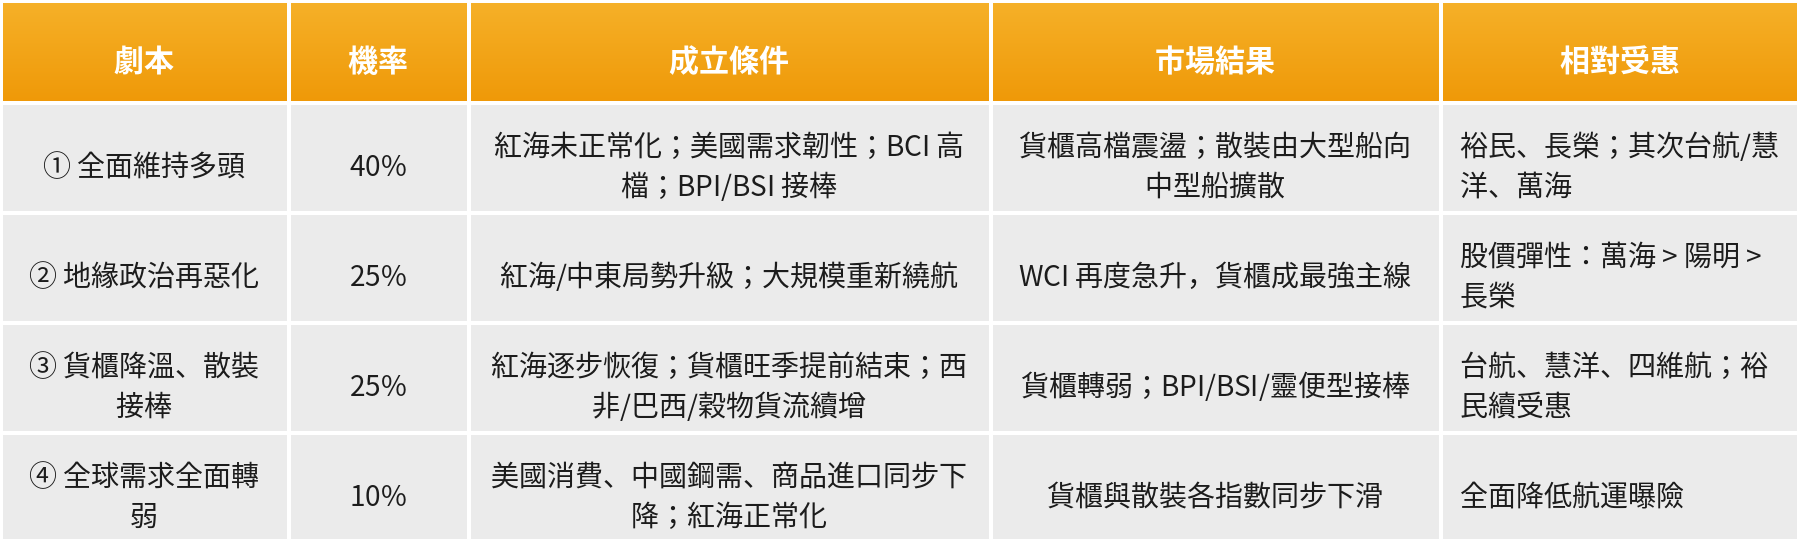
目前景氣走到哪一段?
- 貨櫃:約在第二階段中段。運價已漲、EPS 已上修,但市場仍在爭論這是不是短期事件。
- 散裝:海岬型約在第二階段至第三階段;巴拿馬型、超靈便型與靈便型仍較接近第一至第二階段,因此仍有輪動空間。
兩個真正的轉折門檻
- 貨櫃:不是看 長榮 單季 EPS,而是看「紅海恢復+新船供給」是否同時發生。財報可能還很好,股價卻先反映下一季運價下滑。
- 散裝:不是 BDI 跌一天,而是 BCI+BPI+BSI+靈便型同步轉弱。若只有 BCI 回檔、BSI/靈便型轉強,反而可能是船型輪動。
【富果量化指標應用評分】雙核心策略:
本研究結合富果平台兩項核心工具:「基本面三環表」與「三多風向圖」納入後段量化框架。基本面三環表主要用來評估「這家公司值不值得研究」;三多風向圖則用來判斷「這檔股票目前是否具備轉強機會」。
兩項工具搭配使用,可避免投資人只看到 航運股題材,卻忽略公司體質,或是在趨勢尚未明朗前過早進場。
三環表評分機制
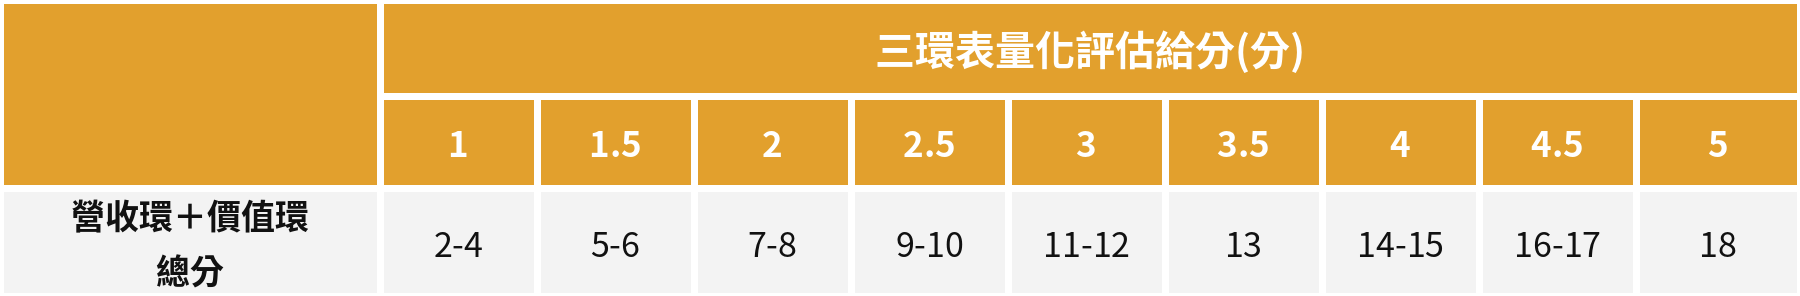
本研究透過富果「三環表」工具,將營收環與價值環的分數表現加以整合,並轉換為 1 至 5 分的量化評等,作為個股基本面評估依據,詳見下圖。
圖三、營收環、價值環加總後的量化對照表
範例1:
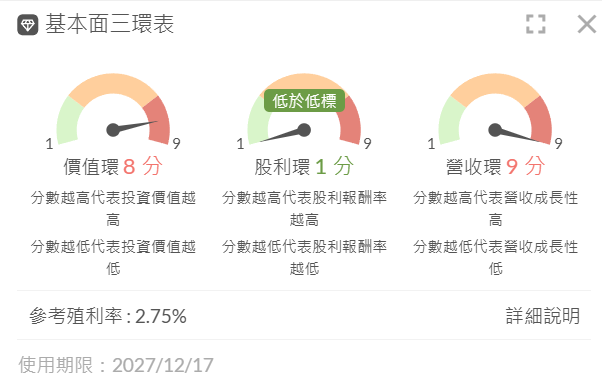
9/30 萬海 (2615) 的價值環與營收環加總為 17 分,帶入圖三得出的量化評估為 4.5 分。實際分數仍須以評分當日富果三環表為準。
範例2:
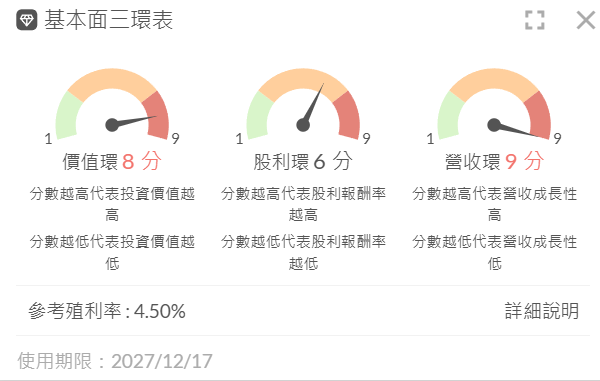
9/30 (2617) 台航 的價值環與營收環加總為 17 分,帶入表二得出的量化評估為 4.5 分。實際分數仍須以評分當日富果三環表為準。
日 K 三多風向圖評分機制
本評分體系係藉由富果工具「三多風向圖」的日 K 圖進行量化評估。分析方式將根據個股當前所處的技術階段及趨勢結構,進行細部評分微調。
1. W 階段:底部盤整期 (W-Stage)
此階段重點在於監測趨勢的築底進程。透過觀察多線與長多線的收斂程度,判定籌碼與價格是否進入穩定區間。基準評分為 3 分;若收斂型態扎實可加 0.5 分,若指標散亂則減 0.5 分。
2. T 階段:趨勢起漲期 (T-Stage)
當股價脫離盤整區,三多線指標呈現同步轉向向上且 K 線力道顯著偏向多方時,視為進入起漲階段。評分區間為 3 至 5 分。
3. O 階段:趨勢轉強期 (O-Stage)
個股經歷築底與起漲後,若進一步突破整理區高點,即確認趨勢進入強勢擴張階段。評分區間為 2 至 4 分,並需觀察量價配合。
4. O2 階段:波段過熱期 (O2-Stage)
當股價已產生顯著漲幅,且價格與均線體系產生正乖離過大現象時,列為過熱警戒。評分標準為 1 分,需參考三多圖 HC 過熱指標。
範例1:
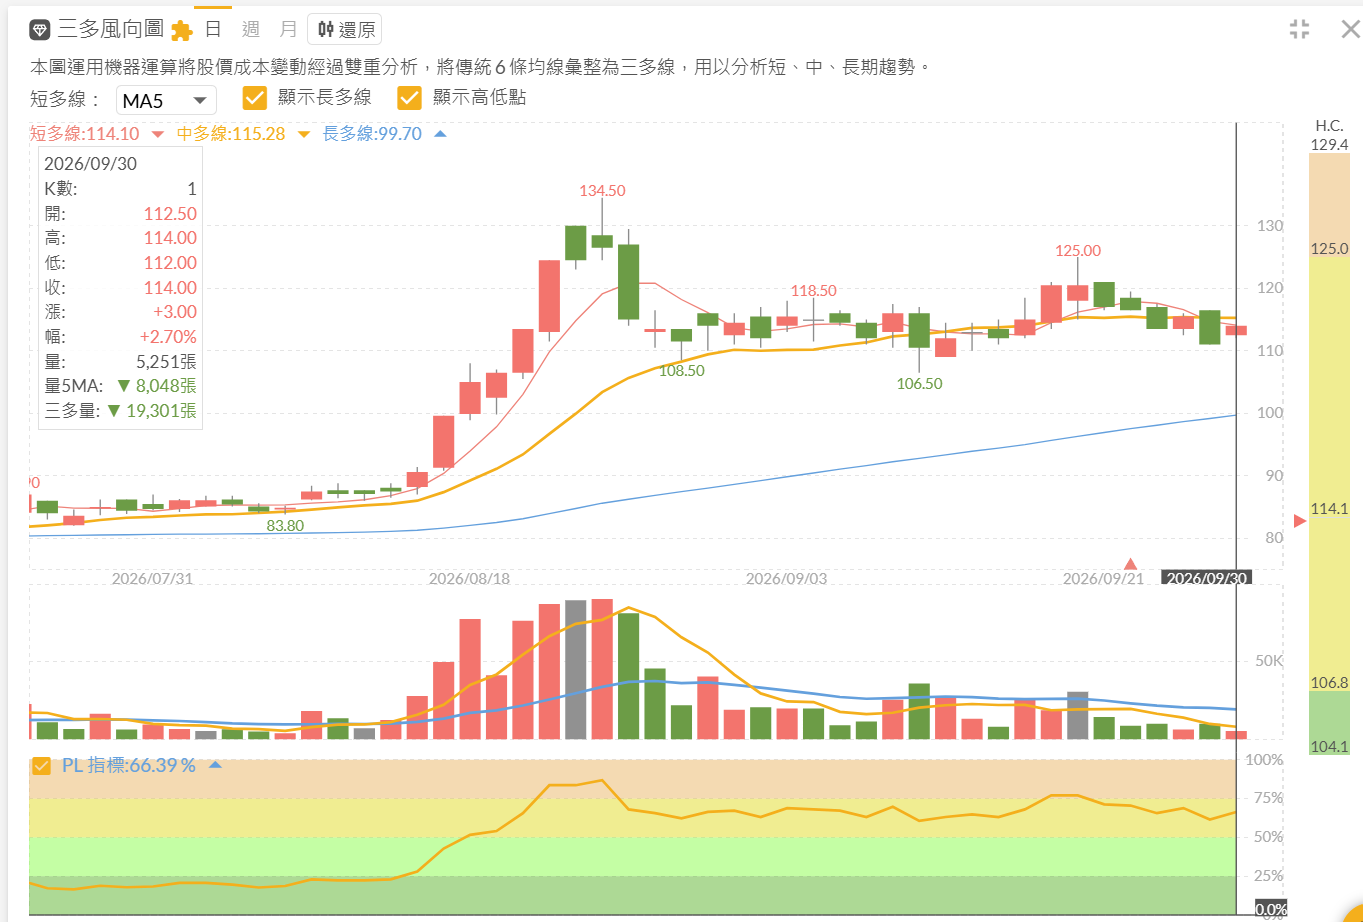
萬海 (2615) 的階段為 W 階段 (底部盤整期),表股價正在進行整理的階段,需等待三多線出現收斂後翻揚才會進入下一個趨勢起漲期,目前因指標收斂狀況不佳所以評分為 2.5 分,此時只適合等待觀察起漲訊號。
範例2:
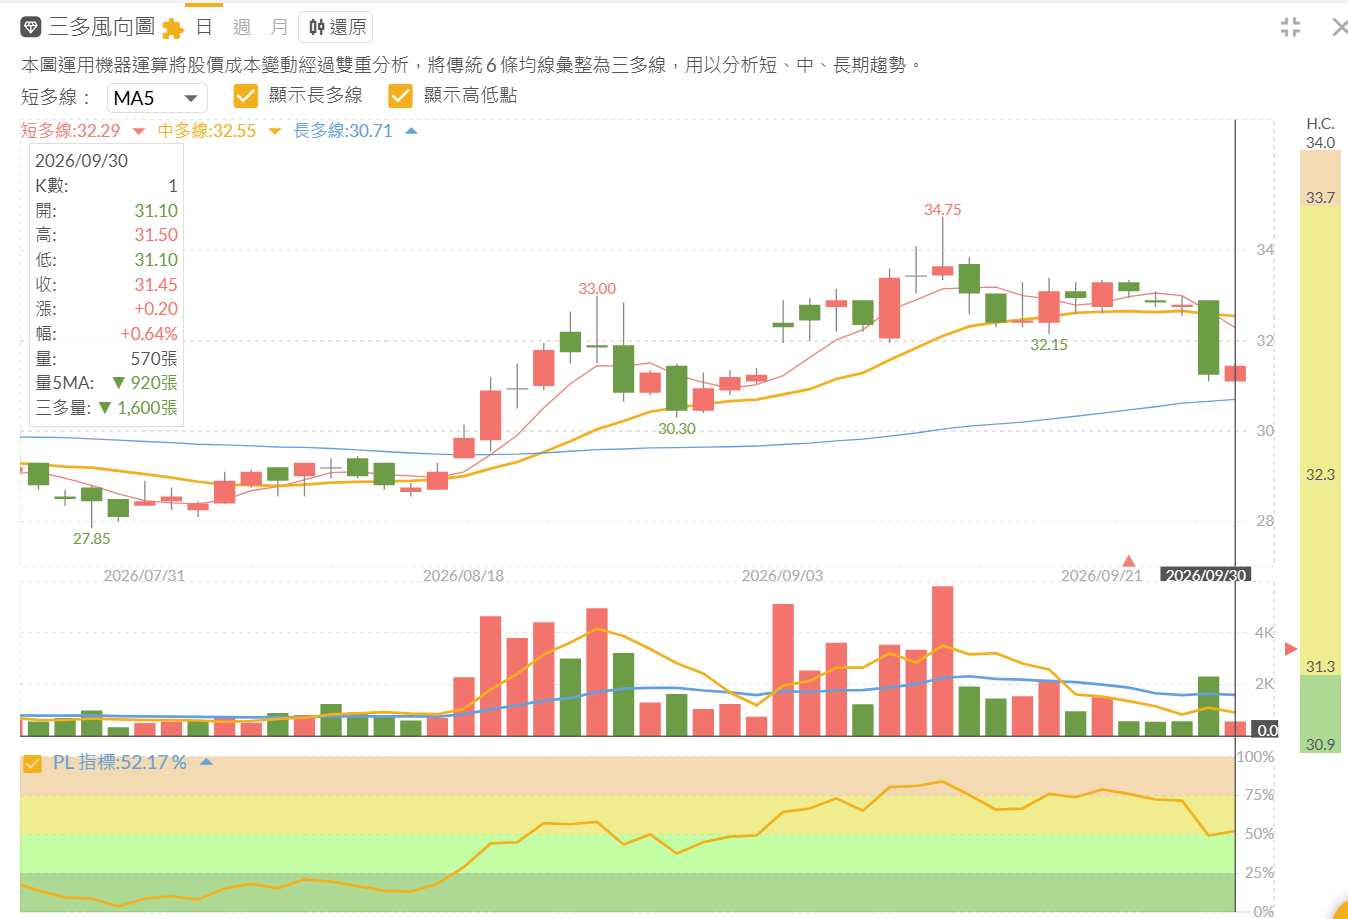
台航 (2617) 的階段為 W 階段 (底部盤整期),表股價正在進行整理的階段,需等待三多線出現收斂後翻揚才會進入下一個趨勢起漲期,目前因指標收斂狀況不佳所以評分為 2.5 分,此時只適合等待觀察起漲訊號。
整合三多風向圖的三多線趨勢指標 (日 K) 及營收/價值綜合評分 (三環表),可對個別公司進行綜合量化評比,藉此篩選兼具產業動能與股價強勢度的標的。
長予研究團隊對 航運產業代表股量化評估
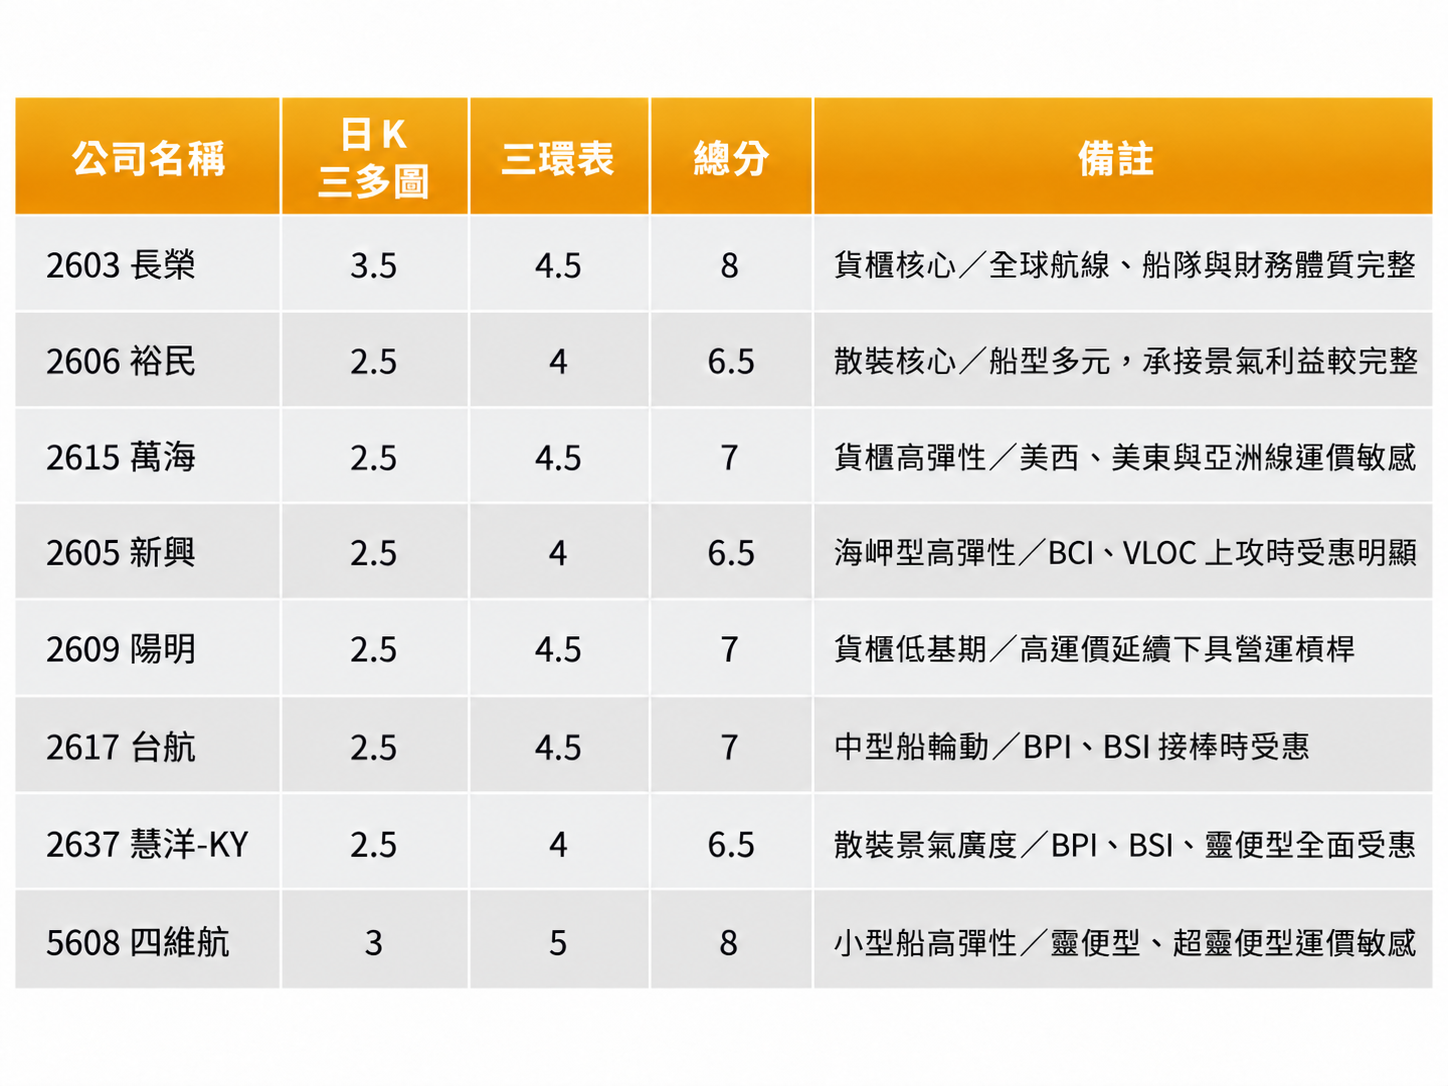
備註:本表依統一量化格式呈現,總分僅整合日 K 三多圖與三環表,便於直接比較公司體質與趨勢位置。
【結論:航運進入「運價驗證+船型輪動」階段】
貨櫃目前基本面偏多,運價、第二季財報與 7 月營收已共同驗證景氣改善;但中期最大風險仍是超過 1,180 萬 TEU 的新船訂單。貨櫃更適合追蹤運價趨勢,而不是因為本益比低就長期持有。
散裝的中期結構則更值得正向看待,原因不是預設中國經濟全面復甦,而是全球原物料供應鏈正在長航程化:幾內亞鋁土礦、西芒杜鐵礦、巴西鐵礦與穀物,都可能持續增加噸海里。真正要追的是「貨從哪裡出發、到哪裡、一艘船被占用多久」。
下一個最重要的市場訊號,未必是 BDI 再創新高,也不一定是 WCI 再暴漲;反而是貨櫃運價能否維持高檔,以及散裝運價能否從海岬型擴散到巴拿馬型、超靈便型,最後再到靈便型。若這條擴散鏈成立,才是散裝進入全面牛市的真正確認。
資料來源與研究基準
1. Drewry World Container Index (WCI) 與中國出口貨櫃綜合指數 (CCFI),原航運研究報告整理。
2. Lloyd’s List Intelligence:紅海/曼德海峽通行與繞航相關資料,原航運研究報告引用。
3. Matson 2026 年第二季財報與全年展望。
4. 長榮、萬海、陽明 2026 年第二季財報與 7 月營收公告。
5. Baltic Exchange 乾散裝指數、船型指數與日租資料,資料基準截至 2026/8/19 (部分日租截至 8/13)。
6. 新興、裕民、台航、慧洋-KY、四維航 公司公開資料、法說與船隊資訊。
7. Star Bulk 與相關美股航運公司財報,作為海外景氣交叉驗證。
【免責聲明】
本報告所載資料僅供研究與教學參考,不構成任何投資建議、邀約、招攬或獲利保證。內容依公開資訊與長予投資既有研究框架彙整,市場價格、運價、公司營運、地緣政治與供需結構可能快速變動,應以公司公告與最新市場資料為準。
三環表與三多風向圖屬時點性工具,實際分數應以評分當日富果平台資料為準;產業定位與研究排序不等同目標價或買賣建議。