0%
文章內容僅供參考,不構成任何投資建議,投資前請務必獨立判斷,並自行承擔投資風險及盈虧。


本文已於 更新
過去兩年的 AI 投資主線,先由 GPU、HBM、先進封裝、AI 伺服器、散熱與高速傳輸帶動。進入 2026 年後,算力投資仍在擴張,但市場開始面對另一個更現實的限制:AI 機櫃功率從百千瓦級往 200kW 以上推升,資料中心能不能把電安全、穩定又高效率地送進機櫃,開始直接決定 AI Factory 的建置速度。
這使投資主線從「買算力」延伸到「供算力用電」:高瓦數 PSU、Power Shelf、BBU、Power Rack、±400V/800V HVDC、SST 與上游 Power IC,開始形成一條比單一伺服器零組件更長的規格升級鏈。對台股而言,真正值得研究的不是所有名稱帶有電源或 HVDC 的公司,而是今天已有 EPS、未來還有第二條成長曲線,而且股價尚未把 2027 年前景全部買完的業者。
核心研究結論|AI 電源目前同時存在三條不同時間軸:2026 年已兌現的 PSU/BBU、2026 下半年至 2027 年的 Power Rack/±400V,以及 2027-2029 年的 800V HVDC/SST。產業前景仍強,但股價位階已高度分化;研究上應把「公司安全」與「股票價格安全」分開。現階段風險報酬較均衡者以 AES-KY、光寶科 為核心;台達電 公司品質最高,但估值已較完整反映前景。
產業觀察點:AI 伺服器下一個瓶頸,從算力走向供電
TrendForce 於 2026 年 8 月將 AI Server 出貨成長預估上修至接近 31%,九大 CSP 資本支出仍維持高速成長;NVIDIA 最新財報也顯示資料中心營收年增超過一倍,Vera Rubin 已進入全面量產爬坡。需求不是只來自一家公司,而是大型 CSP、AI Labs、主權 AI 與企業資料中心同時擴建。
更重要的是「每一櫃需要多少電」正在快速上升。GB300 約 150kW、Vera Rubin VR200 約 225kW,下一代 Rubin Ultra 更可能把集中式供電、高壓直流與 SST 推向更高價值量。AI 電源的成長公式因此不是只有 Server 台數,而是:Server 數量 ↑ × 每 Rack 功率 ↑ × 供電架構複雜度 ↑。
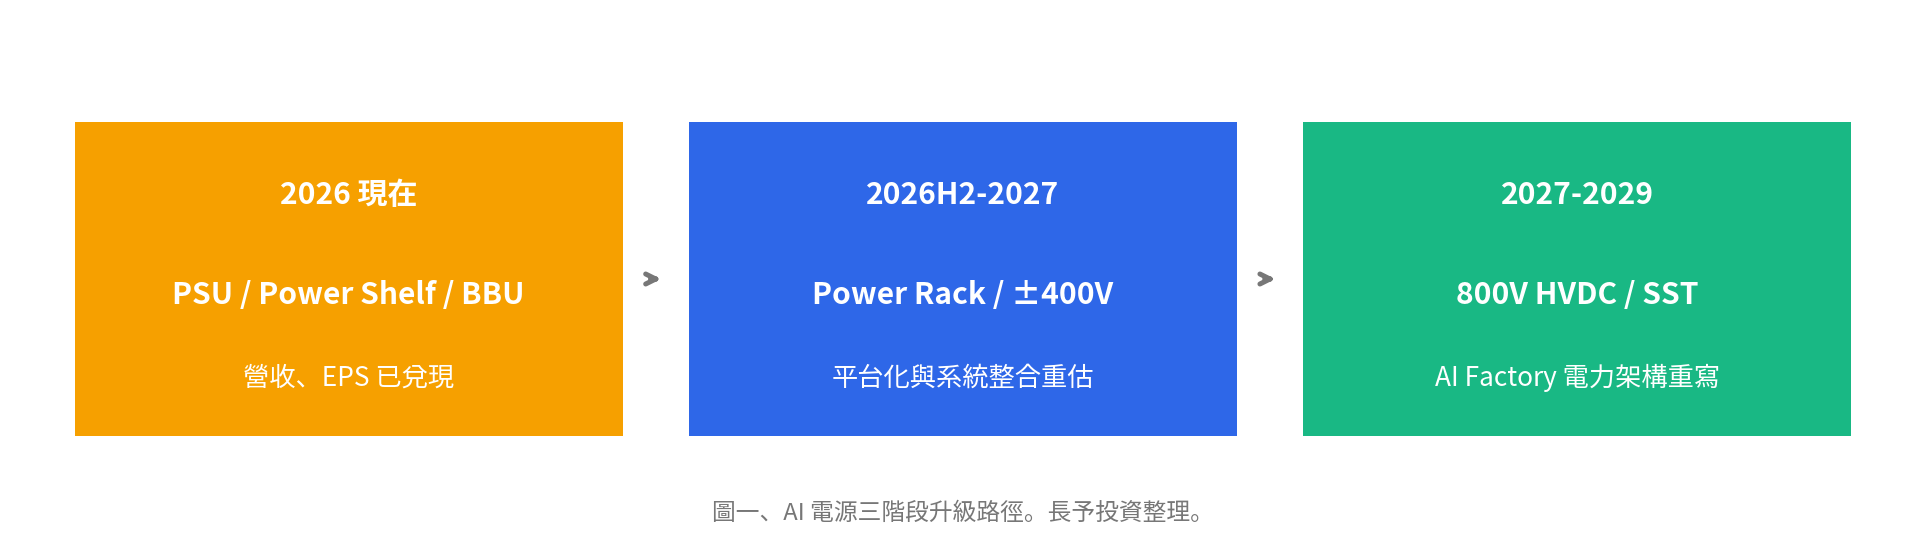
需求端觀察:2026 不是 PSU 被淘汰,而是「多種供電架構一起升級」
市場最大的誤解之一,是看到 800V HVDC 就認為傳統 PSU 即將消失。實際上,HVDC 是資料中心與機櫃之間的傳輸架構升級,不代表末端電源轉換功能消失。TrendForce 指出,VR200 約 225kW 的功率仍可由現有 In-Rack PSU 支援;800V Power Rack 可由 2026 年第三季開始導入,但真正大量化更偏向 2027 下半年 Rubin Ultra 之後。
- 2026:高瓦數 PSU、Power Shelf、BBU 已直接進入營收與 EPS。
- 2026H2-2027:Power Rack、±400V/高壓直流開始放大系統整合價值。
- 2027-2029:800V HVDC、SST 與 Behind-the-Meter 電力方案開始接棒。
供給端觀察:電源供應商從「零件商」升級成「Power Platform」
AI Rack 空間被 GPU、交換器與冷卻設備快速占滿,電源模組因此逐步由單機 PSU,升級為 Rack 級 Power Shelf、BBU 與獨立 Power Rack。競爭也從單純比效率與成本,轉向高瓦數模組、韌體、監控、備援、配電與跨架構整合能力。
- 台達電、光寶科:產品線最完整,具 PSU、Power Rack、高壓直流與資料中心電能管理能力。
- AES-KY、順達、新盛力:BBU 規格升級直接受惠,重點在 8kW/12kW、高壓化與客戶認證。
- 康舒:低股價位階的資料中心電源轉型股,需用毛利率與 EPS 驗證,而不能只看營收。
- 新普、群電:估值安全墊較高,但 AI 純度與營收加速度需要更多證據。
AI 電源真正的產業護城河
不是「有沒有 AI 題材」,而是每一代功率、電壓與可靠度升級後,公司能不能繼續留在客戶供應鏈。最好的 HVDC 股票也不一定是題材最純,而是「今天有 EPS、明天有 HVDC」。
台灣市場證據:AI 電源需求已經開始反映在月營收
2026 年 7 月台灣電源供應鏈已出現明顯分化:台達電、光寶科、康舒 與 AES-KY 維持雙位數以上成長,新盛力 更出現高基期下的爆發式成長;但 群電 仍年減,說明「電源概念」不等於「AI 成長」本身。
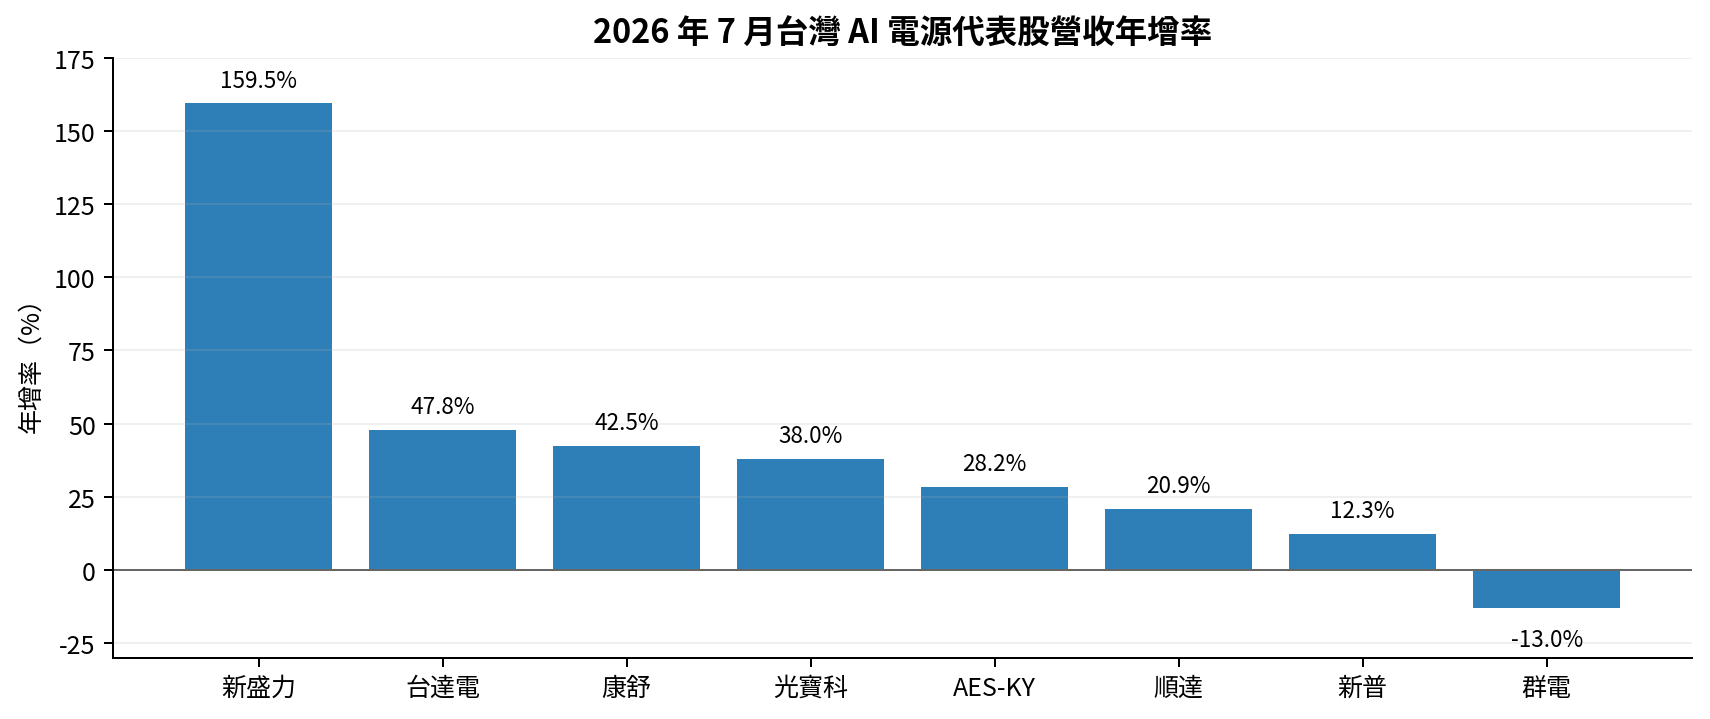
圖二、2026 年 7 月台灣 AI 電源代表股營收年增率。資料來源:公司公告、公開資訊,長予投資整理。
投資結論:分析評估後值得追蹤的三條產業線
1. PSU、Power Shelf 與 Power Rack 主線
這條線直接承接 AI Rack 功率密度上升,也是大型電源平台商最具長期延續性的方向。優勢是客戶黏著、技術門檻與系統整合;風險是龍頭估值已提高。代表:台達電 (2308)、光寶科 (2301)、康舒 (6282)、群電 (6412)。
2. BBU 與高壓備援主線
BBU 已由選配走向 AI Rack 必要品,高規格、高壓化會提高 ASP 與毛利。代表:AES-KY (6781)、順達 (3211)、新盛力 (4931)、新普 (6121)。其中 AES-KY 是目前成長、估值與股價位階最均衡者。
3. 800V HVDC、SST 與上游 Power IC 主線
這條線是 2027 年後的第二條估值曲線。市場可先交易客戶認證與樣品,但真正營收放量仍需時間,因此最重要的是辨識「當期已有獲利」與「只有遠期選擇權」的差別。
估值與股價位階:好產業,不等於今天的價格也安全
AI 電源是高成長產業,但 2026 年股價已高度分化。台達電 與 光寶科 的公司品質與基本面最強,股價也已快速重估;AES-KY 則仍較接近用 2026 年獲利定價;新普、群電 與 康舒 保有較低位階,但其中「低位階」不等於「成長已確認」。
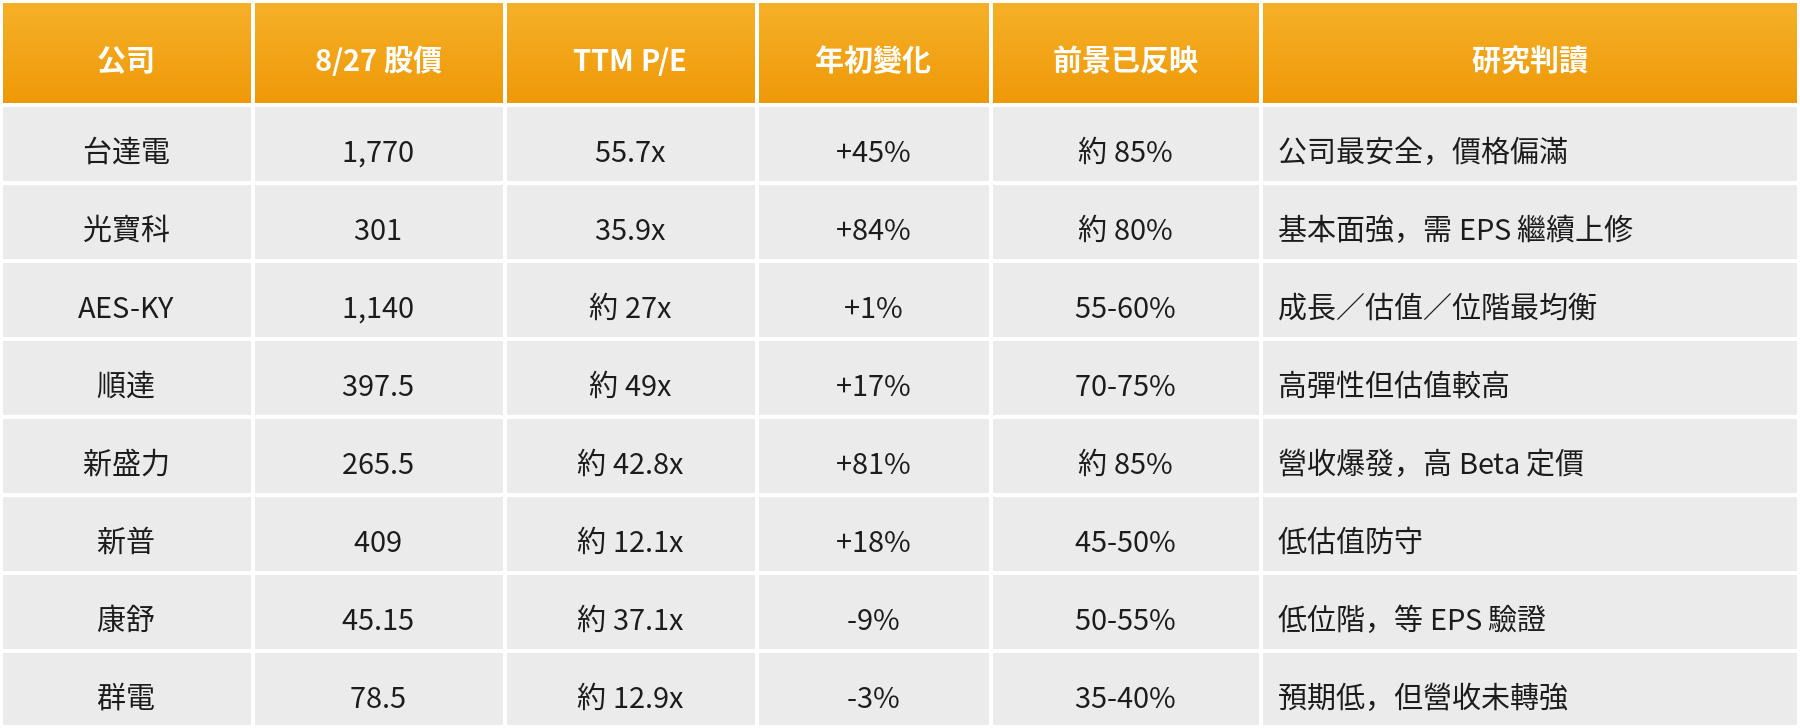
註:「前景已反映」為長予研究模型估計,綜合年初漲幅、歷史估值、Forward P/E、營收增速與 2027 催化,並非統計機率。
核心個股定位
- AES-KY (6781):BBU 核心型。7 月營收年增約 28%,H1 EPS 23.45 元,股價相較年初約持平;目前是本研究風險報酬第一。
- 光寶科 (2301):AI Power 平台重估。雲端與 IoT 部門成長明顯高於公司整體,但 2026 年股價已快速反映。
- 台達電 (2308):公司品質與技術路線第一,±400V、800V 與系統級電源布局完整;惟現價估值需要更高 EPS 上修速度。
- 新普 (6121):低 P/E 防守型,AI 純度較低但安全墊佳;適合與高成長 BBU 搭配,而非取代。
- 康舒 (6282):低位階轉型型,真正的升級訊號不是題材,而是毛利率與 EPS 連續兩季確認轉折。
- 順達/新盛力:攻擊型 BBU。營收與規格升級具彈性,但不宜貼上「安全股」標籤。
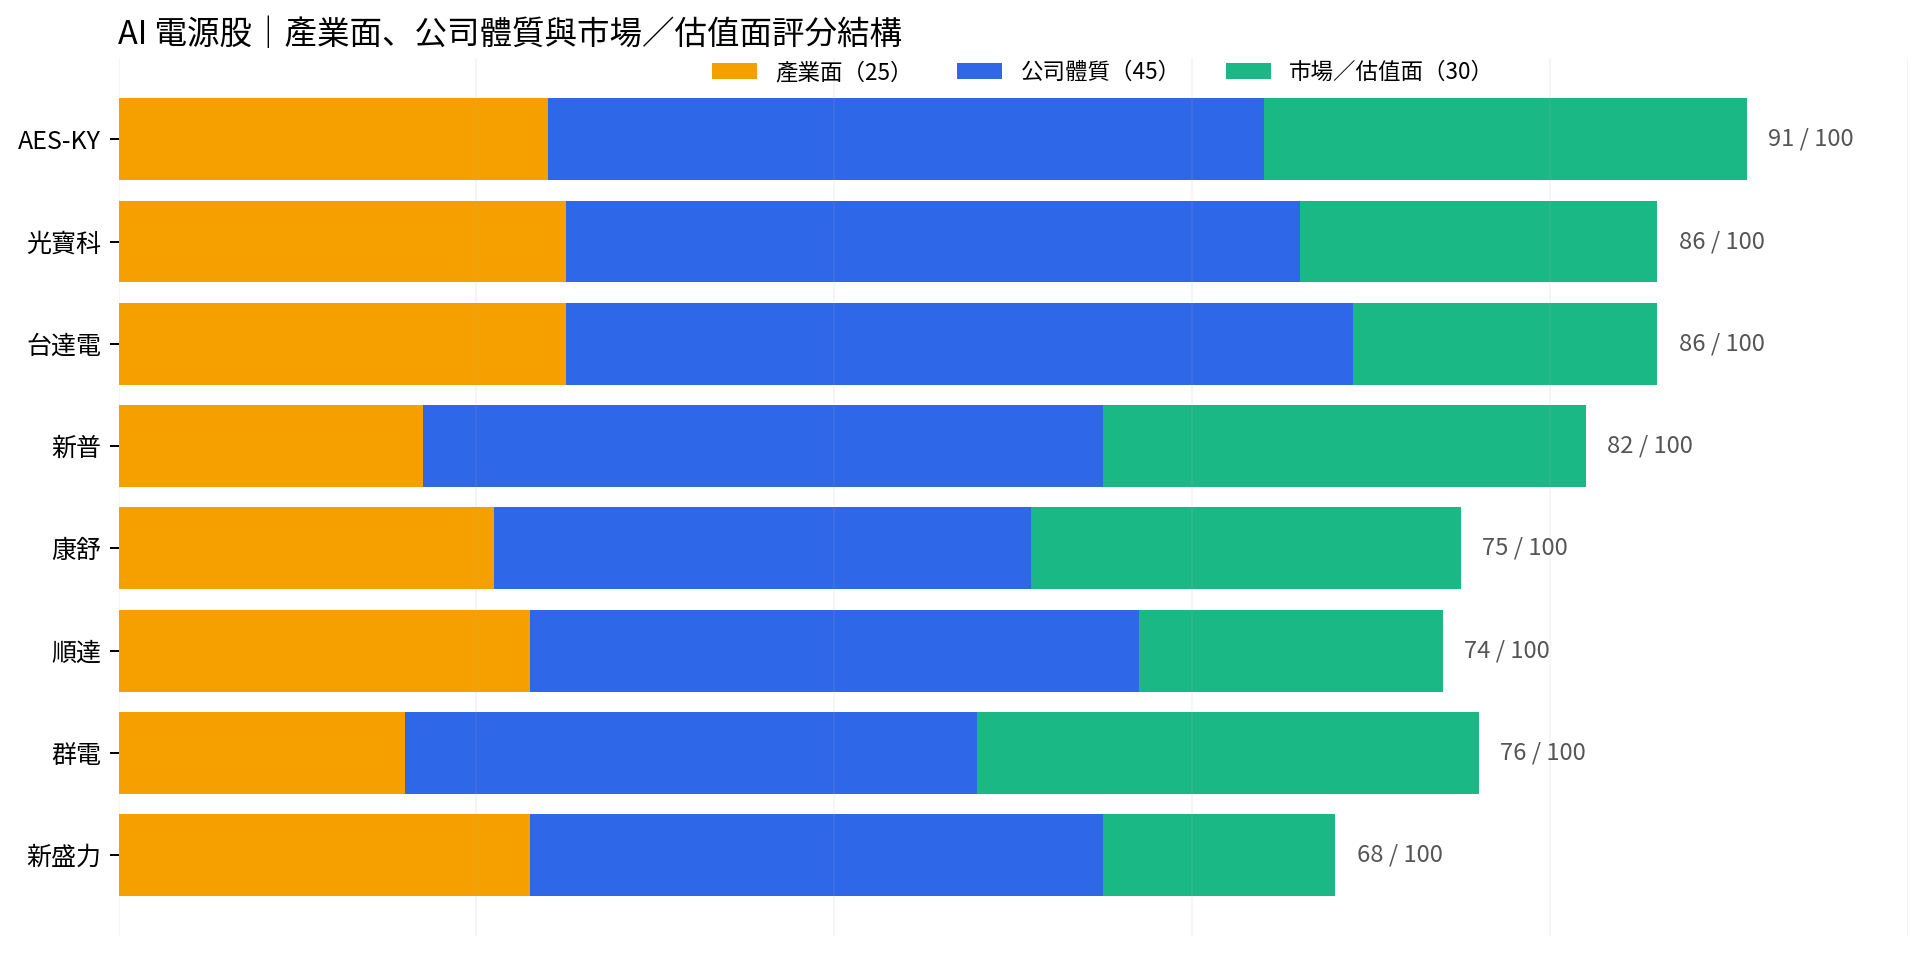
註:評分為研究框架下的相對比較,非目標價、買賣建議或統計上漲機率。
【富果量化指標應用評分】雙核心策略:
本研究沿用富果平台兩項核心工具:「基本面三環表」與「三多風向圖」納入後段量化框架。基本面三環表主要用來評估「這家公司值不值得研究」;三多風向圖則用來判斷「這檔股票目前是否具備轉強機會」。
兩項工具搭配使用,可避免投資人只看到 AI 電源、HVDC 或 BBU 題材,卻忽略公司體質,或是在股價已高度重估後才追進去。AI 電源最大的陷阱之一,就是把「產業長期很好」直接翻譯成「今天價格很安全」;產業邏輯沒錯,買點還是可能很貴。
本版另外把 PL 位階、Forward P/E、年初至今漲幅與「前景已反映程度」納入市場/估值面校正;富果工具負責基本面與趨勢,估值模組負責避免在 O2 過熱階段仍用成長故事合理化追價。
三環表評分機制
本研究透過富果「三環表」工具,將營收環與價值環的分數表現加以整合,並轉換為 1 至 5 分的量化評等,作為個股基本面評估依據。實際分數仍須以評分當日富果三環表為準。
圖三、營收環、價值環加總後的量化對照表

範例 1:
若 AES-KY (6781) 在評分日的價值環與營收環加總為 13 分,帶入上表得出的三環表量化評估為 3.5 分。這只是一個計分示例,不代表本報告推定其當日實際分數。
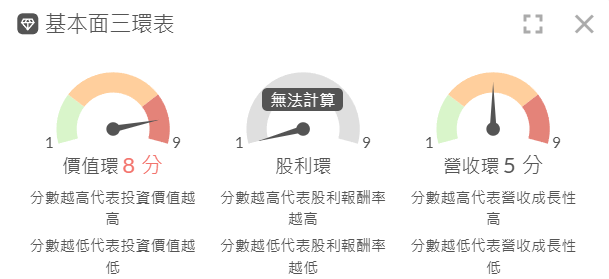
範例 2:
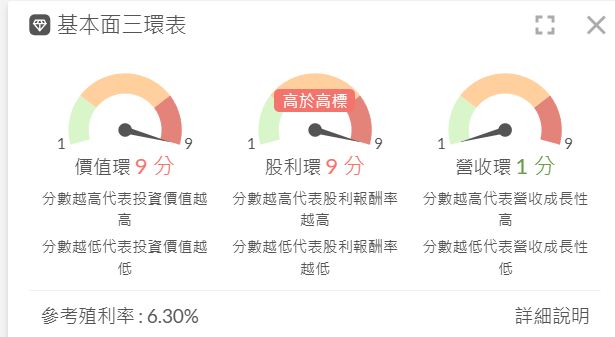
群電 (6412) 的投資環分數漂亮,但營收環仍弱,使價值環+營收環只落在 10 分,三環表的評分則約為 2.5 分。這正好提醒:股價偏低但如果沒有營收轉強,只能算「便宜」,不能直接算「成長」。
日 K 三多風向圖評分機制
本評分體系以富果工具「三多風向圖」的日 K 圖做量化評估。分析時依個股當前所處的技術階段與趨勢結構微調分數;以下為本研究採用的四階段判讀。
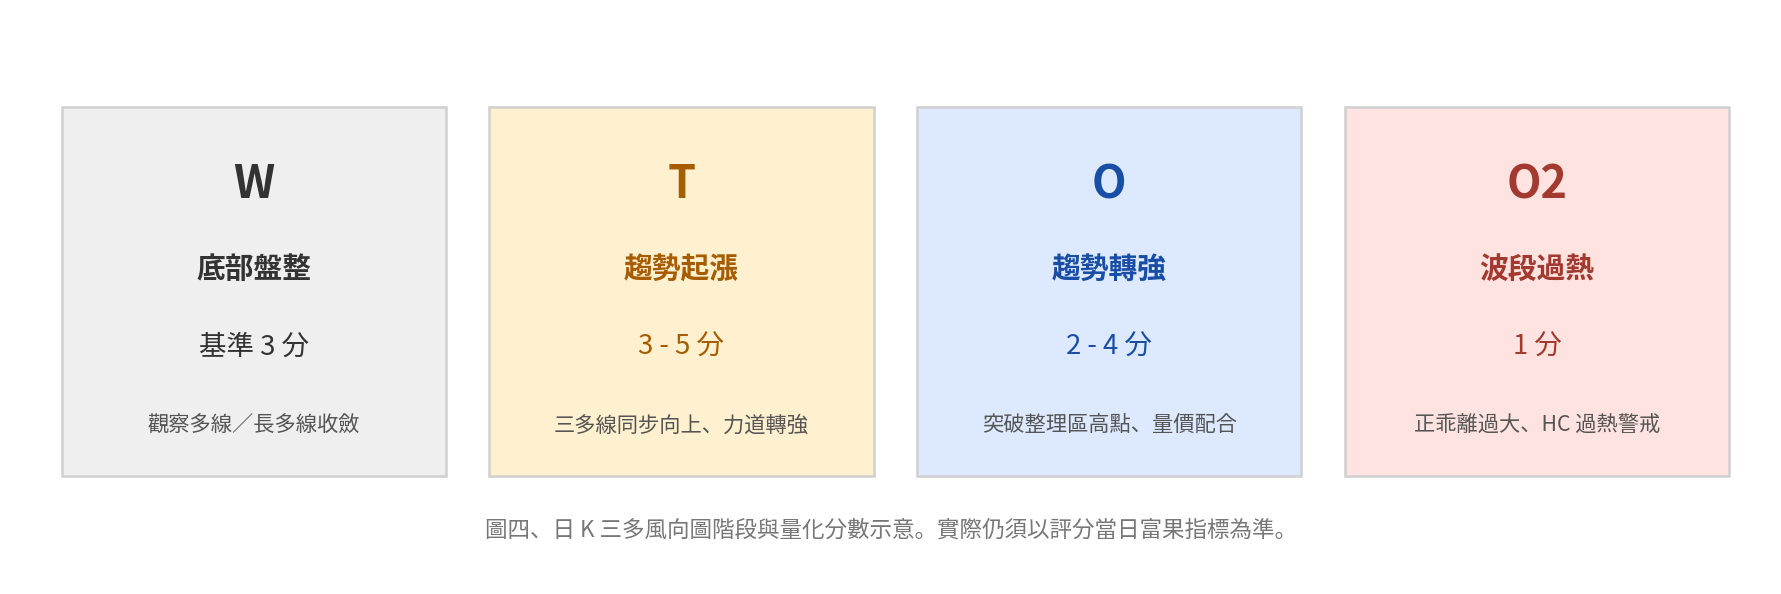
1. W 階段:底部盤整期 (W-Stage)
重點在監測趨勢築底。觀察多線與長多線收斂程度,判斷籌碼與價格是否進入穩定區間。基準 3 分;收斂扎實可加 0.5 分,指標散亂則減 0.5 分。
2. T 階段:趨勢起漲期 (T-Stage)
股價脫離盤整區,三多線同步轉向向上、K 線力道偏多時,視為進入起漲階段。評分區間 3-5 分。對低位階電源股而言,T 階段通常比「營收已大幅年增」更適合作為操作確認。
3. O 階段:趨勢轉強期 (O-Stage)
個股經歷築底與起漲後,進一步突破整理區高點,視為趨勢進入強勢擴張。評分區間 2-4 分,並需觀察量價是否配合。
4. O2 階段:波段過熱期 (O2-Stage)
股價已產生顯著漲幅,且價格與均線體系正乖離過大時,列為過熱警戒。基準 1 分,並參考三多圖 HC 過熱指標。對 台達電、光寶科、新盛力 這類已完成大幅重估的股票,尤其要避免只用產業長期成長合理化短線 O2。
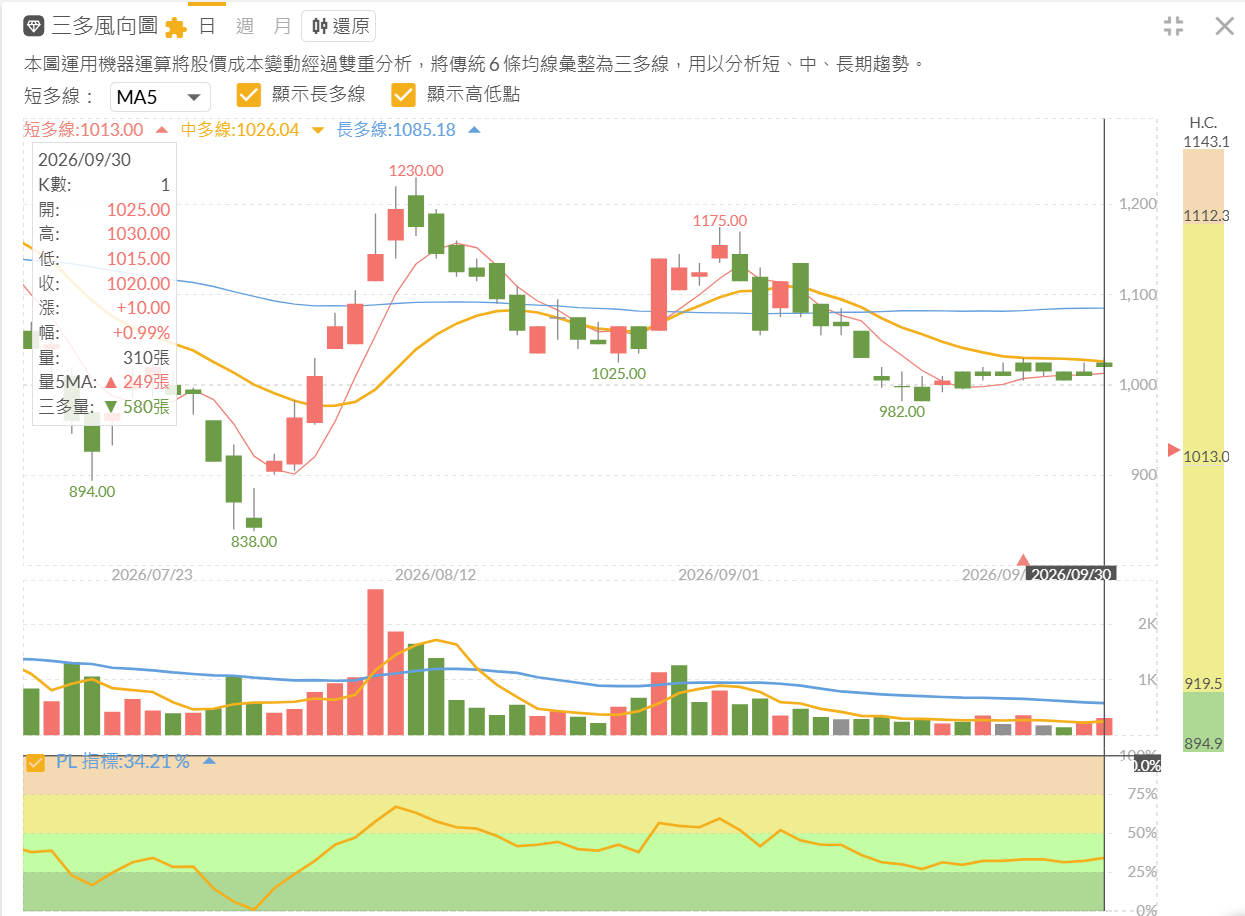
範例1:
AES-KY (6781) 的階段為 W 階段 (底部盤整期),代表股價正在進行整理的階段,需等待三多線出現收斂後翻揚才會進入下一個趨勢起漲期,目前因指標收斂狀況不佳所以評分為 2.5 分,此時只適合等待觀察起漲訊號。
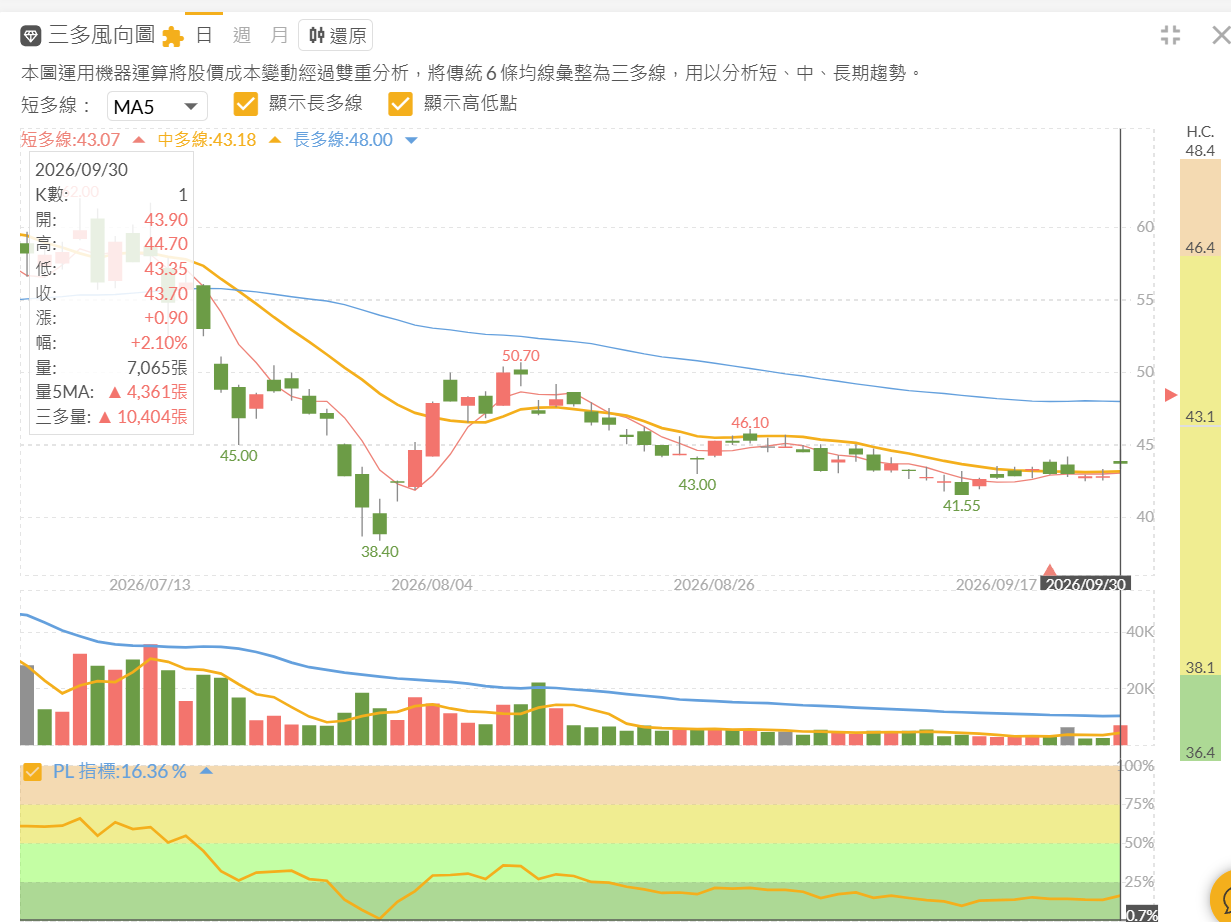
範例2:
康舒 (6282) 的階段為 W 階段 (底部盤整期),代表股價正在進行整理的階段,需等待三多線出現收斂後翻揚才會進入下一個趨勢起漲期,目前因指標收斂狀況不佳所以評分為 2.5 分,此時只適合等待觀察起漲訊號。
整合三多風向圖的三多線趨勢指標 (日 K) 及營收/價值綜合評分 (三環表),可對個別公司進行綜合量化評比,藉此篩選兼具產業動能與股價強勢度的標的。
長予研究團隊對 AI 電源代表股量化評估
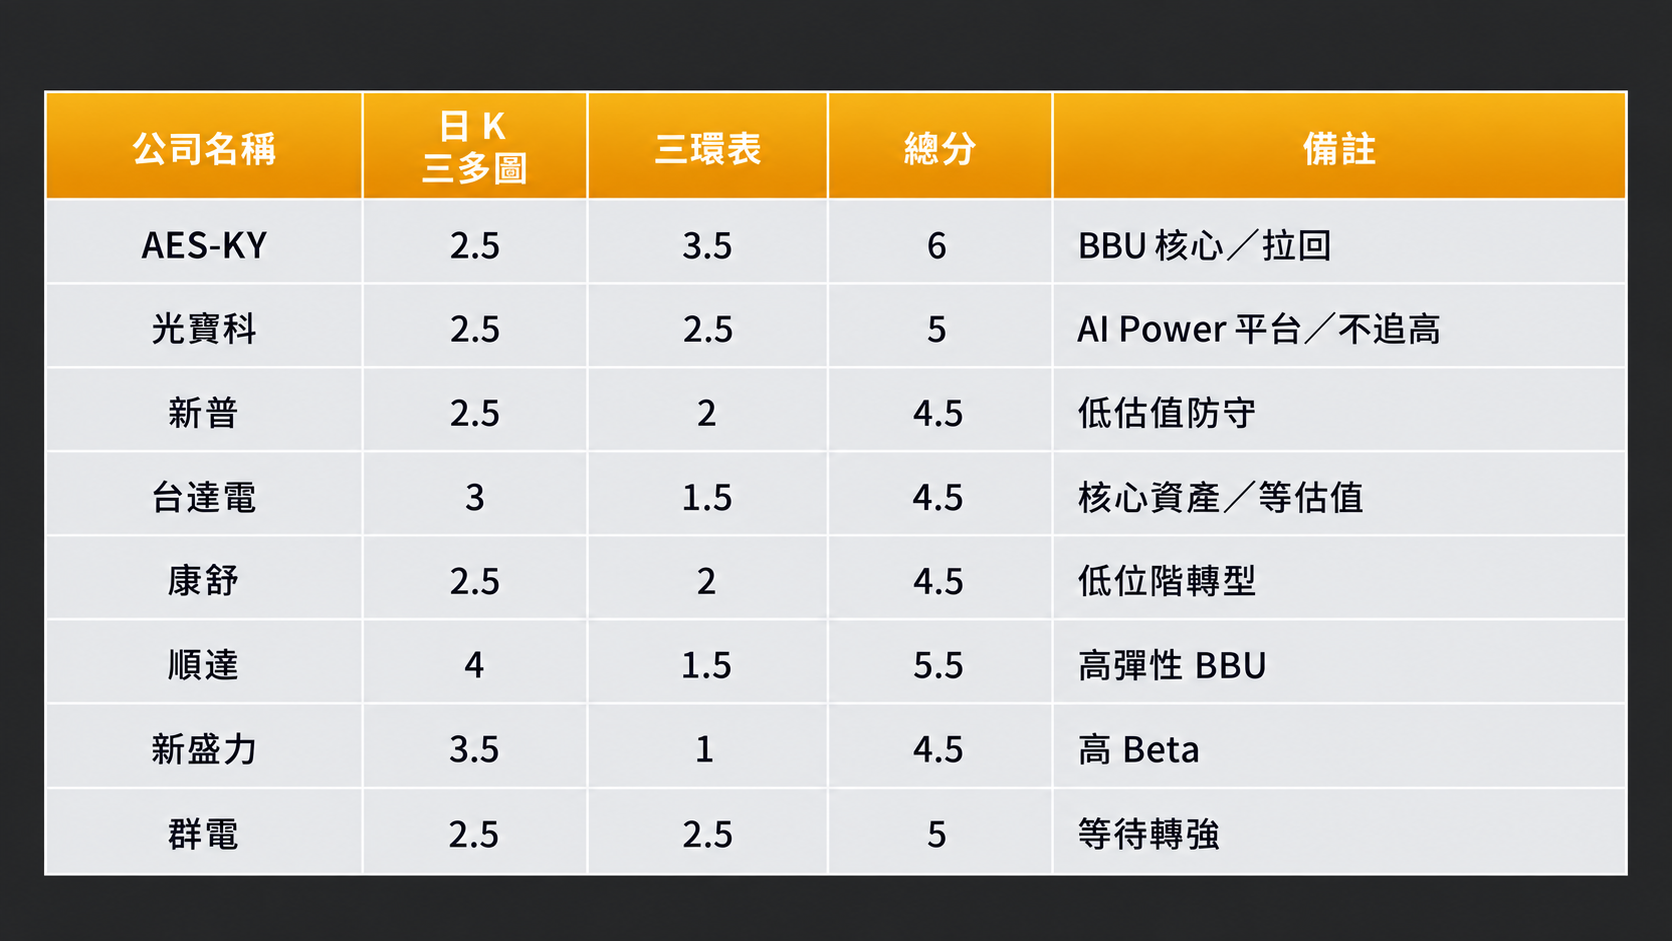
備註:本表依統一量化格式呈現,總分僅整合日 K 三多圖與三環表,便於直接比較公司體質與趨勢位置。
投資分層與 1-3 個月研究排序
第一層|核心型
第二層|高彈性型
第三層|低位階/補漲型
【結論:AI 算力進入電力限制,台股電源由「零件」走向「平台化」重估】
AI 基礎建設仍在高速擴張,但真正限制建置速度的條件,正從 GPU 供應逐步延伸到功率密度、配電、備援與電網。這使 AI 電源不再只是伺服器附屬零件,而是從 PSU、BBU、Power Rack 到 HVDC/SST 的連續規格升級。
這一波最具結構性紅利的方向包含:高瓦數 PSU 與 Power Rack、BBU 高壓化,以及 2027 年後的 800V HVDC/SST。真正值得高評價的公司,必須同時具備當期營收與 EPS、下一代產品認證,以及足以支撐高可靠度需求的系統整合能力。
但產業前景越清楚,越不能忽略價格。現階段 台達電 與 光寶科 的公司品質最強,市場也已給出較高評價;AES-KY 則仍是本研究「成長+估值+位階」最均衡者;新普、康舒 與 群電 提供第二梯隊選擇,但必須等待營收、毛利與三多訊號證明市場正在重新定價。
將產業方向再經過三環表、三多風向圖篩選,才能把「長期好產業」轉成「當下可操作標的」。量化排名不是永久標籤,必須隨財報、營收與資金訊號重新調整。
長予最後一句:AI 算力把機櫃塞滿了,下一段要看的不是誰最會喊 800V,而是誰今天就能把電送進去、明天還能跟著架構升級。產業方向對,不代表今天的價格也對;先看 EPS,再看估值,最後等三多訊號,市場比較不容易拿你的學費去擴建 Power Rack。
【免責聲明】
本報告所載資料僅供研究與教學參考,不構成任何投資建議、邀約、招攬或獲利保證。報告內容係依本團隊認為可靠之公開資訊與既有研究框架彙整,惟不保證其完整性、即時性或正確性。
公司與產業分數為長予投資研究框架下的相對評估,目的在比較產業趨勢、營運品質、估值、AI 受惠度與股價位階,不等同目標價或買賣建議。「前景已反映程度」為研究模型估計,並非統計機率。
投資人應審慎評估個人財務狀況、風險承受能力與投資目標,並自行承擔投資盈虧。市場價格、公司營運、法規與產品時程可能快速變動,應以公司公告、財報與主管機關資訊為準。