0%
文章內容僅供參考,不構成任何投資建議,投資前請務必獨立判斷,並自行承擔投資風險及盈虧。


【個股分析】家登:全球半導體高階載具領導廠商,挾先進製程與先進封裝動能,營運續創高峰【個股分析】家登:全球半導體高階載具領導廠商,挾先進製程與先進封裝動能,營運續創高峰
發布日:瀏覽數:3,549
本文已於 更新
核心觀點
- EUV Pod 全球市佔率高,高單價 GP 版本持續拉升獲利結構:家登在極紫外光光罩傳送盒(EUV Pod)領域全球市佔率高,且隨先進製程黃光道數增加,客戶對有光罩護膜版本(GP, 製造難度高且 ASP 顯著提升)採用率大幅上升,有望持續優化整體產品組合。
- 大中華 FOUP 新建廠訂單,晶圓載具市佔加速過半:公司積極推進全球供應鏈在地化生產,在 12 吋前開式晶圓傳送盒市場快速擴張,目前已取得高比例大中華新建廠訂單,2026 下半年起迎來出貨高峰,大中華地區晶圓載具市佔率有機會取得過半份額。
- 先進封裝 CoWoS 載具放量,穩居 CoPoS 主力供應商:隨 2.5D 與 3D 先進封裝需求成長,家登憑藉模具與材料經驗跨入方形 Panel FOUP 市場,目前已成為大尺寸面板級封裝大客戶的主力合作夥伴,2026 年起放量出貨,逐漸挹注營收。
- 海內外產能持續擴張,在手訂單較 2025 年底翻倍增長:樹谷廠 P2 產能到位後可新增 20% 以上產能,昆山廠 3Q26 將技轉高階 FOUP,日本久留米廠預計 2027 年進機台,目前在手訂單規模已較 2025 年底翻倍,訂單能見度直達 2026 年底。
- 預估 2027 年將大幅成長:受惠美國客戶訂單大幅成長,打入中國多家半導體封裝客戶,台系客戶市占率提升,以及韓系客戶即將量產,預估 2027 年營收 123.31 億元(YoY+21.75%),毛利率 45.66%,稅後淨利 26.36 億元,EPS 為 25.10 元(YoY+46.49%)。歷史 PE 區間落在 25~40X,以目前股價計算 2027 年 Forward PE 20X,目前股價可能低估。
全球前段晶圓製程精密載具專家,布局 CoWoS、CoPoS 封裝製程
家登成立於 1998 年,並於2011 年上櫃。家登成立初期業務為高精密塑膠模具射出,2008 年切入半導體產業,正式投入 12 吋晶圓之傳載解決方案研發;2014 年 EUV 光罩傳送盒通過 ASML 認證,成功切入全球主要半導體大廠供應鏈;2020 年家登將高精密加工與精密射出技術擴展至航太精密零件領域,成為公司營運的第二隻腳。
家登目前的產品線包含:
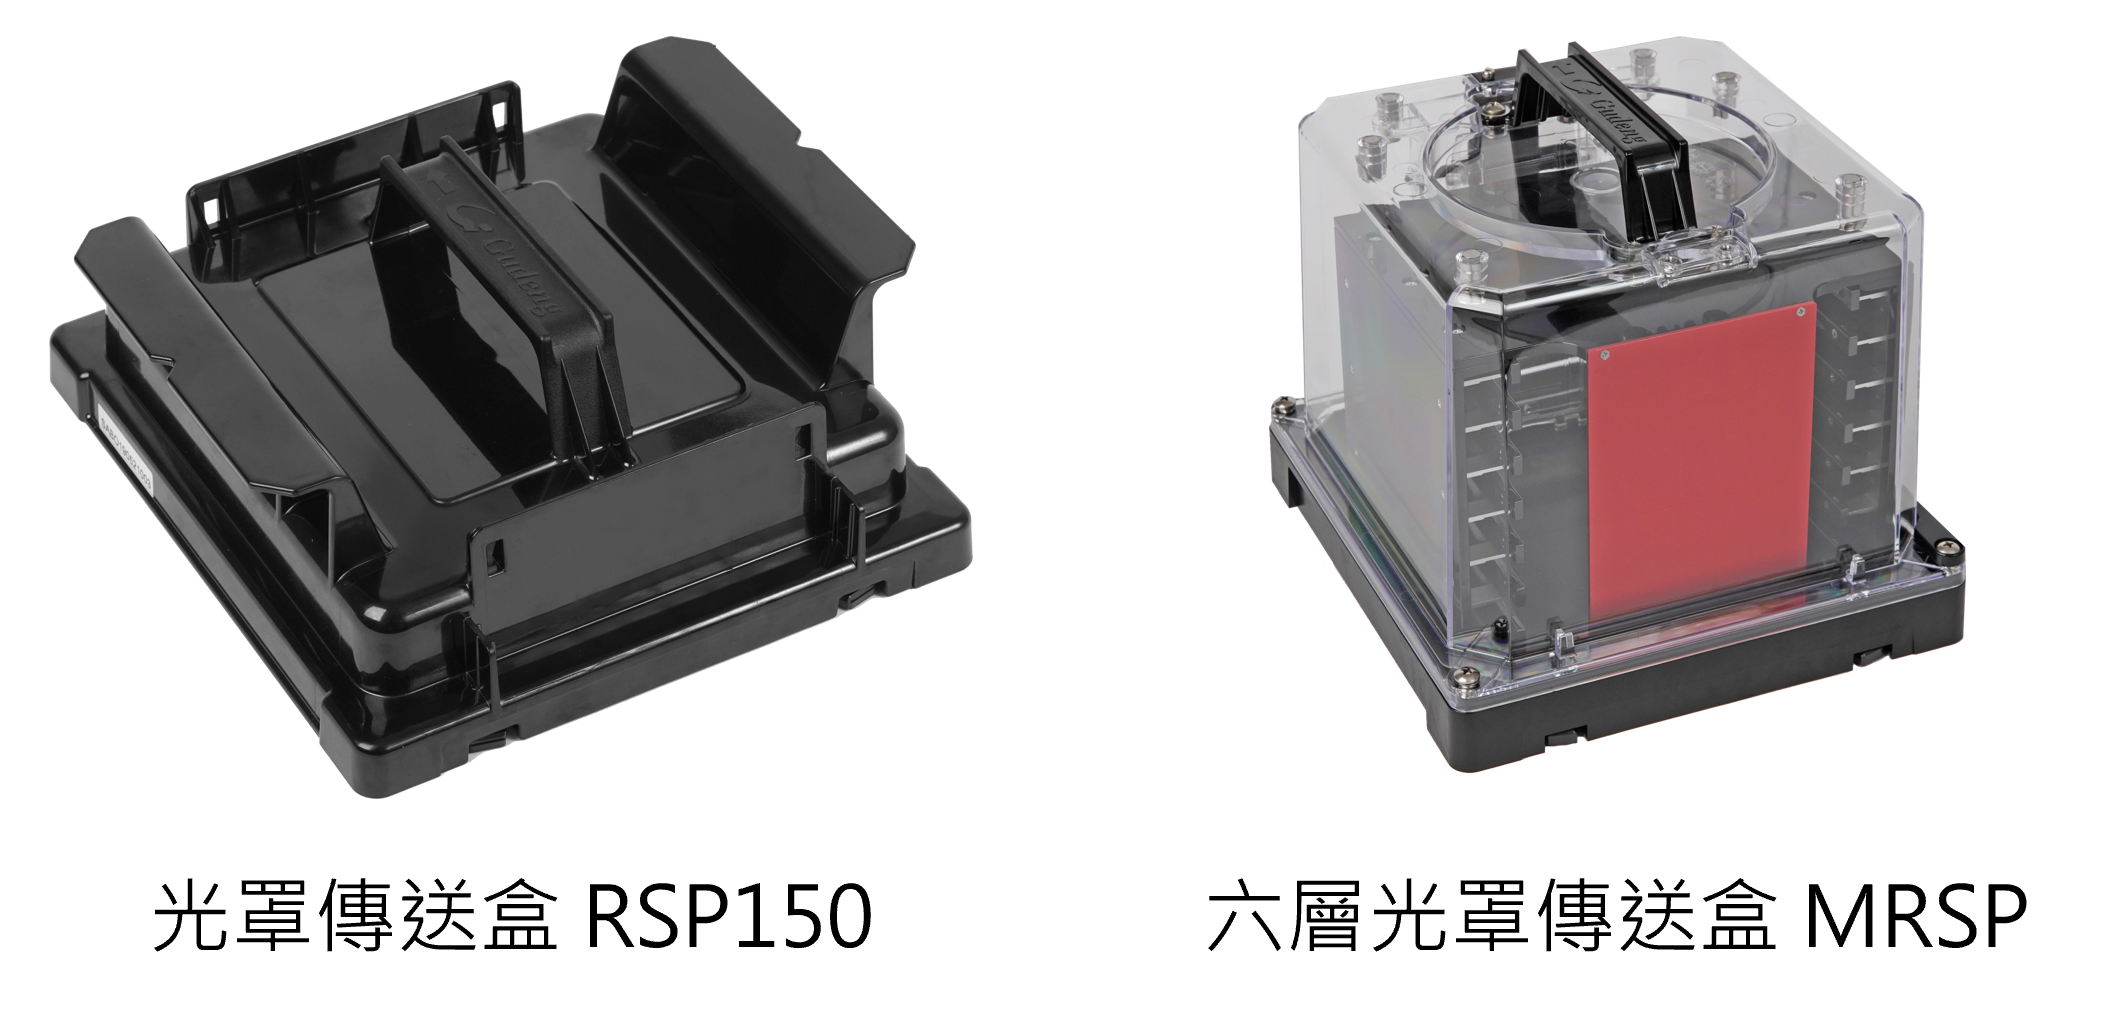
- 高階光罩傳送盒:包含極紫外光光罩傳送盒(EUV Pod)、先進光罩護膜盒。
- 先進晶圓傳送盒(註):12 吋前開式晶圓傳送盒


