台股分析公開張睿恒 (睿克)最壞情況已過,2026 開始本業進入高速成長期!最壞情況已過,2026 開始本業進入高速成長期!發布日:2026/01/05瀏覽數:3,560分享字級本文已於 2026/08/10 16:34 更新今年最夯題材應有盡有前往登入1234目標價登入後公開潛在漲幅買進31.9%瘋狂價42甜甜價登入後公開AI 伺服器 + AR 眼鏡市場規模逐年提升!最壞情況已過,2026 開始本業進入高速成長期!026 年獲利有望翻倍成長! 投資建議
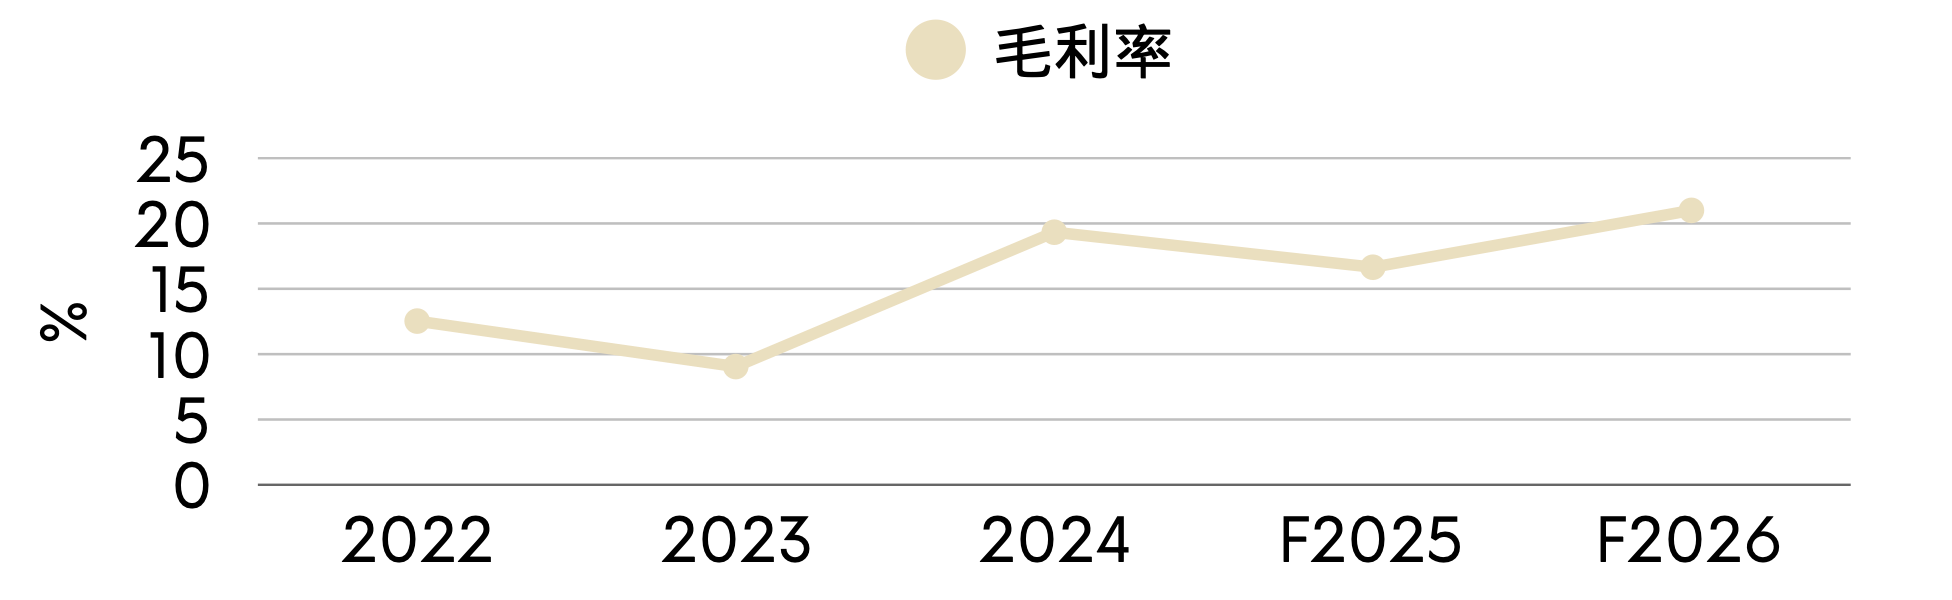
【個股分析】富喬:高階玻纖布放量起飛!結論建議與重點摘要 Low Dk 二代布成為核心成長引擎:富喬已成為日系龍頭以外少數能穩定供應 Low Dk 二代布的台廠,預估整體高階產品 (Low Dk + Low CTE) 營收佔比將從 2025 年底約 45%,到了 2026 年升至 60%。 既有產能重新配置帶動毛利率大幅提升:研究員預估二代布毛利率較一代布高出逾 10 個百分點,帶動公司整體毛利率由 2025 年的 27.6% 提升至2026.11.06德信投顧德信投顧研究團隊
【個股近況更新】健鼎:雙引擎接力,營收獲利再衝高!結論與建議 通用型伺服器暨記憶體模組提供強勁成長動能:因 AI 相關需求推升 2026 年伺服器業務營收成長 90%;記憶體模組營收年增逾 50%。 高階產品占比提升,毛利率站穩 30%:2026 年伺服器與網通加上 DRAM/SSD 合計營收占比已達 65%,預估 2027 年將往 75% 靠近。2026H2 隨著高層數產能與新廠陸續開出,2026 全年毛利率可望維持在 30% 以上。 湖北與越2026.10.30德信投顧德信投顧研究團隊
公開事業萬箭齊發,公司華麗轉身成AI PCB全方位供應商!投資建議 公司曾經靠著單一 PCB 產品成為龍頭,然而,隨著消費性電子市場成長趨緩,智慧型手機市場飽和,公司果斷投入龐大資本支出進行產品組合優化,透過集團資源整合,目前已在各個 PCB 產品佔據一定地位,並逐漸向這些廠商靠攏。隨著 AI 算力爆發,公司在光通訊與邊緣 AI 等相關業務未來幾年將呈現倍數成長。評價以 27 年 EPS 18.63 元作為依據,並給予中間評價 22 倍,目標價 408 2026.04.20